 Quant Alpha
최대낙폭 MDD, 비트코인 전략 4개를 8년 동안 돌려 보니
최대낙폭 MDD를 백테스트 성적표에서 어떻게 읽어야 할까요? 비트코인 보유·200일선·50대50·변동성 맞춤 전략을 2018년부터 비교해 MDD, 연수익률, 칼마 비율, 최장 회복 기간까지 데이터로 정리했습니다.
목차
최대낙폭 MDD는 전략 성적표에서 수익률 다음으로 많이 보는 숫자입니다. 그런데 "MDD가 작으면 좋은 전략"이라고만 읽으면 중요한 것을 놓칩니다. 낙폭을 줄인 대가로 무엇을 잃었는지, 바닥에서 원래 자리로 돌아오는 데 얼마나 걸렸는지가 함께 보여야 하기 때문입니다.
퀀트알파는 비트스탬프 BTC/USD 일간 종가로 2018년 1월부터 2026년 10월까지 단순한 전략 4개를 같은 조건(신호 다음 날 실행, 편도 비용 0.1%)으로 돌려 MDD와 회복 기간을 비교했습니다.
최대낙폭 MDD를 백테스트 성적표에서 읽는 법
MDD는 기간 중 자산 최고점에서 그 뒤 최저점까지 가장 크게 빠진 비율입니다. 성적표에서는 보통 아래 숫자와 함께 읽습니다.
- CAGR — 뜻: 연평균 복리 수익률 · 왜 같이 보나: 낙폭을 견딘 대가로 얻은 것
- MDD — 뜻: 최고점 대비 최대 하락 · 왜 같이 보나: 최악의 순간 얼마나 아팠나
- 칼마 비율 — 뜻: CAGR ÷ MDD · 왜 같이 보나: 낙폭 1당 수익
- 최장 수중 기간 — 뜻: 이전 고점을 넘지 못한 가장 긴 기간 · 왜 같이 보나: 얼마나 오래 견뎌야 했나
이 네 가지를 함께 봐야 "수익은 좋은데 아무도 끝까지 못 버티는 전략"을 걸러낼 수 있습니다.
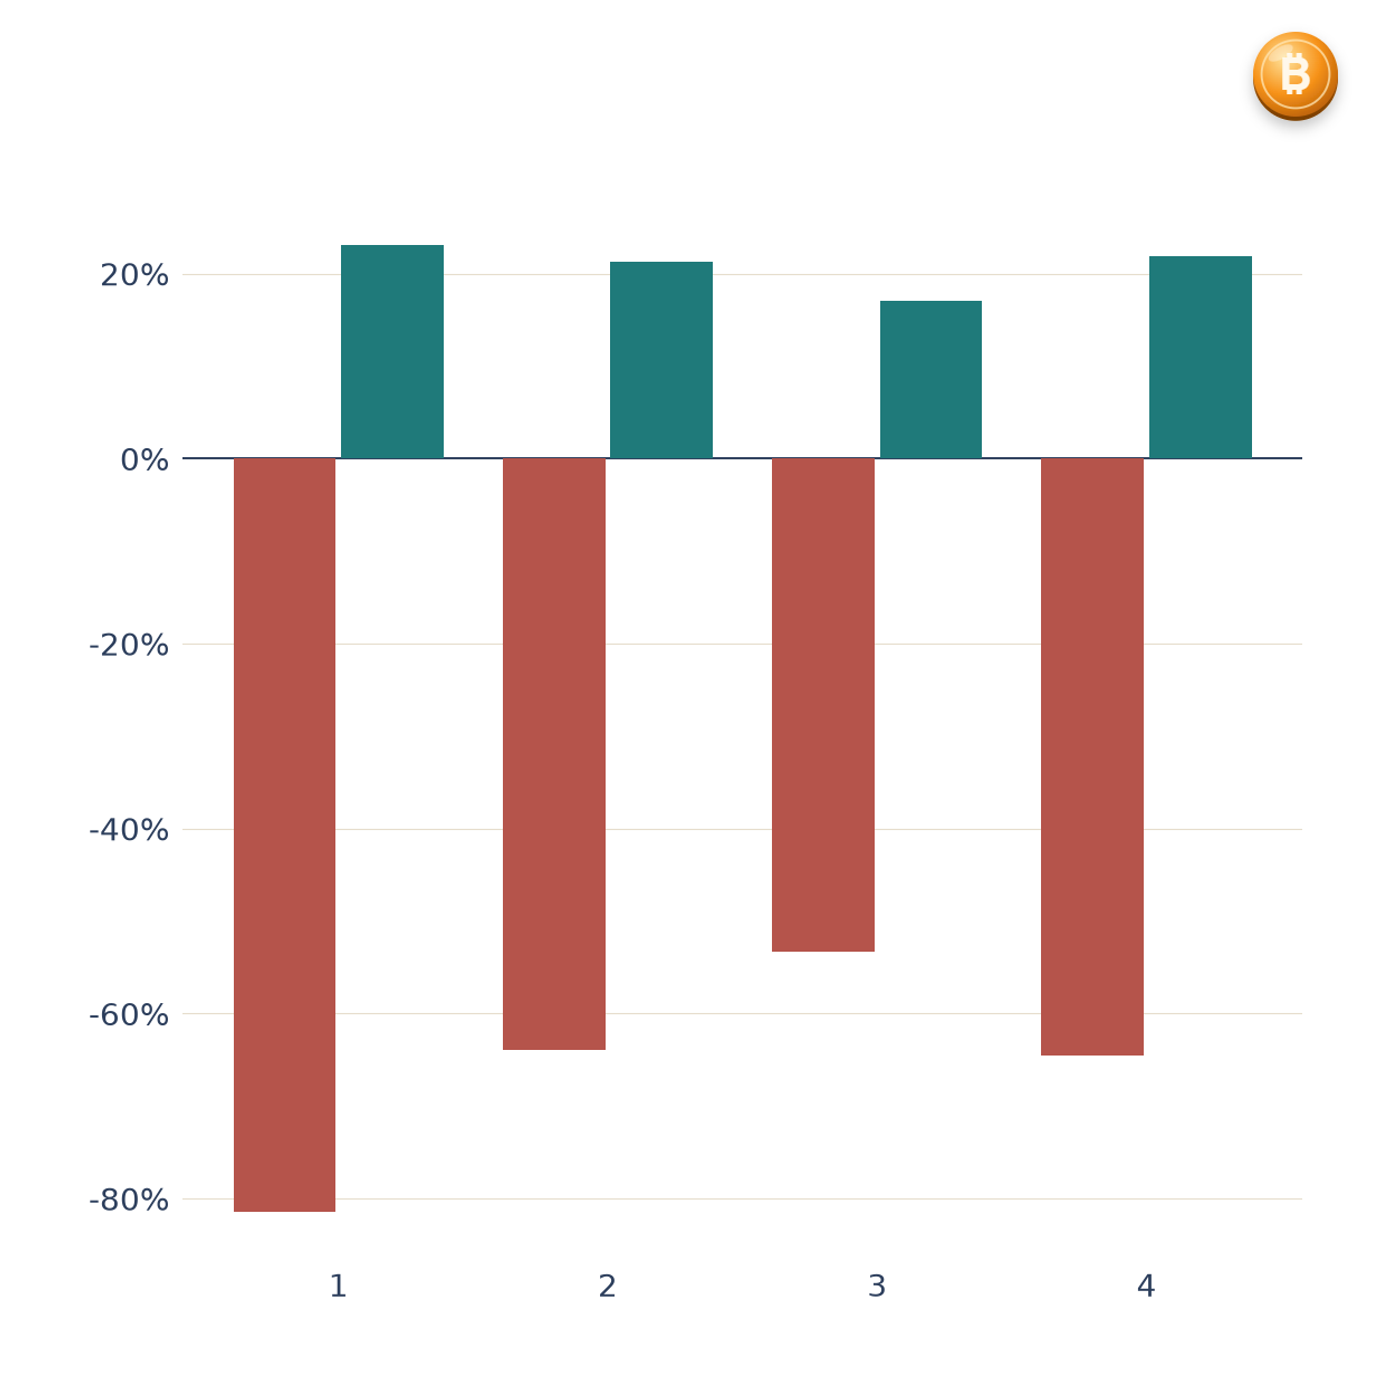
비트코인 전략 4개의 최대낙폭 비교(2018-01~2026-10)
- 보유 — 규칙: 처음부터 끝까지 100% 보유 · CAGR: 23.1% · MDD: −81.5% · 칼마: 0.28 · 최장 수중 기간: 1,045일
- 200일선 — 규칙: 종가가 200일 이동평균 위일 때만 보유 · CAGR: 21.3% · MDD: −64.0% · 칼마: 0.33 · 최장 수중 기간: 1,052일
- 50대50 — 규칙: 비트코인 50%·현금 50% 고정 · CAGR: 17.1% · MDD: −53.3% · 칼마: 0.32 · 최장 수중 기간: 936일
- 변동성 맞춤 — 규칙: 30일 변동성이 연 40%를 넘으면 그만큼 비중 축소 · CAGR: 21.9% · MDD: −64.5% · 칼마: 0.34 · 최장 수중 기간: 839일
세 가지 방법 모두 보유보다 MDD를 17~28%포인트 줄였습니다. 연수익률은 1.2~6.0%포인트 내려갔지만, 낙폭 1당 수익(칼마)은 모두 보유보다 나았습니다.
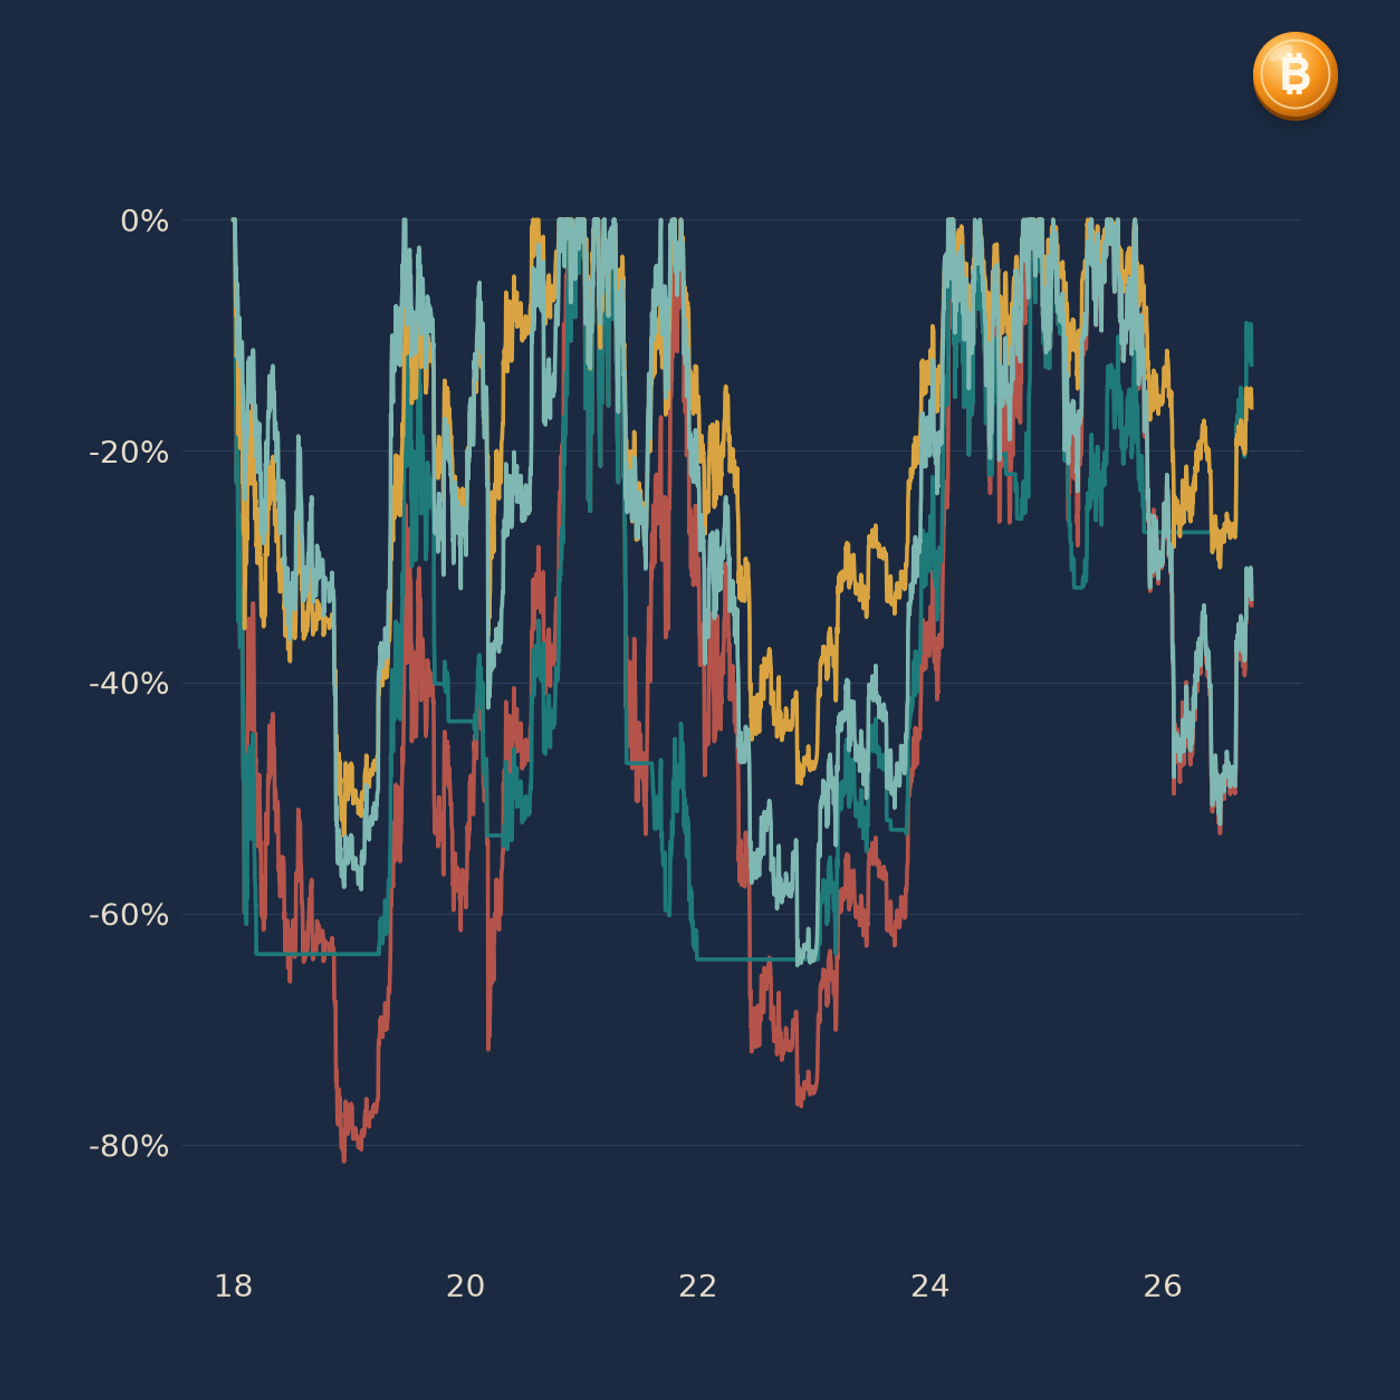
MDD만 보면 놓치는 것: 회복 기간
200일선 전략은 MDD를 −81.5%에서 −64.0%로 줄였지만, 최장 수중 기간은 1,052일로 보유(1,045일)와 거의 같았습니다. 낙폭은 얕아졌어도 "이전 고점을 다시 넘기까지 3년 가까이 기다리는 시간"은 줄지 않은 것입니다.
연도별로 보면 이유가 보입니다. 200일선 전략은 2022년 하락장을 0%로 피했지만, 2021년에는 보유(+59.4%)와 달리 −21.0%를 기록했습니다. 횡보 속 잦은 신호로 비용과 손실이 쌓였기 때문입니다. 반대로 최장 수중 기간이 가장 짧았던 것은 변동성 맞춤(839일)이었습니다. 변동성이 커질 때 비중을 미리 줄여 깊은 구간에서 덜 잃었습니다.
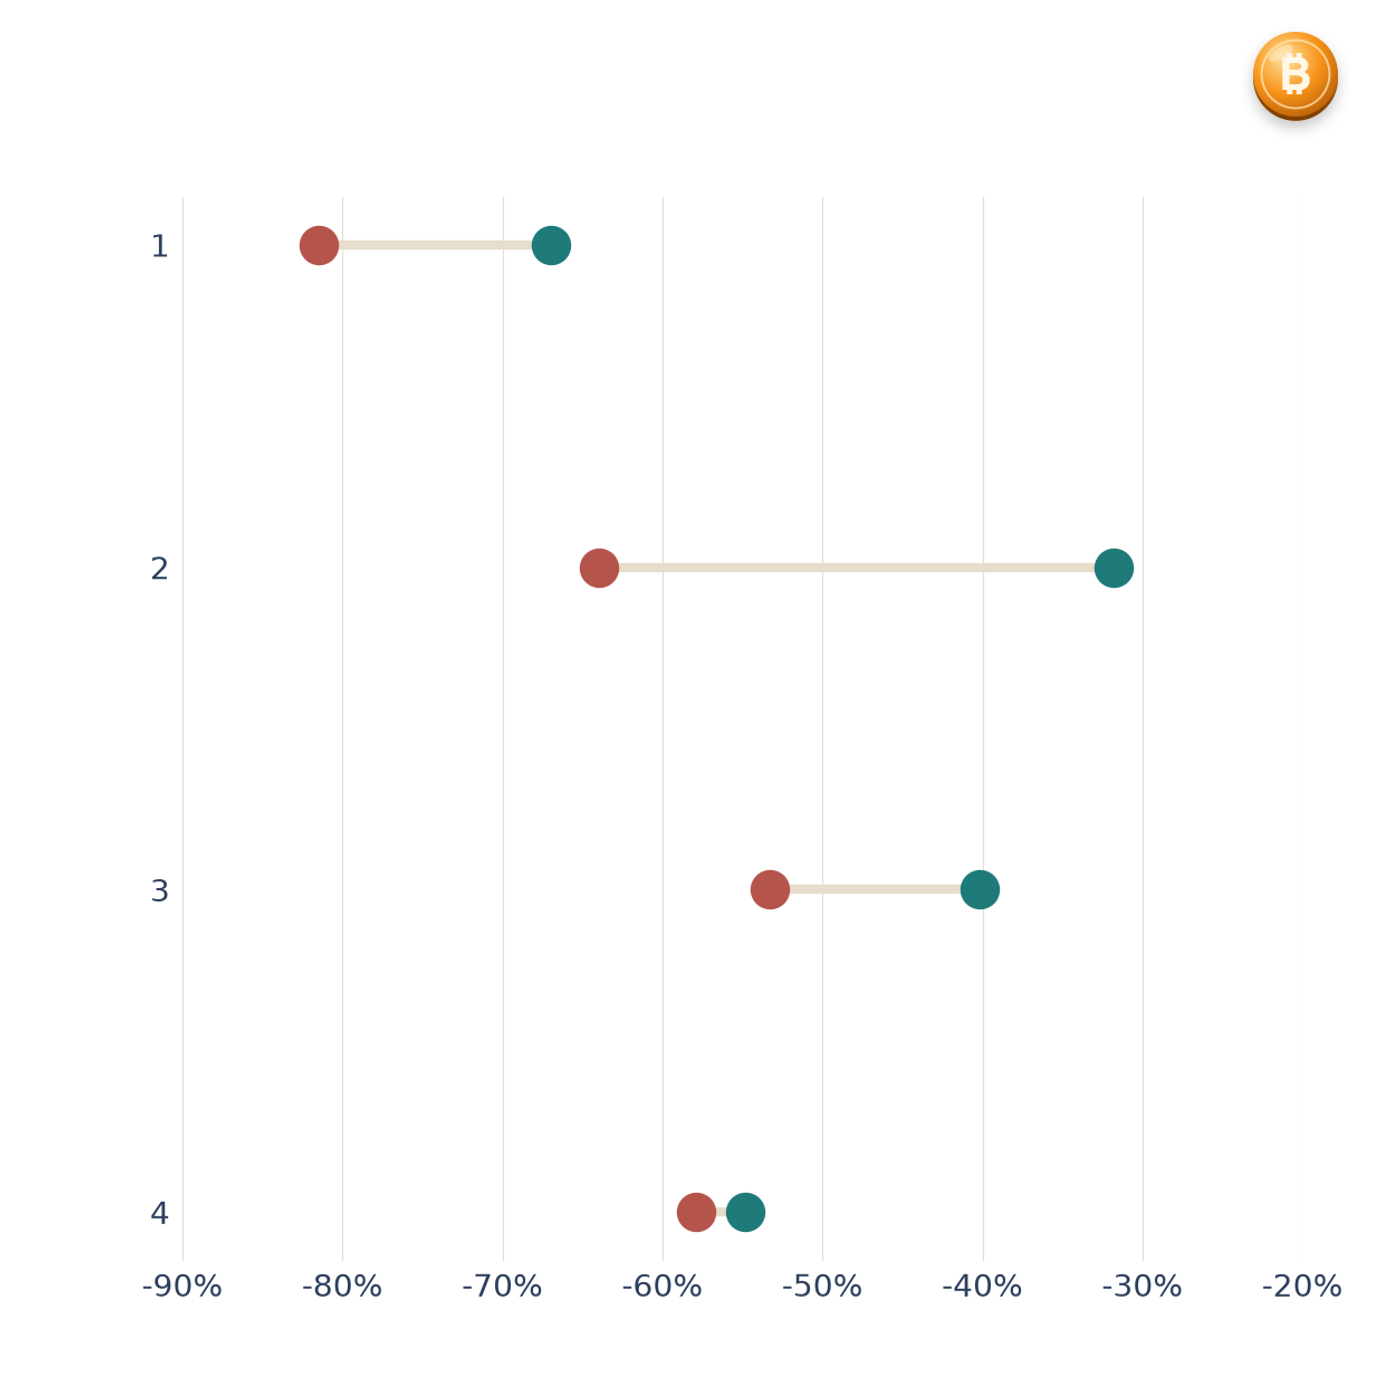
같은 전략도 기간에 따라 최대낙폭이 달랐다
- 보유 — 2018~2021 MDD: −81.5% · 2022~2026 MDD: −67.0%
- 200일선 — 2018~2021 MDD: −64.0% · 2022~2026 MDD: −31.8%
- 50대50 — 2018~2021 MDD: −53.3% · 2022~2026 MDD: −40.2%
- 변동성 맞춤 — 2018~2021 MDD: −57.9% · 2022~2026 MDD: −54.8%
200일선 전략의 MDD는 기간을 바꾸자 절반으로 줄었습니다. 백테스트 MDD는 그 기간에 한 번 일어난 최악의 사건일 뿐, 앞으로의 한계를 뜻하지 않습니다. 그래서 실전에서는 백테스트 MDD보다 1.5배 정도 깊은 낙폭이 올 수 있다고 가정하고 비중을 정하는 편이 안전합니다.
시스템트레이딩에서 최대낙폭 MDD를 쓰는 규칙
- 전략을 비교할 때는 CAGR 단독이 아니라 칼마 비율과 최장 수중 기간을 함께 봅니다.
- 백테스트 기간을 둘 이상으로 나눠 MDD가 얼마나 흔들리는지 확인합니다. 한 기간에서만 좋은 결과는 과최적화 신호일 수 있습니다.
- 실전 비중은 "백테스트 MDD × 1.5"가 내 손실 한도 안에 들어오도록 정합니다.
- 실운용 낙폭이 백테스트 MDD를 넘으면 전략을 멈추고 점검하는 기준을 미리 정해 둡니다.
퀀트알파의 전략 검증도 이 네 단계를 거친 뒤에야 실전 비중을 정합니다. 학습 기간 1위 설정이 검증 기간에서 무너진 실험은 "백테스팅 과최적화, 162개 조합 실험"(https://www.quant-alpha.kr/blog/backtest-overfitting-bitcoin-experiment)에, 낙폭을 줄이는 청산 규칙 비교는 "추적 손절매 방법, ATR 손절과 비교한 135회 시뮬레이션"(https://www.quant-alpha.kr/blog/trailing-stop-atr-bitcoin-simulation)에 정리해 두었습니다.
최대낙폭 MDD 데이터 요약
- 2018년 이후 비트코인 보유의 MDD는 −81.5%, 이전 고점 회복까지 최장 1,045일이었습니다.
- 200일선·50대50·변동성 맞춤은 MDD를 17~28%포인트 줄였고, 칼마 비율은 모두 보유보다 높았습니다.
- 낙폭을 줄여도 회복 기간이 줄지 않는 경우(200일선 1,052일)가 있어, 수중 기간을 함께 봐야 합니다.
- 같은 전략도 기간에 따라 MDD가 절반까지 달라져, 실전 비중은 여유를 두고 정해야 합니다.
함께 읽으면 좋은 글
- 비트코인 고점대비 하락률과 과거 사이클 비교: https://www.quant-alpha.kr/blog/bitcoin-drawdown-from-ath-one-year
자주 묻는 질문
Q. 최대낙폭 MDD는 몇 %면 괜찮은가요?
A. 정답은 없고 내 손실 한도에 달려 있습니다. 다만 비트코인 단순 보유는 2018년 이후 −81.5%였으므로, 전략의 MDD가 이보다 얼마나 작은지와 그 대가로 줄어든 수익을 함께 비교하는 것이 현실적입니다.
Q. 비트코인 최대낙폭은 얼마였나요?
A. 일간 종가 기준으로 2013년 이후 가장 깊은 낙폭은 2013년 12월~2015년 1월 −84.9%, 2018년 이후로는 2018년 −81.5%였습니다.
Q. CAGR과 MDD 중 무엇을 먼저 봐야 하나요?
A. 둘을 함께 봐야 합니다. CAGR을 MDD로 나눈 칼마 비율과 최장 수중 기간까지 보면, 수익은 높지만 끝까지 버티기 어려운 전략을 걸러낼 수 있습니다.
Q. 백테스트 MDD보다 실전 낙폭이 더 커질 수 있나요?
A. 그렇습니다. 이번 비교에서도 같은 전략의 MDD가 기간에 따라 절반까지 달라졌습니다. 백테스트 MDD보다 깊은 낙폭을 가정하고 비중을 정하는 것이 안전합니다.
수익률보다 낙폭과 회복 기간을 먼저 따지는 퀀트알파의 전략 검증 원칙이 궁금하다면 홈페이지에서 확인해 보세요. 텔레그램 무료방 안내도 홈페이지에서 제공됩니다.
투자 위험 고지
본 글의 수치는 과거 일간 종가로 계산한 단순 전략 백테스트이며 실제 운용 기록이 아닙니다. 비용·체결 조건을 단순화했고, 과거 최대낙폭이 미래의 최대 손실을 보장하지 않습니다. 가상자산은 변동성이 매우 크며 원금 손실이 발생할 수 있습니다.
출처
- 비트스탬프 BTC/USD 일간 종가(2013-01-01~2026-10-07, 2026-10-08 08:10 KST 조회), 퀀트알파 직접 계산(전략 4개, 신호 다음 날 실행, 편도 비용 0.1%)