 Quant Alpha
비트코인 변동성 감소, 20일 변동성 25.2%가 말하는 것과 과거 34번의 결과
비트코인 변동성 감소가 어느 정도인지 20일 실현 변동성 25.2%(2016년 이후 하위 6.4%)로 계산하고, 변동성이 이만큼 낮았던 34번 뒤 30일의 흔들림과 방향을 비교했습니다. 비트코인 변동성 전망과 확인할 일정도 정리합니다.
목차
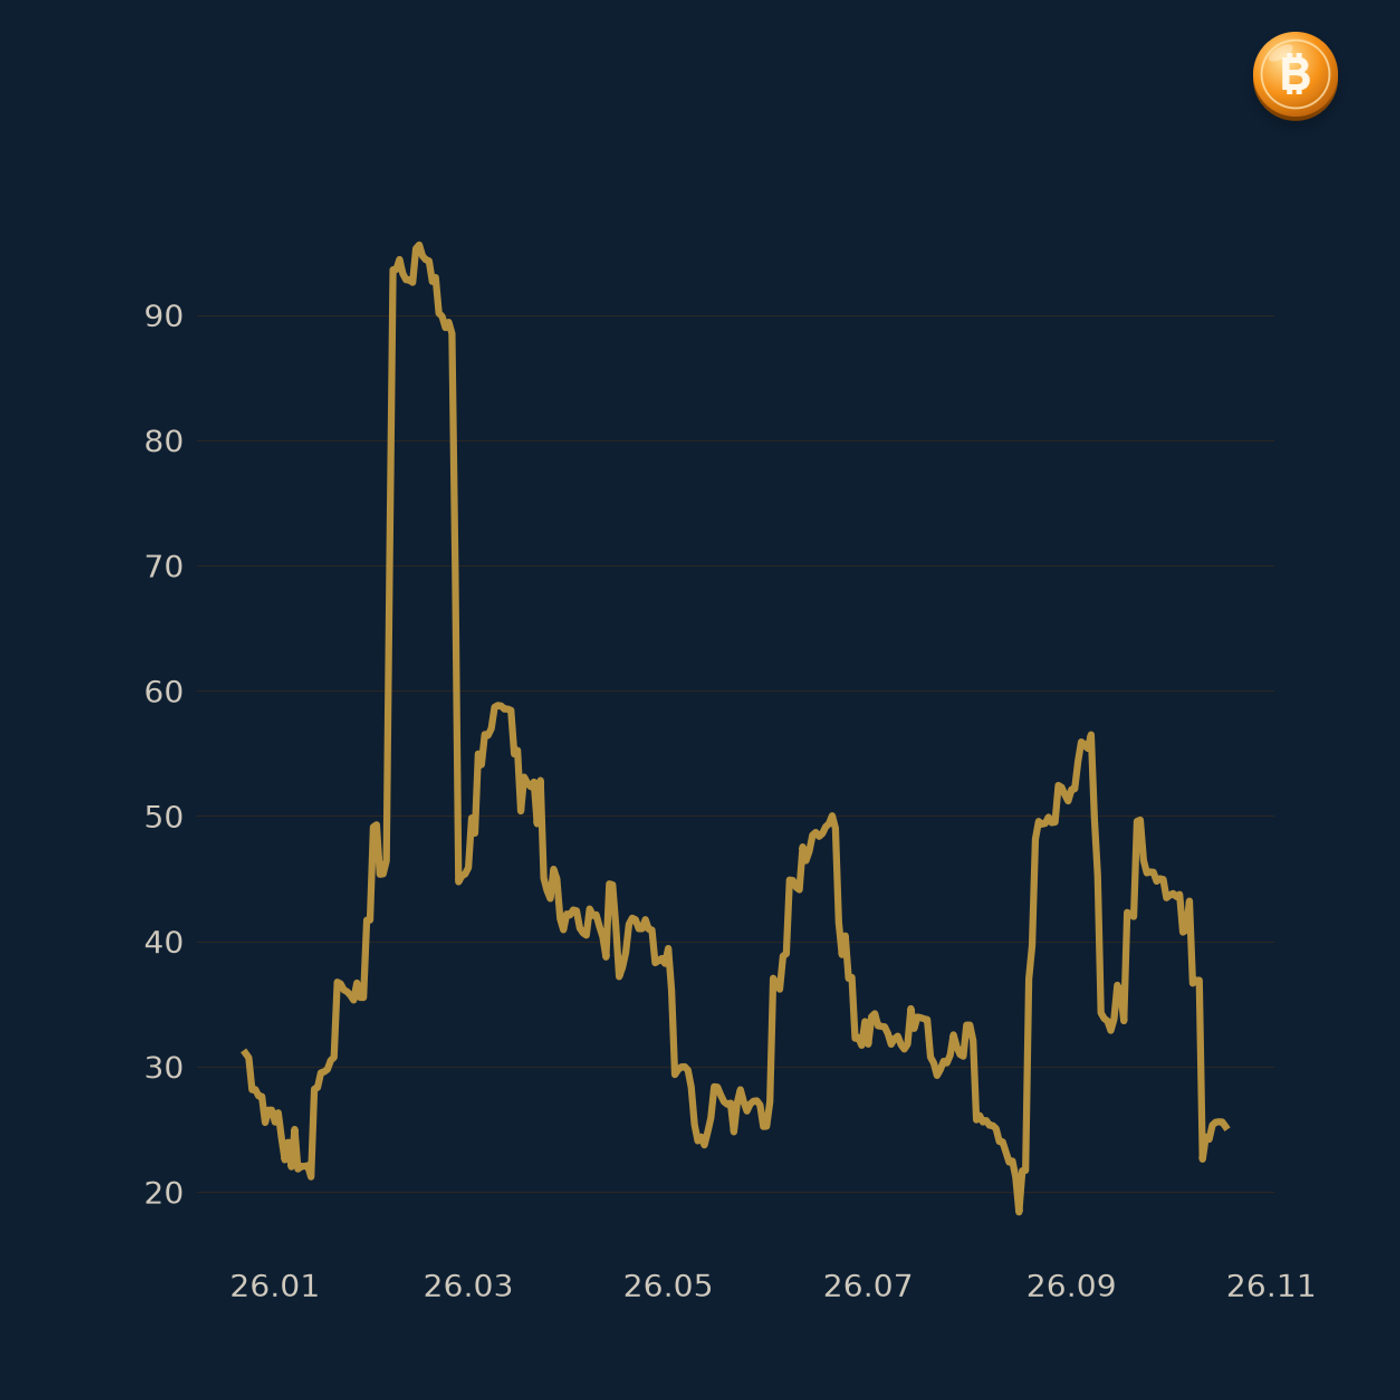
비트코인 변동성 감소는 지금 숫자로 분명합니다. 10월 18일(UTC 기준)까지 20일 실현 변동성은 25.2%로, 2016년 이후 날짜 중 하위 6.4%입니다. 그런데 변동성이 이만큼 낮았던 34번을 보면 그 뒤 30일이 오히려 평소보다 덜 흔들린 경우가 더 많았습니다.
변동성이 낮다고 곧 큰 움직임이 오는 것은 아니었고, 방향도 한쪽으로 정해져 있지 않았습니다. 다만 2025년 이후에는 이런 구간 뒤 가격이 내려간 경우가 많았습니다. 아래에 근거를 정리했습니다.
비트코인 변동성 지표, 지금 얼마나 낮은가
20일 실현 변동성은 최근 20일 일간 수익률의 표준편차에 365의 제곱근을 곱해 연 단위로 바꾼 값입니다. 비트코인 변동성 지표로 가장 단순하게 쓰는 방식입니다.
- 20일 실현 변동성(10월 18일 기준) — 값: 25.2%
- 2016년 이후 평균 — 값: 59.6%
- 2016년 이후 중앙값 — 값: 53.9%
- 20일 변동성의 위치 — 값: 하위 6.4%
- 60일 실현 변동성 — 값: 41.2%
- 10월 12~18일 고점·저점 차이 — 값: 5.6% (79,694~84,254달러)
20일 변동성은 평균의 절반에도 못 미치지만 60일 변동성은 41.2%로 더 높습니다. 최근 20일 사이에 갑자기 조용해졌다는 뜻입니다. 10월 14~15일 물가 발표와 10월 16일 연준 의장 연설에도 가격이 크게 벗어나지 않은 결과입니다.
비트코인 변동성 감소 뒤 30일, 34번의 결과
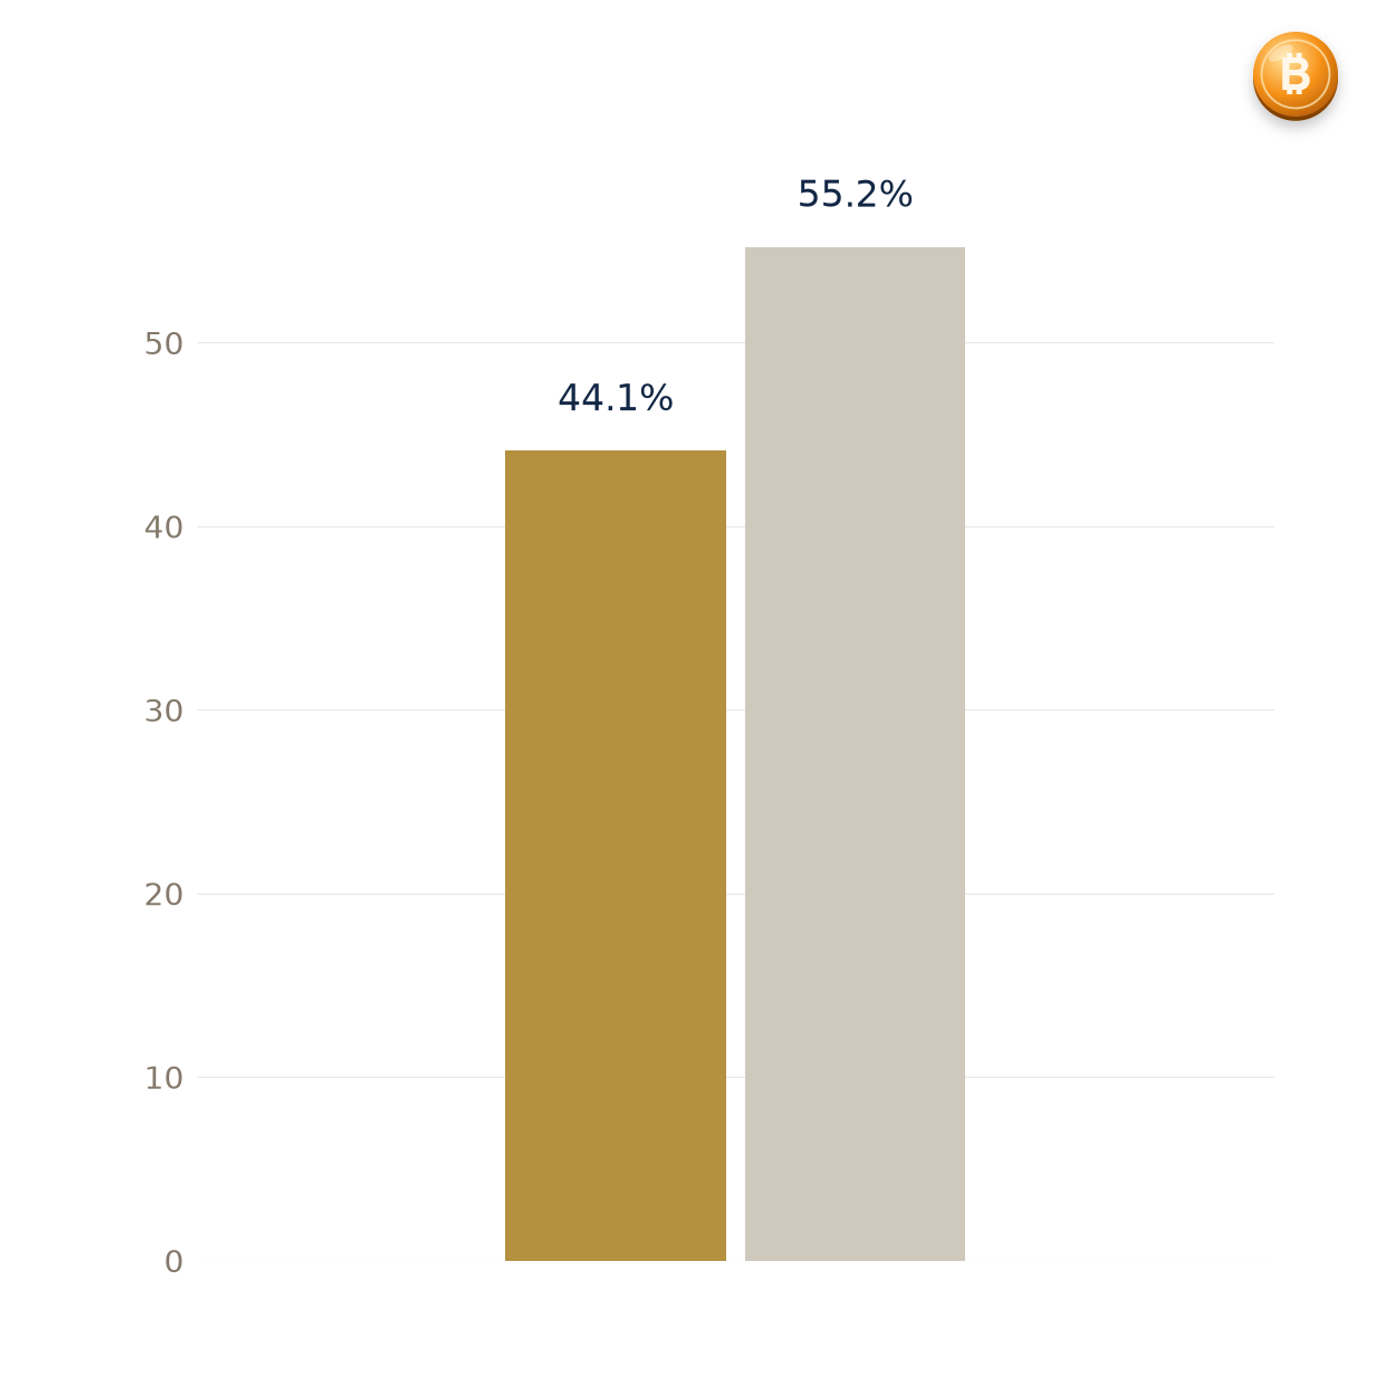
20일 변동성이 27% 이하였던 날을 2016년부터 찾았습니다. 같은 구간이 이어지지 않도록 20일 이상 떨어진 날만 남기니 34번이었고, 각각 30일 뒤까지의 흔들림과 방향을 계산했습니다.
- 30일 동안 고점·저점 차이 중앙값 — 34번(낮은 변동성): 19.5% · 전체 날짜: 21.5%
- 고점·저점 차이 20% 이상 비율 — 34번(낮은 변동성): 44.1% · 전체 날짜: 55.2%
- 30일 뒤 오른 비율 — 34번(낮은 변동성): 58.8% · 전체 날짜: 57.7%
- 30일 수익률 절대값 중앙값 — 34번(낮은 변동성): 12.8% · 전체 날짜: 11.6%
(비트스탬프 BTC/USD 일봉, 2016-01~2026-10-18, 2026-10-19 06:45 KST 조회, 퀀트알파 계산)
변동성이 낮았던 뒤에도 30일 동안 20% 이상 흔들린 경우가 절반 가까이(44.1%)였습니다. 그러나 평소(55.2%)보다는 낮았습니다. 이 결과는 '조용하면 곧 폭발한다'는 통념을 지지하지 않습니다.
비트코인 횡보장 뒤의 방향, 위쪽이 더 많았지만 최근에는 달랐다
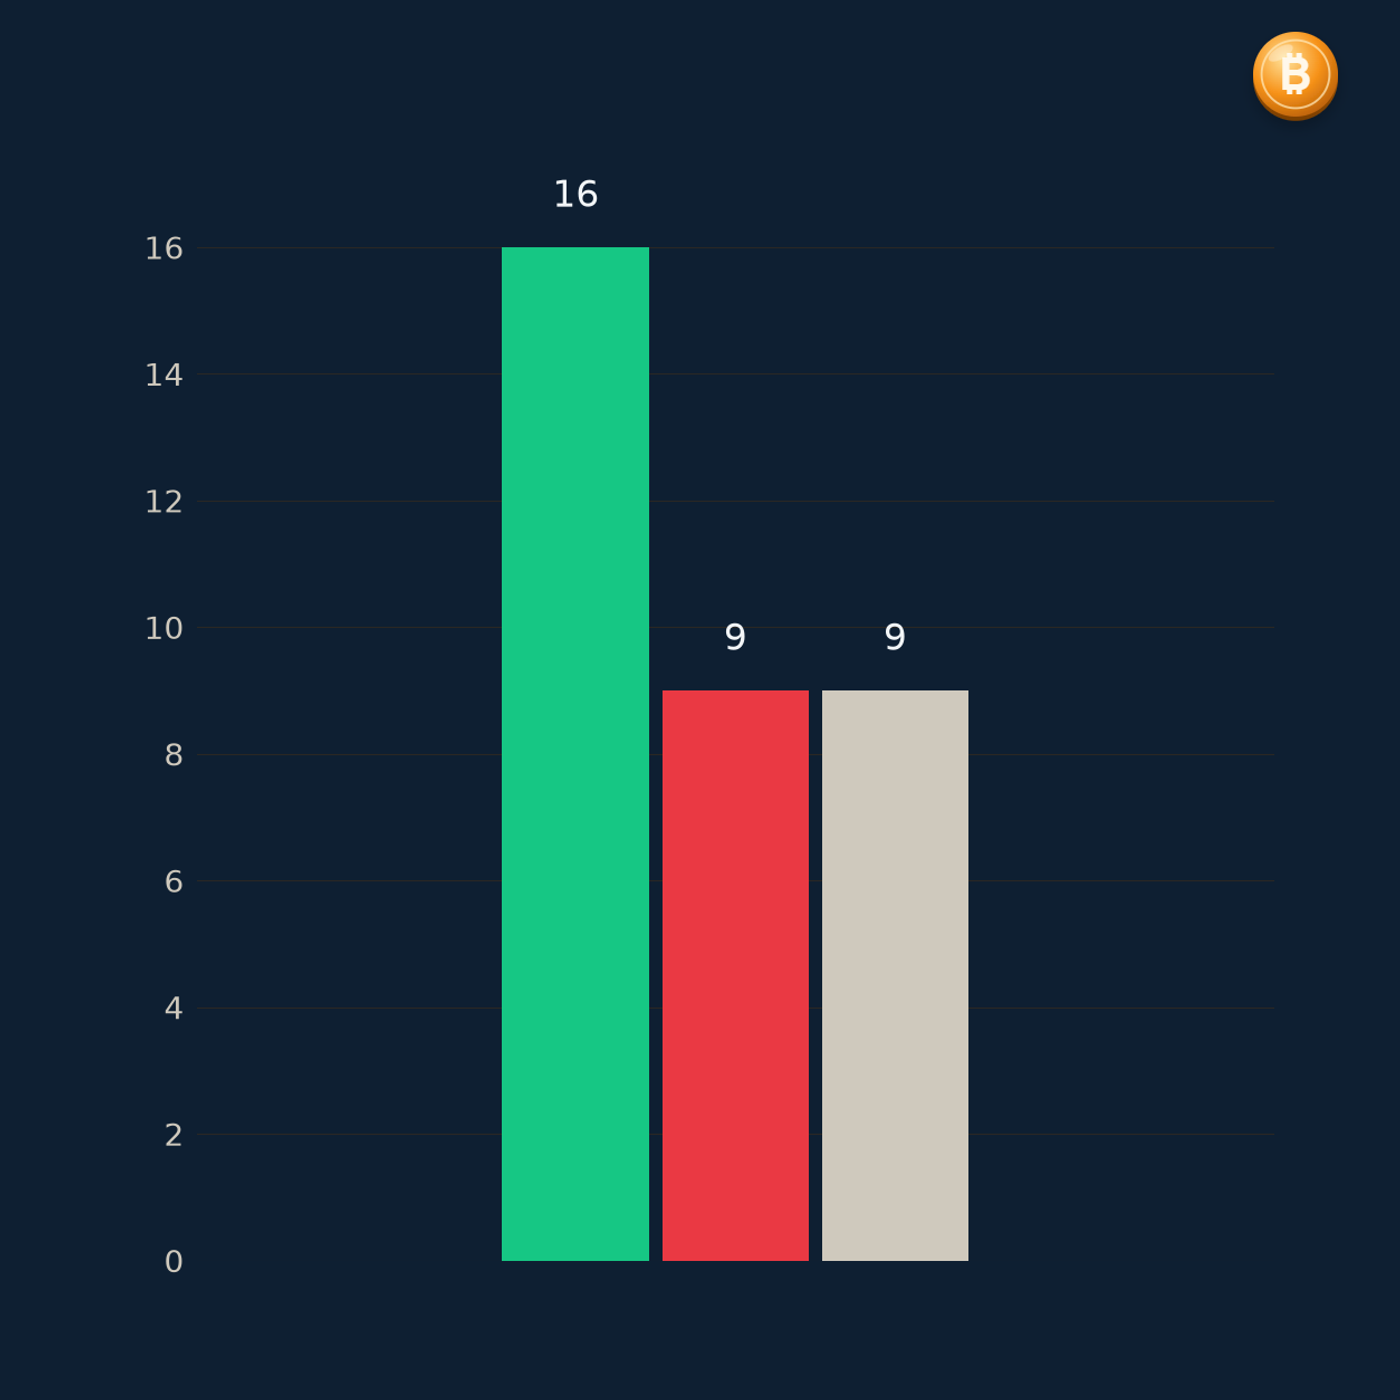
방향은 시작 가격에서 먼저 10%를 벗어난 쪽으로 보았습니다. 34번 중 위쪽이 16번, 아래쪽이 9번이었고 9번은 30일 안에 어느 쪽으로도 10%를 넘지 않았습니다.
- 2016~2023년 — 사례 수: 25 · 30일 뒤 하락: 7 · 하락 비율: 28%
- 2024년 이후 — 사례 수: 9 · 30일 뒤 하락: 7 · 하락 비율: 78%
2024년 이후 9번의 30일 수익률은 2024-06-09 −16.7%, 2025-02-23 −9.2%, 2025-07-22 −6.3%, 2025-08-11 −4.0%, 2025-09-14 −2.0%, 2025-12-29 +2.4%, 2026-05-09 −21.8%, 2026-05-29 −18.9%, 2026-08-03 +21.8%였습니다. 2025년 이후만 세면 8번 중 6번이 하락입니다.
옛 사례에서는 낮은 변동성 뒤 위쪽 이탈이 많았지만 최근에는 가격이 내려간 경우가 더 많았습니다. 다만 사례가 적어 경향으로만 읽어야 합니다.
비트코인 변동성 전망, 10월 28일 금리 결정과 11월 3일 선거
앞으로 변동성이 커질 만한 일정이 이어집니다. 10월 28일 FOMC(한국 시간 10월 29일 새벽 3시)와 같은 날 한국 시간 오후 9시 30분의 9월 PCE 물가, 11월 3일 미국 중간선거입니다. 금리 선물 기준 10월 28일 동결 70%, 인상 30%였고 12월 9일까지 누적 인상은 87%였습니다(10월 15일 18:30 KST 기준).
- 상승: 종가로 84,254달러(10월 12일 고점)를 넘어서면 박스권 위쪽 이탈로 볼 수 있습니다.
- 중립: 79,694~84,254달러 안에서 움직이면 낮은 변동성이 이어질 수 있습니다.
- 하락: 79,694달러(10월 15일 장중 저점)를 종가로 내주면 77,500~78,000달러가 다음 시험대입니다.
시스템트레이딩이라면 낮은 변동성 구간을 이렇게 다룬다
변동성이 낮을 때 가장 위험한 것은 '곧 터질 것'이라는 기대로 미리 크게 들어가는 것입니다. 위 결과처럼 방향도 시점도 정해져 있지 않기 때문입니다. 시스템트레이딩은 예측 대신 조건을 정해 둡니다.
- 경계선을 먼저 정합니다. 10월 12~18일 고점·저점 같은 구간 끝을 종가로 넘는지만 보고, 그 전에는 새 진입을 하지 않습니다.
- 크기는 변동성에 맞춥니다. 변동성이 낮을수록 손절 폭도 좁게 잡히므로 같은 위험 한도에서 크기를 키울 수 있지만, 정해 둔 한도를 넘기지 않습니다.
- 일정 전에는 줄입니다. 10월 28일 금리 결정 같은 큰 발표 전에는 포지션 크기를 미리 낮춰 둡니다.
변동성 돌파를 규칙으로 만든 방식은 "볼린저밴드 스퀴즈 전략"에서, 공포지수가 크게 오른 날의 반응은 "vix 지수 20 근접"에서 볼 수 있습니다. 변동성에 맞춰 비중을 조절하는 방법은 "변동성 타겟팅"에 정리했습니다.
 볼린저밴드 스퀴즈 전략, 비트코인 데이터로 만든 규칙과 성적표볼린저밴드 스퀴즈 전략을 비트코인으로 검증했습니다. 밴드 수축 뒤 상단 돌파 매수·중심선 이탈 청산 규칙은 2018년 이후 32번 거래, 승률 37.5%였지만 연 15.9%·최대낙폭 −29.7%로 보유보다 낙폭이 크게 작았습니다.quant-alpha.kr
 vix 지수 20 근접, 공포지수가 하루에 20% 넘게 뛴 날의 비트코인vix 지수가 10월 16일 하루 21% 뛰어 19.99를 기록했습니다. 2017년 이후 VIX가 하루 20% 이상 급등한 60번을 계산하니 비트코인은 당일 평균 −2.9%, 다음 날엔 56%가 반등했습니다. vix 지수 뜻과 해석도 정리합니다.quant-alpha.kr
 변동성 타겟팅 방법, 비트코인 2018년 이후 백테스트로 본 얻는 것과 잃는 것변동성 타겟팅이 무엇인지 계산식과 예시로 설명하고 비트코인 2018년 이후 일봉으로 백테스트했습니다. 최대낙폭은 −81.5%에서 −65.5%로 줄었지만 최종 배수는 6.05배에서 4.73배로 낮아졌습니다.quant-alpha.kr
자주 묻는 질문
Q. 비트코인 변동성 감소는 어느 정도인가요?
A. 10월 18일 기준 20일 실현 변동성은 25.2%로 2016년 이후 평균(59.6%)의 절반에도 못 미치고, 같은 기간 날짜 중 하위 6.4%입니다.
Q. 비트코인 변동성이 낮으면 곧 크게 움직이나요?
A. 변동성이 낮았던 34번 뒤 30일 동안 고점·저점 차이가 20% 이상 벌어진 비율은 44.1%로 평소(55.2%)보다 낮았습니다. 낮다고 곧 폭발하는 것은 아니었습니다.
Q. 비트코인 변동성 지표는 어떻게 계산하나요?
A. 최근 20일 일간 수익률의 표준편차에 365의 제곱근을 곱해 연 단위로 바꿉니다. 거래소의 변동성 지수(옵션 기반)와는 계산 방식이 다릅니다.
Q. 비트코인 횡보장 뒤에는 오르나요, 내리나요?
A. 34번 중 먼저 10%를 벗어난 방향은 위쪽 16번, 아래쪽 9번이었습니다. 다만 2025년 이후 8번 중 6번은 30일 뒤 하락해, 최근에는 아래쪽이 더 많았습니다.
변동성이 낮을 때도 높을 때도 정해 둔 조건과 손실 한도로 움직이는 퀀트알파의 운용 원칙이 궁금하다면 홈페이지에서 확인해 보세요.
https://quant-alpha.kr/?utm_source=web_blog&utm_medium=blog
매일 운용 현황은 퀀트알파 텔레그램 채널에서 확인해 보세요.
 퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl
출처
- 비트스탬프 BTC/USD 일봉(2016-01~2026-10-18), 2026-10-19 06:45 KST 조회, 퀀트알파 직접 계산(20일 실현 변동성, 변동성 약 27% 이하 34번)
- 금리 선물 확률: CBOT 연방기금 선물 기준(2026-10-15 18:30 KST), 연준 FOMC 일정, 미국 경제분석국(BEA) 9월 PCE 발표 일정