 Quant Alpha
볼린저밴드 하단 매수, 승률이 높은데도 손실이 난 8년 백테스트
비트코인 일봉 8년으로 볼린저밴드 하단 매수를 백테스트하면 승률은 62.7%였지만 평균 손실이 −12.8%로 평균 이익 +6.6%의 두 배라 최종 0.52배였습니다. 손절·보유기간 제한 효과도 비교했습니다.
목차
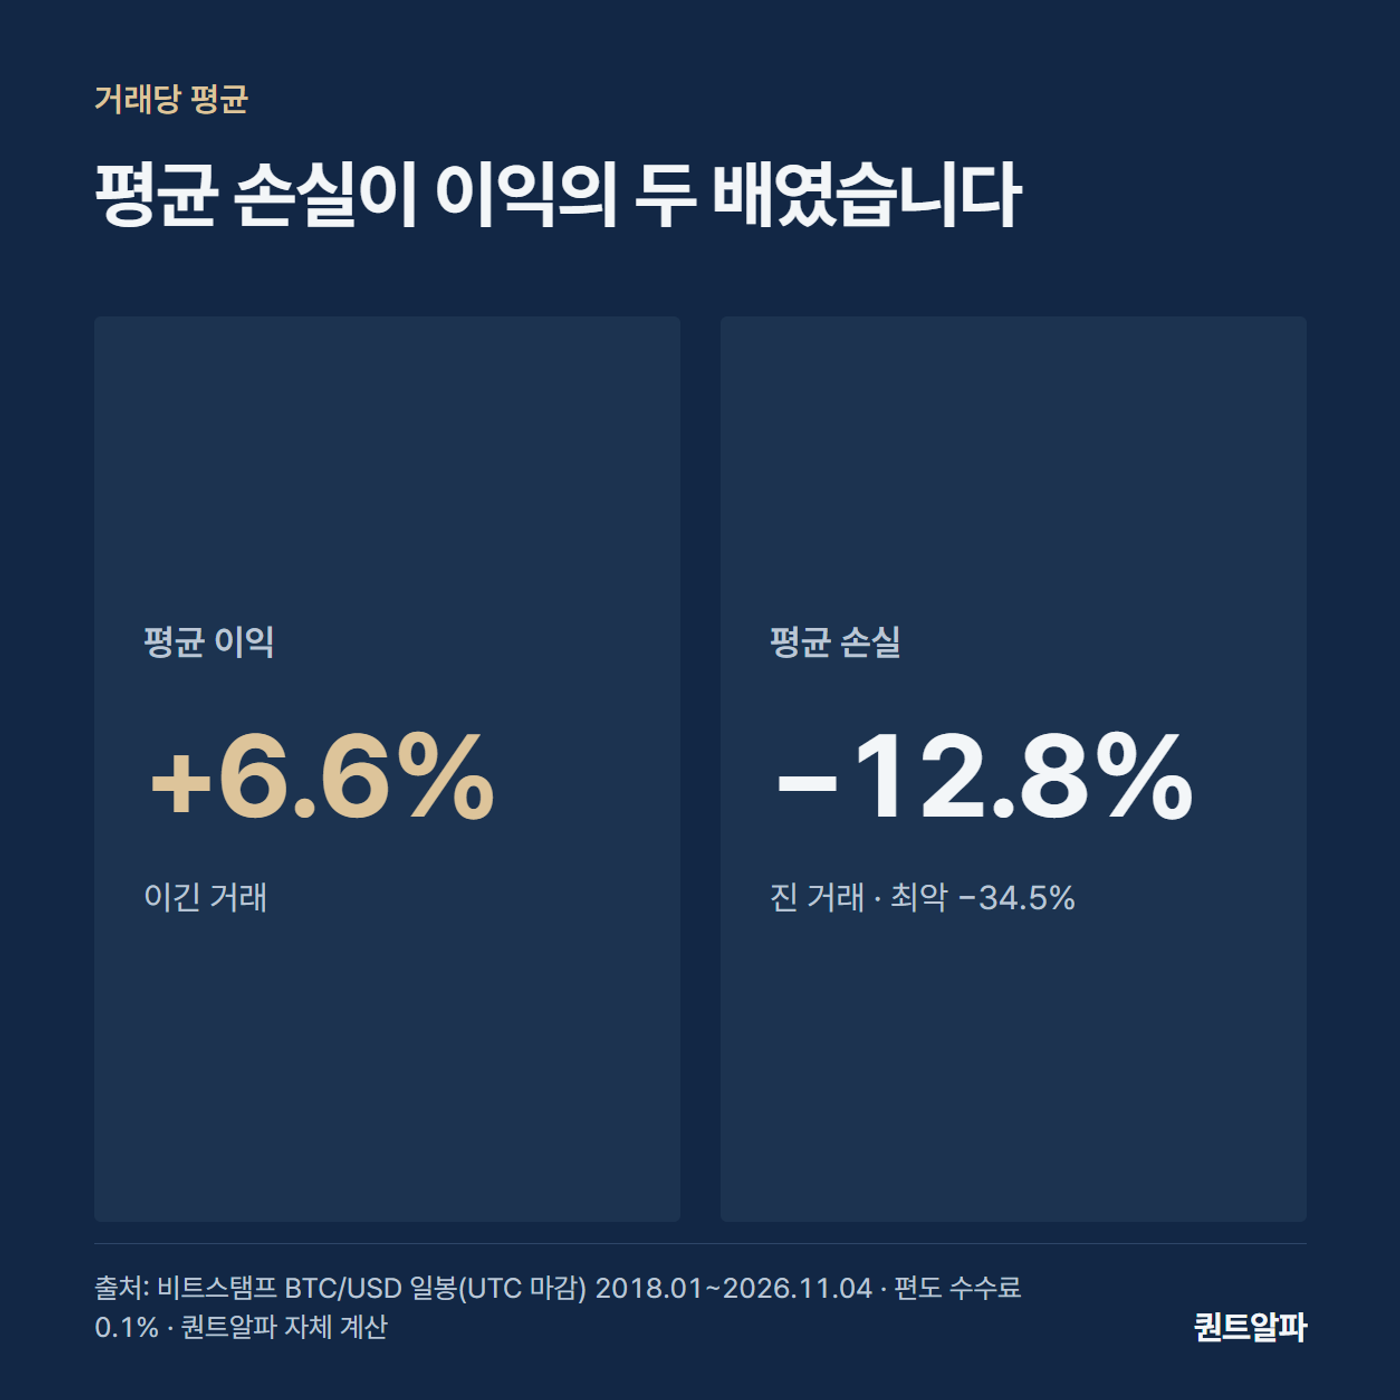
볼린저밴드 하단에서 사는 전략은 종가가 하단 밴드 아래로 내려가면 사고 20일 이동평균선(중심선)을 회복하면 파는 평균회귀 규칙이고, 비트코인 일봉 8년 백테스트에서 승률은 62.7%였지만 최종 배수는 0.52배로 자산이 절반으로 줄었습니다. 이유는 평균 이익이 +6.6%인데 평균 손실이 −12.8%로 두 배였기 때문입니다.
손절을 −10%로 두면 0.61배, −15%로 두면 0.44배였고 어느 쪽도 손실 구간을 벗어나지 못했습니다. 어떤 규칙으로 계산했고 무엇이 문제였는지 숫자로 확인하고, 시스템트레이딩 규칙으로 옮길 때 고쳐야 할 점을 정리합니다.
볼린저밴드 하단 매수 규칙과 계산 방법
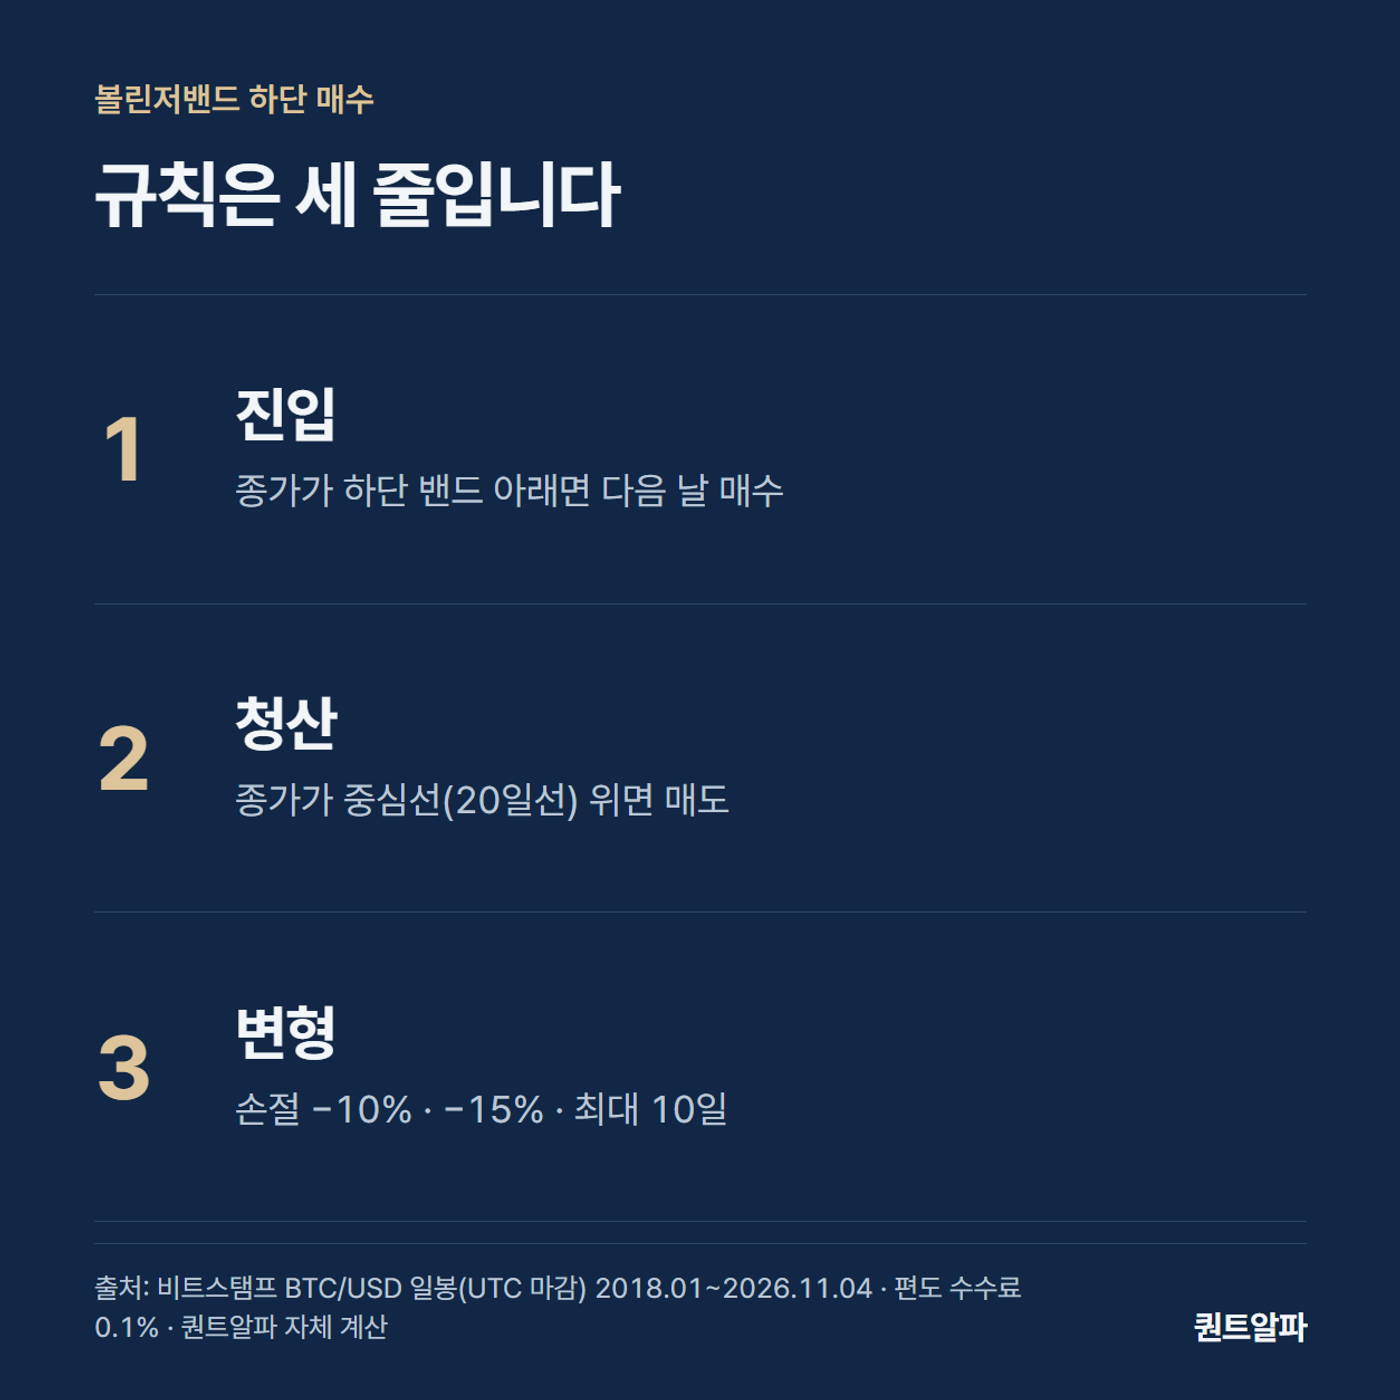
규칙은 단순합니다. 종가가 20일 이동평균선에서 표준편차 2배를 뺀 하단 밴드보다 낮으면 다음 날부터 보유하고, 종가가 중심선(20일 이동평균선)을 넘으면 청산합니다. 손절을 넣은 변형은 진입 종가에서 10%나 15% 아래로 내려가면 청산하고, 보유기간을 제한한 변형은 10일 안에 청산합니다.
사용한 자료는 2018년 초부터 11월 4일까지 UTC 기준으로 마감된 비트스탬프 일봉 3,230개이고, 이 가운데 하단 밴드 아래에서 마감한 날이 163번이었습니다. 신호는 종가로 판단해 다음 날부터 반영했고 편도 수수료 0.1%, 롱 온리, 레버리지 없음으로 계산했습니다.
볼린저밴드 백테스트 결과, 승률은 높았지만
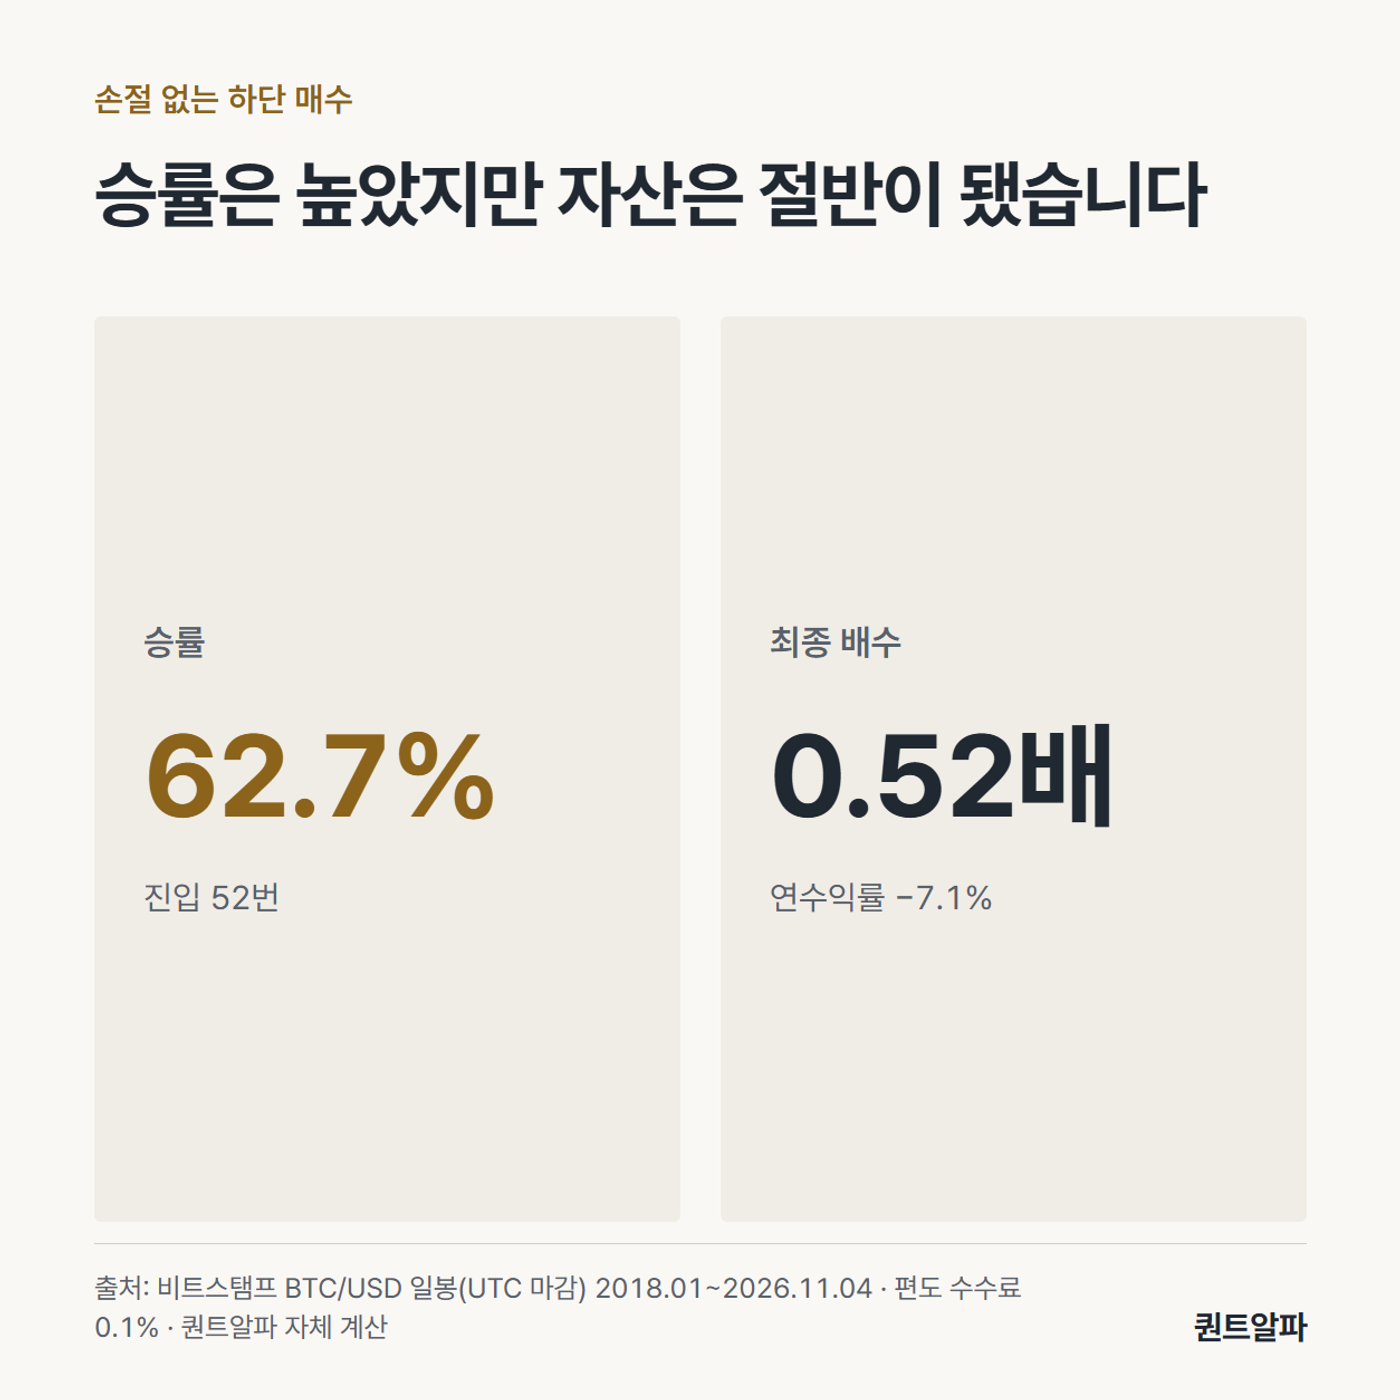
- 손절 없음 — 최종 배수: 0.52배 · 연수익률: −7.1% · 최대낙폭: −76.2% · 진입: 52번 · 승률: 62.7% · 평균 이익: +6.6% · 평균 손실: −12.8%
- 손절 −10% — 최종 배수: 0.61배 · 연수익률: −5.4% · 최대낙폭: −66.7% · 진입: 65번 · 승률: 65.6% · 평균 이익: +7.3% · 평균 손실: −14.2%
- 손절 −15% — 최종 배수: 0.44배 · 연수익률: −8.8% · 최대낙폭: −73.9% · 진입: 61번 · 승률: 63.3% · 평균 이익: +7.7% · 평균 손실: −14.9%
- 최대 10일 보유 — 최종 배수: 0.56배 · 연수익률: −6.3% · 최대낙폭: −72.5% · 진입: 61번 · 승률: 56.7% · 평균 이익: +6.3% · 평균 손실: −9.2%
- 단순 보유 — 최종 배수: 5.98배 · 연수익률: 해당 없음 · 최대낙폭: −81.5% · 진입: 해당 없음 · 승률: 해당 없음 · 평균 이익: 해당 없음 · 평균 손실: 해당 없음
승률은 56.7~65.6%로 높았지만 평균 손실이 평균 이익의 1.5~2배라서 모든 변형에서 손실이 났습니다. 승률이 높은 규칙은 이기는 거래를 많이 하고도, 가끔 크게 지는 거래 하나가 그동안의 이익을 지워 버릴 수 있다는 점을 보여 줍니다.
손절 −10%를 넣었는데도 평균 손실이 −14.2%였던 것은 일봉 종가로 판단하면 손절선을 지난 뒤의 종가에서 청산되기 때문입니다. 장중 가격이 아니라 종가 기준 판단이라는 한계가 그대로 드러난 결과입니다.
왜 하단 매수는 비트코인에서 약했나
비트코인은 하단 밴드 아래로 내려간 뒤 그대로 더 내려가는 구간이 길었습니다. 손절 없는 방식에서 한 번의 거래가 가장 크게 진 폭은 −34.5%(수수료 제외)였고 가장 길게 보유한 기간은 35일이었습니다. 평균회귀를 기대하고 샀는데 추세가 이어지는 경우였습니다.
같은 데이터로 돌린 상단 돌파 규칙은 표준편차 설정에 따라 4.75배에서 7.98배였습니다. 같은 지표를 반대 방향으로 쓴 두 규칙의 결과가 이렇게 갈린 것은 비트코인에서 한 번 나온 방향이 길게 이어진 시기가 많았다는 뜻이지만, 모든 시기에 그렇다고 단정할 수는 없습니다.
지금 비트코인은 하단 밴드 근처
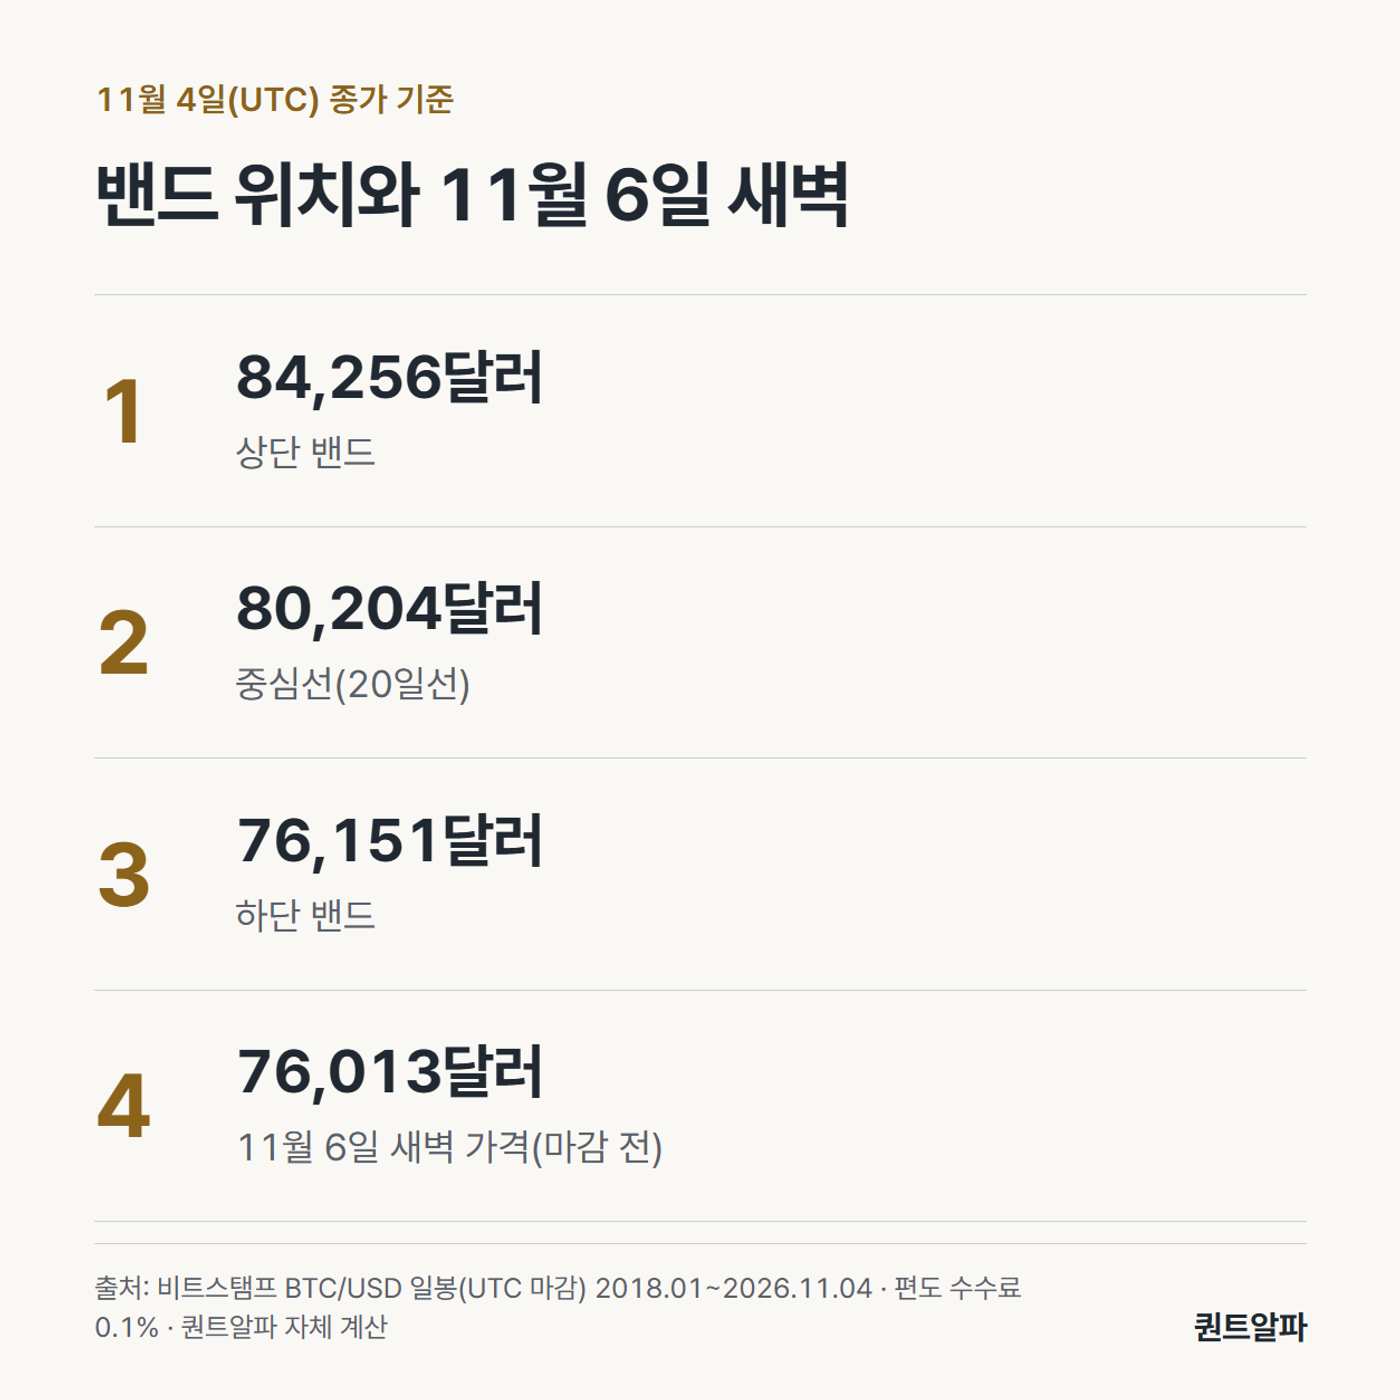
마지막으로 마감된 11월 4일 일봉의 종가는 80,434달러이고, 그날 기준으로 중심선은 80,204달러, 하단 밴드는 76,151달러였습니다. 이후 새벽에 가격이 76,013달러까지 내려가 하단선 바로 아래에 있었지만, 그 봉은 아직 마감 전이고 밴드도 매일 새로 계산되기 때문에 이 규칙으로는 신호가 확정되지 않았습니다.
실제 매매 기록은 텔레그램에 매일 올라갑니다.
 퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl
만약 마감 종가가 하단 아래라면 위 규칙은 매수 신호가 되지만, 이 백테스트에서 그 결과는 승률 62.7%에 최종 0.52배였습니다. 같은 신호도 어떤 보호 장치를 붙이느냐에 따라 결과가 크게 달라진다는 점을 보여 주는 사례입니다.
시스템트레이딩이라면 하단 매수 규칙을 어떻게 고치는가
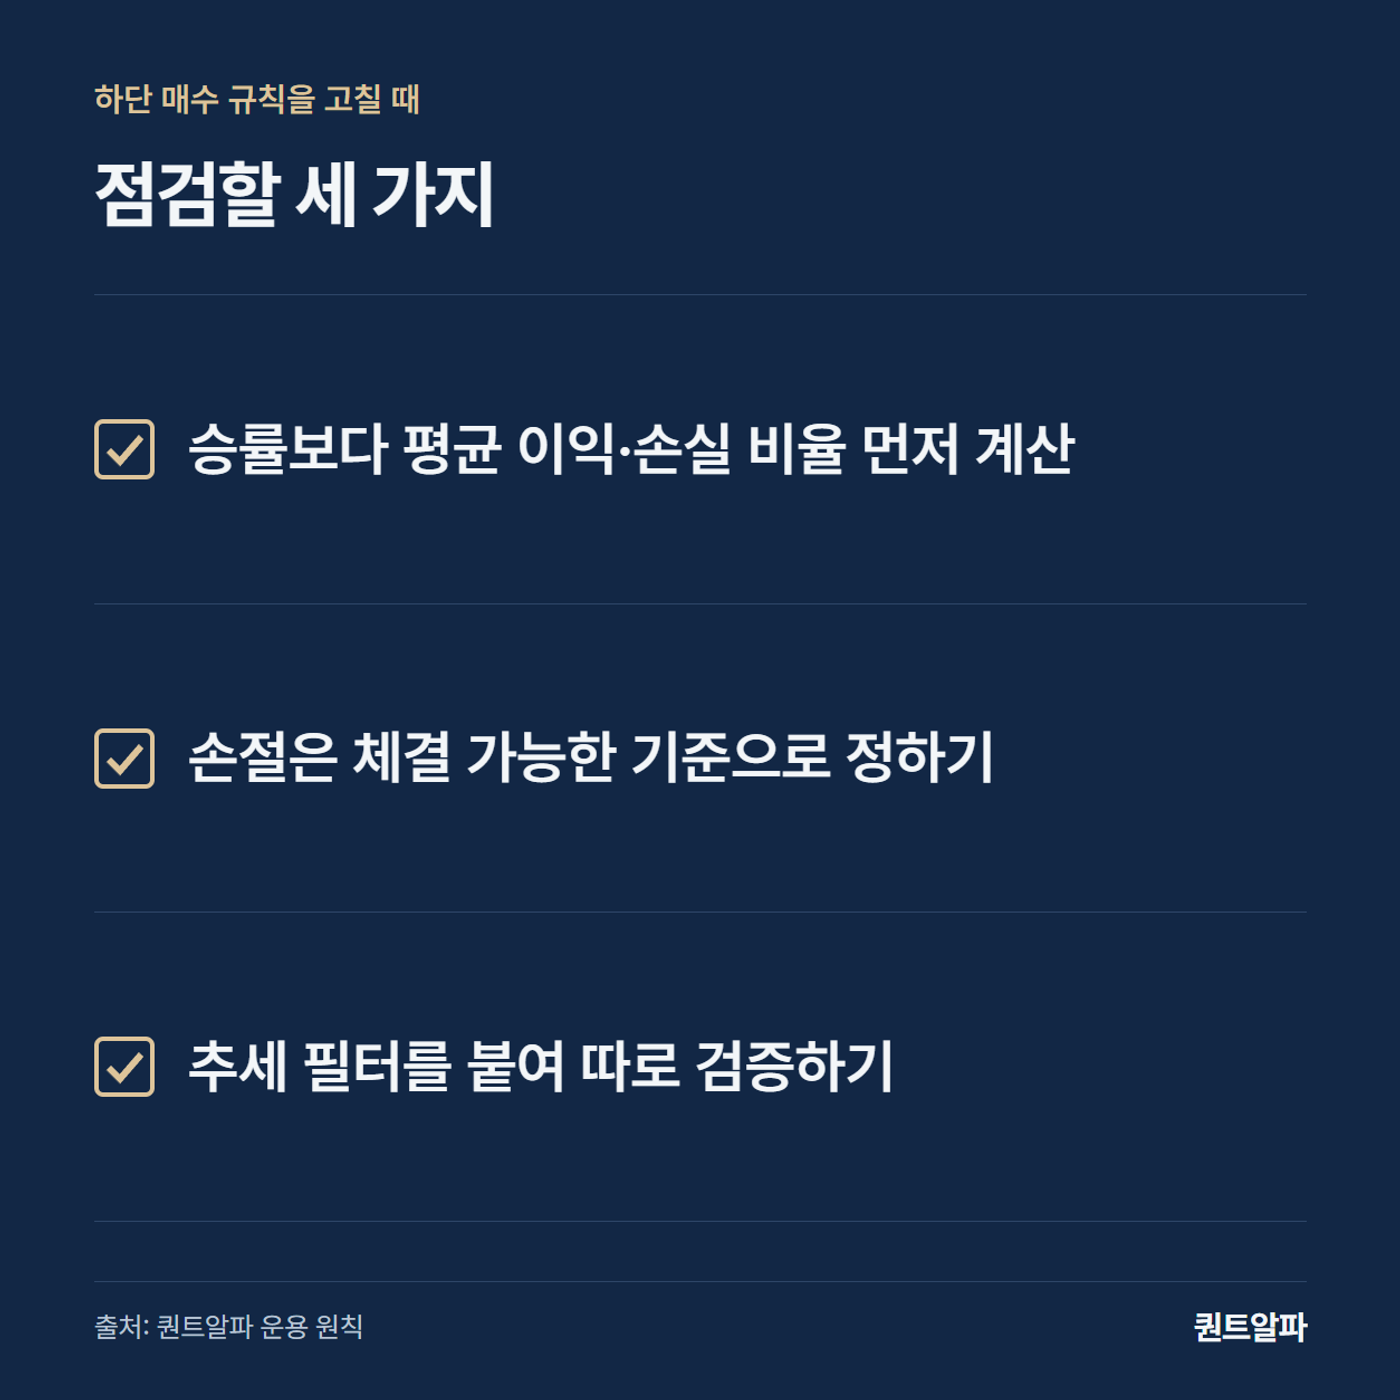
시스템트레이딩에서는 승률이 아니라 평균 이익과 평균 손실의 비율, 그리고 최악의 한 번을 먼저 봅니다. 이 결과를 규칙으로 바꾸면 이렇게 됩니다.
- 승률보다 손익비를 먼저 계산합니다. 이 규칙은 평균 이익 +6.6%, 평균 손실 −12.8%로 손익비가 약 0.5였으므로 승률이 65%여도 손실이 날 수 있습니다(손익분기 승률은 약 66%).
- 손절은 종가가 아니라 체결 가능한 기준으로 정합니다. 종가 판단은 손절선을 지난 뒤 청산되어 −10%가 −14.2%가 될 수 있습니다.
- 평균회귀 규칙에는 추세 필터를 붙입니다. 단순 하단 터치만으로는 추세가 이어질 때 손실이 커졌으므로, 가격이 장기선 위인지 같은 조건을 먼저 확인하는 방식을 검증 대상으로 둡니다.
- 최악의 한 번을 허용 범위 안에서 정합니다. 한 번의 거래가 −34.5%까지 간 적이 있었으므로 포지션 크기를 그 폭에 맞춰 줄입니다.
퀀트알파는 장중 분위기가 아니라 5분봉 마감 후 정해 둔 조건이 맞을 때만 주문을 냅니다. 여기서 쓴 하단 매수 규칙은 설명용 가정일 뿐 퀀트알파의 실제 전략이 아닙니다. 손익비와 승률의 관계는 "승률 손익비 표"에서, 손절선을 따라 올리는 방식의 비교는 "트레일링 스탑 설정"에서 정리했습니다.
 승률 손익비 표와 1만 번 시뮬레이션, 숫자로 비교한 전략의 진짜 성적승률 손익비 표를 직접 계산하고, 승률 30~70% 전략을 200회씩 1만 번 시뮬레이션했습니다. 승률 70%·손익비 0.5 전략은 비용 0.1R만 붙어도 84%가 손실로 끝났습니다. 기대수익률 공식과 연속 손실 통계까지 정리합니다.quant-alpha.kr
 트레일링 스탑 설정, 고점 대비 5%부터 ATR×4까지 8년 백테스트로 비교트레일링 스탑을 몇 %로 둘지 비트코인 일봉 8년 백테스트로 비교했습니다. 고점 대비 −5%는 2.17배, ATR×3은 7.21배, 단순 보유는 5.98배였고 촘촘할수록 진입만 늘었습니다.quant-alpha.kr
자주 묻는 질문
Q. 볼린저밴드 하단 매수 전략은 수익이 나나요?
A. 비트코인 일봉 8년 백테스트(종가가 하단 아래면 매수, 중심선 회복 시 청산)에서는 승률 62.7%였지만 최종 0.52배로 손실이었습니다. 평균 손실(−12.8%)이 평균 이익(+6.6%)의 두 배였기 때문입니다.
Q. 볼린저밴드 하단 터치에서 손절을 넣으면 나아지나요?
A. 손절 −10%는 0.61배, −15%는 0.44배였고 이 규칙에서는 손실을 벗어나지 못했습니다. 일봉 종가로 판단하면 손절선을 지난 뒤에 청산되어 평균 손실이 −14% 안팎이었습니다.
Q. 볼린저밴드 하단 매수보다 상단 돌파가 낫나요?
A. 같은 데이터에서 상단 돌파(표준편차 1.5·2·2.5)는 7.98배·4.75배·7.88배로 하단 매수(0.52배)보다 높았습니다. 다만 한 자산의 8년 결과이고 설정에 따라 편차가 커서 일반화할 수 없습니다.
Q. 지금 비트코인이 볼린저밴드 하단 아래인가요?
A. 11월 6일 새벽 76,013달러 부근으로 4일 기준 하단(76,151달러) 아래에 있었지만 일봉 마감 전이고 밴드가 매일 바뀌므로 확정 신호가 아닙니다.
실제 매매 기록은 텔레그램에 매일 올라갑니다.
퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl승률이 아니라 손익비와 최악의 한 번을 규칙으로 다루는 퀀트알파의 운용 방식을 알고 싶다면 홈페이지에서 확인해 보세요.
https://quant-alpha.kr/?utm_source=web_blog&utm_medium=blog
출처
- 시세: 비트스탬프 BTC/USD 일봉(2018년 1월 1일~2026년 11월 4일 UTC 마감), 2026-11-06 조회. 볼린저밴드 백테스트·승률·평균 손익은 퀀트알파가 직접 계산했습니다
- 계산 가정: 종가가 20일 이동평균−표준편차 2배 하단 아래면 다음 날 진입, 종가가 중심선 위면 청산(변형: 손절 −10%·−15%, 최대 10일), 편도 수수료 0.1%, 롱 온리·레버리지 없음, 슬리피지 미반영, 최악의 한 번 −34.5%는 수수료 제외