 Quant Alpha
승률 손익비 표와 1만 번 시뮬레이션, 숫자로 비교한 전략의 진짜 성적
승률 손익비 표를 직접 계산하고, 승률 30~70% 전략을 200회씩 1만 번 시뮬레이션했습니다. 승률 70%·손익비 0.5 전략은 비용 0.1R만 붙어도 84%가 손실로 끝났습니다. 기대수익률 공식과 연속 손실 통계까지 정리합니다.
목차
승률 손익비 표의 결론부터 보여 드리면, 손익비 1:2 전략은 승률 33.3%만 넘으면 본전이고, 승률 70% 전략도 손익비가 1:0.5라면 거래당 기대값은 +0.05R에 그칩니다. 여기에 거래 비용 0.1R이 붙으면 승률 70% 전략은 기대값이 마이너스로 뒤집힙니다.
이 페이지는 퀀트알파가 직접 계산한 손익분기 승률 표, 승률×손익비 기대값 표, 그리고 200회 거래를 1만 번 반복한 몬테카를로 시뮬레이션 결과를 차례로 보여 줍니다. 기대값의 단위 R은 "한 번 손절할 때 잃는 금액"입니다.
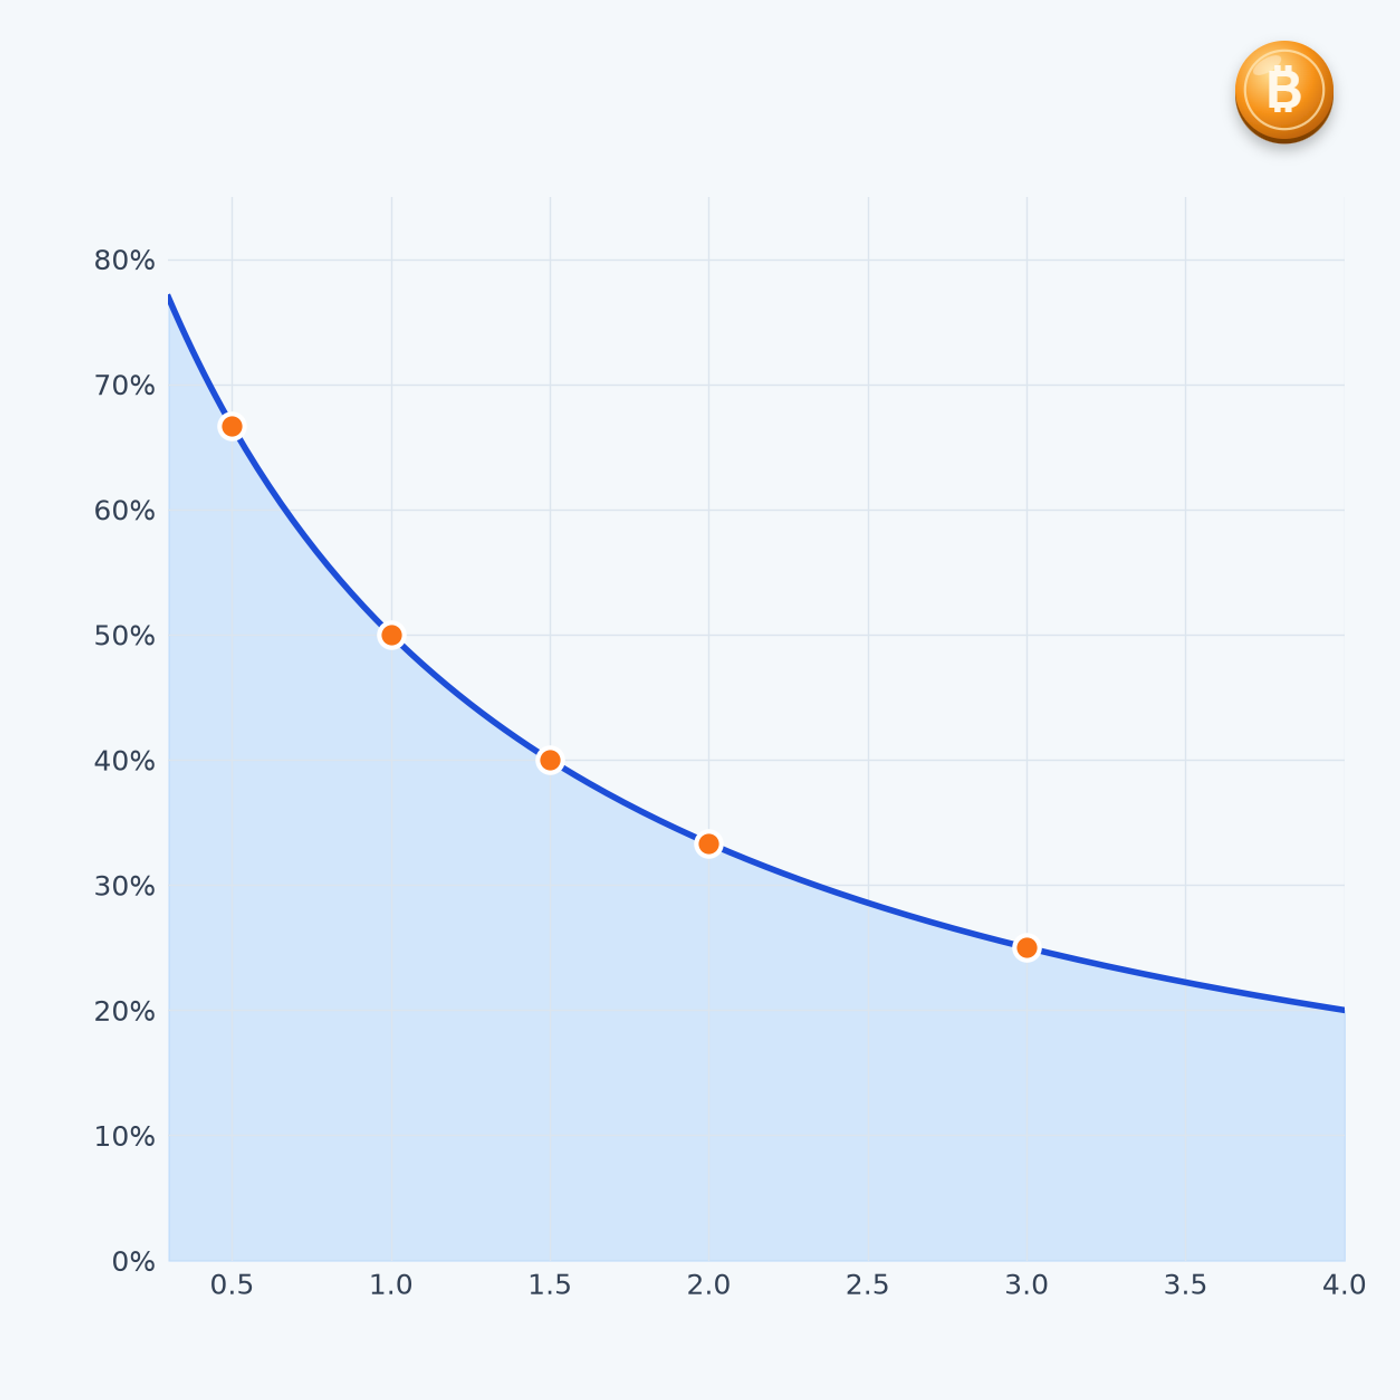
손익비별 손익분기 승률 표
본전이 되는 최소 승률은 1 ÷ (1 + 손익비)로 구합니다(비용 제외).
- 1 : 0.5 — 손익분기 승률: 66.7% · 해석: 세 번 중 두 번 넘게 맞혀야 본전
- 1 : 1 — 손익분기 승률: 50.0% · 해석: 동전 던지기와 같은 기준선
- 1 : 1.5 — 손익분기 승률: 40.0% · 해석: 다섯 번 중 두 번이면 본전
- 1 : 2 — 손익분기 승률: 33.3% · 해석: 세 번 중 한 번이면 본전
- 1 : 3 — 손익분기 승률: 25.0% · 해석: 네 번 중 한 번이면 본전
손익비가 커질수록 필요한 승률은 빠르게 내려가지만, 목표가가 멀어지는 만큼 실제 승률도 같이 내려가는 것이 보통입니다. 표는 "어느 조합이 가능한가"를 보여 줄 뿐, 내 전략이 어디에 서 있는지는 거래 기록으로 확인해야 합니다.
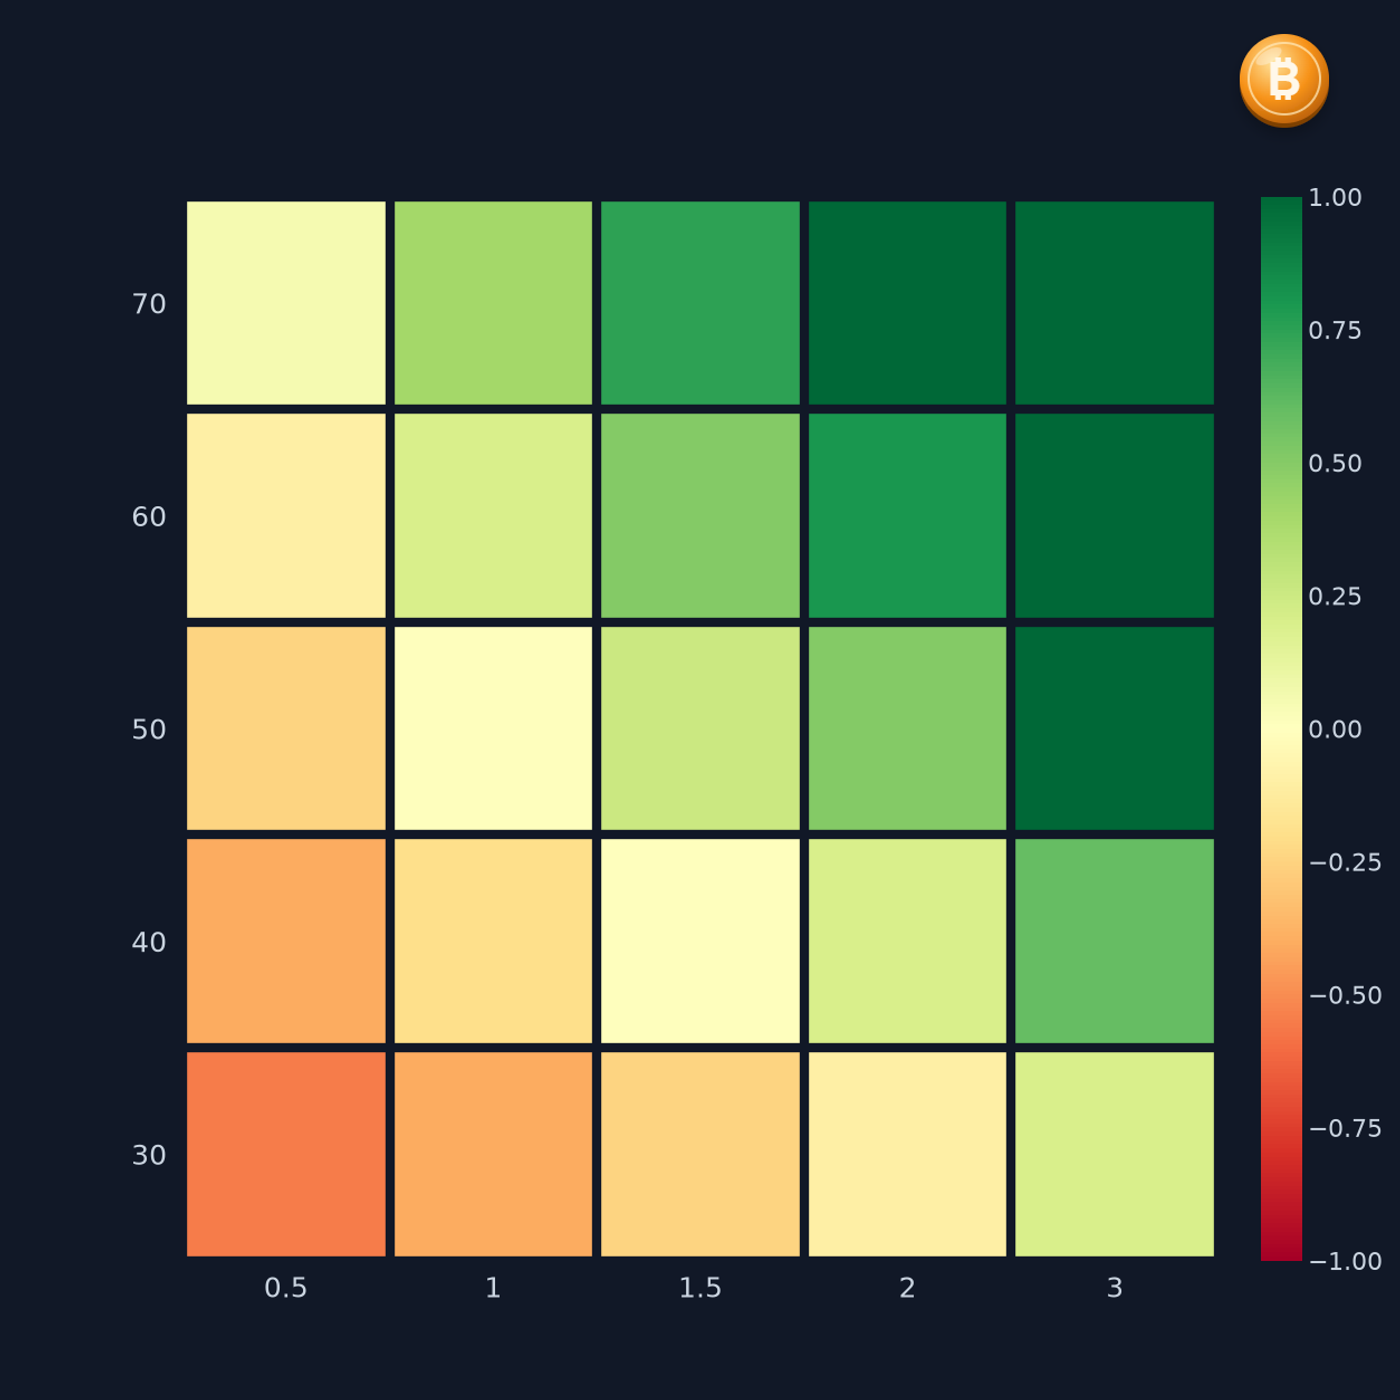
승률 손익비 기대수익률 표(거래 1회당, 단위 R)
기대값 공식은 "승률 × 손익비 − (1 − 승률)"입니다. 플러스면 거래를 반복할수록 이익이 쌓이고, 마이너스면 손실이 쌓입니다.
- 30% — 1:0.5: −0.55 · 1:1: −0.40 · 1:1.5: −0.25 · 1:2: −0.10 · 1:3: +0.20
- 40% — 1:0.5: −0.40 · 1:1: −0.20 · 1:1.5: 0.00 · 1:2: +0.20 · 1:3: +0.60
- 50% — 1:0.5: −0.25 · 1:1: 0.00 · 1:1.5: +0.25 · 1:2: +0.50 · 1:3: +1.00
- 60% — 1:0.5: −0.10 · 1:1: +0.20 · 1:1.5: +0.50 · 1:2: +0.80 · 1:3: +1.40
- 70% — 1:0.5: +0.05 · 1:1: +0.40 · 1:1.5: +0.75 · 1:2: +1.10 · 1:3: +1.80
같은 +0.20R이라도 승률 40%·손익비 2 조합과 승률 30%·손익비 3 조합은 체감이 전혀 다릅니다. 기대값은 평균일 뿐이고, 그 평균에 도달하는 길이 얼마나 험한지는 아래 시뮬레이션에서 드러납니다.
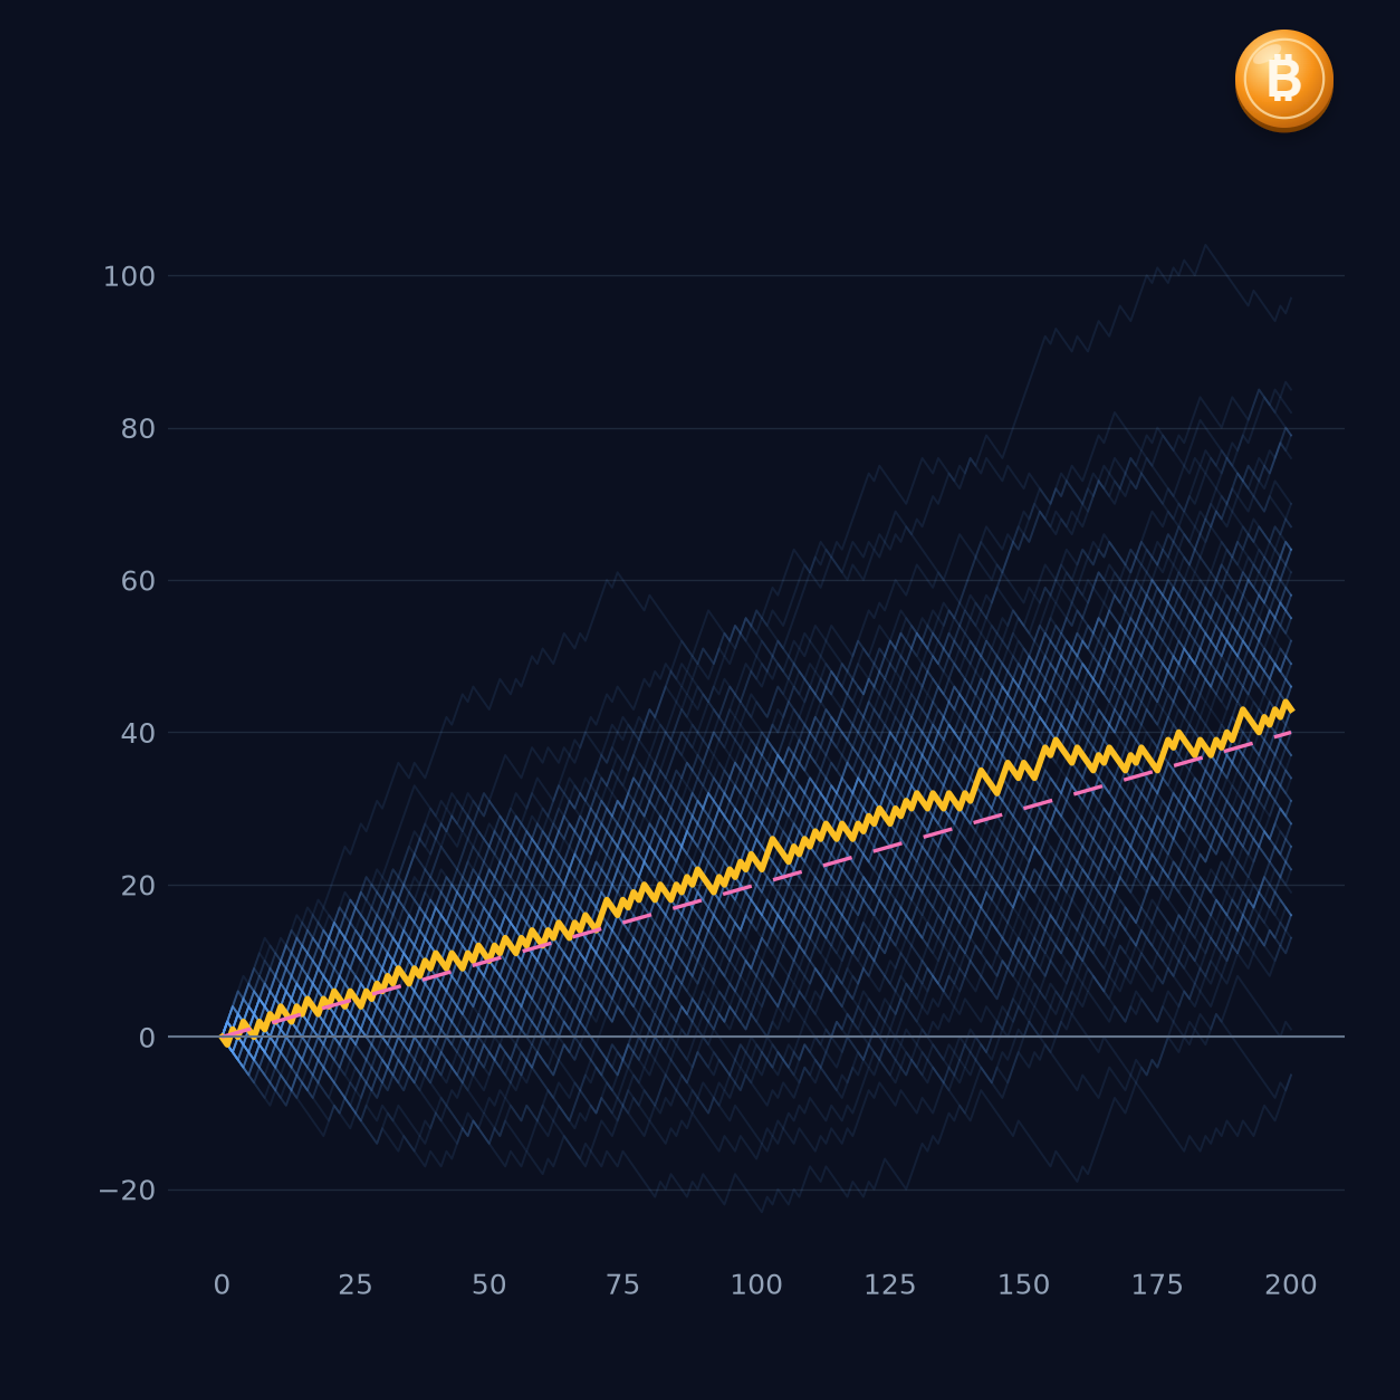
200회 거래를 1만 번 반복한 시뮬레이션 결과
각 전략으로 200번 거래하는 과정을 1만 번 무작위로 반복했습니다(거래 결과는 서로 독립, 비용 0).
- 승률 70%·손익비 0.5 — 기대값: +0.05R · 200회 뒤 중앙값: +10R · 손실로 끝난 비율: 15.8% · 최장 연속 손실(중앙값 / 상위 5%): 4회 / 6회 · 최대 낙폭(중앙값 / 상위 5%): 7.5R / 15.5R
- 승률 50%·손익비 1.2 — 기대값: +0.10R · 200회 뒤 중앙값: +20R · 손실로 끝난 비율: 8.9% · 최장 연속 손실(중앙값 / 상위 5%): 7회 / 10회 · 최대 낙폭(중앙값 / 상위 5%): 11.2R / 21.8R
- 승률 40%·손익비 2 — 기대값: +0.20R · 200회 뒤 중앙값: +40R · 손실로 끝난 비율: 2.4% · 최장 연속 손실(중앙값 / 상위 5%): 9회 / 14회 · 최대 낙폭(중앙값 / 상위 5%): 12.0R / 23.0R
- 승률 30%·손익비 3 — 기대값: +0.20R · 200회 뒤 중앙값: +40R · 손실로 끝난 비율: 4.9% · 최장 연속 손실(중앙값 / 상위 5%): 12회 / 19회 · 최대 낙폭(중앙값 / 상위 5%): 16.0R / 31.0R
눈여겨볼 점은 두 가지입니다. 첫째, 승률이 높은 전략은 연속 손실이 짧아 마음은 편하지만 기대값이 작아 200번을 거래해도 여섯 번 중 한 번꼴로 손실이 납니다. 둘째, 손익비가 큰 전략은 최종 성적이 좋지만 열 번 넘게 연달아 지는 구간을 자주 겪습니다. 승률 30% 전략은 상위 5% 경우에 19번 연속 손절을 견뎌야 했습니다.
거래 비용 0.1R이 결과를 뒤집는 과정
손절 폭이 1%인데 왕복 수수료와 체결 오차가 0.1%라면, 거래마다 0.1R을 내는 셈입니다. 같은 시뮬레이션에 이 비용을 넣었습니다.
- 승률 70%·손익비 0.5 — 비용 전 기대값: +0.05R · 비용 후 기대값: −0.05R · 손실로 끝난 비율: 15.8% → 84.0% · 최대 낙폭 중앙값: 7.5R → 15.8R
- 승률 40%·손익비 2 — 비용 전 기대값: +0.20R · 비용 후 기대값: +0.10R · 손실로 끝난 비율: 2.4% → 17.3% · 최대 낙폭 중앙값: 12.0R → 16.1R
기대값이 얇은 전략일수록 비용에 훨씬 약합니다. 승률 70% 전략은 비용 0.1R 하나로 손실 확률이 열 번 중 여덟 번 이상으로 뛰었습니다. 손익비와 승률을 비교할 때 비용을 뺀 표는 반쪽짜리라는 뜻입니다.
시스템트레이딩이라면 승률과 손익비를 이렇게 검증합니다
규칙 기반으로 운용한다면 숫자 하나로 전략을 고르지 않고, 다음 순서로 확인합니다.
- 비용을 넣은 기대값부터 봅니다. 수수료·체결 오차·펀딩비를 R 단위로 환산해 빼고도 플러스인지 확인합니다.
- 연속 손실을 미리 정해 둡니다. 시뮬레이션의 상위 5% 연속 손실 횟수를 "정상 범위"로 적어 두면, 실전에서 몇 번 연달아 졌다고 전략을 바꾸는 실수를 줄일 수 있습니다.
- 1회 위험 금액을 낙폭에 맞춥니다. 최대 낙폭이 30R까지 나올 수 있는 전략에서 1회 위험을 초기 자금의 3%로 고정하면, 그 낙폭은 자금의 90%에 해당합니다. 감당 가능한 낙폭에서 거꾸로 1회 위험을 정합니다.
- 표본 수를 확인합니다. 거래 30번의 승률은 우연의 영향이 커서, 위 표처럼 수백 번 단위로 봐야 의미가 생깁니다.
퀀트알파도 전략마다 이 숫자들을 먼저 확인합니다. 좋아 보이는 전략이 실제로는 어떤 불편함을 감수해야 하는지는 퀀트알파이야기 6편 "DCA·추세추종·그리드, 좋아 보이는 전략의 불편한 진실"(https://www.quant-alpha.kr/blog/quant-alpha-story-06)에서 더 자세히 다뤘습니다.
승률 손익비 계산 핵심 요약
- 손익분기 승률은 1 ÷ (1 + 손익비)이며, 손익비 1:2는 33.3%, 1:3은 25%입니다.
- 기대값 = 승률 × 손익비 − (1 − 승률). 승률 70%·손익비 0.5 전략의 기대값은 +0.05R에 불과합니다.
- 200회×1만 번 시뮬레이션에서 손익비가 큰 전략일수록 최종 성적은 좋지만 연속 손실이 길었습니다.
- 비용 0.1R을 넣으면 얇은 기대값 전략은 손실 확률이 15.8%에서 84.0%로 뛰었습니다.
함께 읽으면 좋은 글
- 감정이 아니라 규칙으로 손절하는 이유: https://www.quant-alpha.kr/blog/quant-alpha-story-07
- 비트코인 업토버 통계로 보는 작은 표본의 함정: https://www.quant-alpha.kr/blog/bitcoin-uptober-october-returns
자주 묻는 질문
Q. 손익비 vs 승률, 무엇이 더 중요한가요?
A. 둘 중 하나만으로는 판단할 수 없습니다. 두 숫자를 곱해 만든 기대값이 비용을 뺀 뒤에도 플러스인지가 핵심이고, 그다음 연속 손실을 견딜 수 있는지 봅니다.
Q. 승률 손익비 계산은 계산기 없이도 할 수 있나요?
A. 네. 기대값 = 승률 × 손익비 − (1 − 승률)에 숫자만 넣으면 됩니다. 예를 들어 승률 45%, 손익비 1.5라면 0.45 × 1.5 − 0.55 = +0.125R입니다.
Q. 승률 손익비 기대수익률이 플러스면 무조건 돈을 버나요?
A. 아닙니다. 기대값이 +0.05R인 전략은 200번 거래해도 약 16%가 손실로 끝났습니다. 기대값이 작을수록 운의 영향이 크고, 비용이 붙으면 쉽게 마이너스로 바뀝니다.
Q. 손익비와 승률은 백테스트에서 어떻게 확인하나요?
A. 전체 거래의 승률, 평균 이익 ÷ 평균 손실, 최장 연속 손실, 최대 낙폭을 함께 기록하고 비용을 넣은 결과와 뺀 결과를 비교합니다.
좋아 보이는 승률보다 비용과 낙폭까지 계산한 숫자로 전략을 운용하는 퀀트알파의 원칙과 공개 자료는 https://quant-alpha.kr 에서 확인할 수 있습니다. 텔레그램 무료방 안내도 홈페이지에서 제공됩니다.
투자 위험 고지
본 글의 표와 시뮬레이션은 가정된 승률·손익비로 계산한 교육용 자료이며 투자 권유가 아닙니다. 실제 거래 결과는 서로 독립이 아니고 시장 상황에 따라 승률과 손익비가 달라집니다. 가상자산 선물 거래는 변동성이 매우 크며 원금 이상의 손실이 발생할 수 있습니다.
출처
- 퀀트알파 자체 계산: 손익분기 승률·기대값 표, 몬테카를로 시뮬레이션(전략별 200회 거래 × 1만 번, 2026-10-02)