 Quant Alpha
CCI 지표 설정값 14·20·50일과 +100·−100 규칙을 비트코인 일봉 8년으로 백테스트했습니다
CCI 지표 설정값 14·20·50일과 +100 추세 규칙·−100 평균회귀 규칙을 비트코인 일봉 8년으로 비교했습니다. 평균회귀는 승률 65~67%였지만 최종 0.30~0.64배, 50일 추세 규칙은 44.33배였습니다.
목차
CCI 지표 설정값을 14일, 20일, 50일로 바꾸고 +100을 넘으면 사는 추세 규칙과 −100 아래에서 사는 평균회귀 규칙을 비트코인 일봉 8년에 적용하니, −100 아래에서 사는 규칙은 승률이 65~67%였는데 최종 결과는 0.30~0.64배로 원금보다 낮았고, 50일 CCI로 +100을 넘으면 사는 규칙은 44.33배였습니다. 같은 지표라도 기간과 규칙의 방향에 따라 결과가 완전히 갈렸습니다.
이 글은 CCI 지표 설정값 세 개와 규칙 두 개, 모두 6가지 조합을 같은 조건으로 계산해 비교합니다. 시세는 비트스탬프의 BTC/USD 일봉을 썼고 기간은 2018년 첫날부터 2026년 11월 8일 UTC 마감까지입니다. 모든 계산은 직접 돌렸으며, 지난 기록일 뿐 앞으로의 수익을 약속하지 않습니다.
백테스트 규칙과 가정
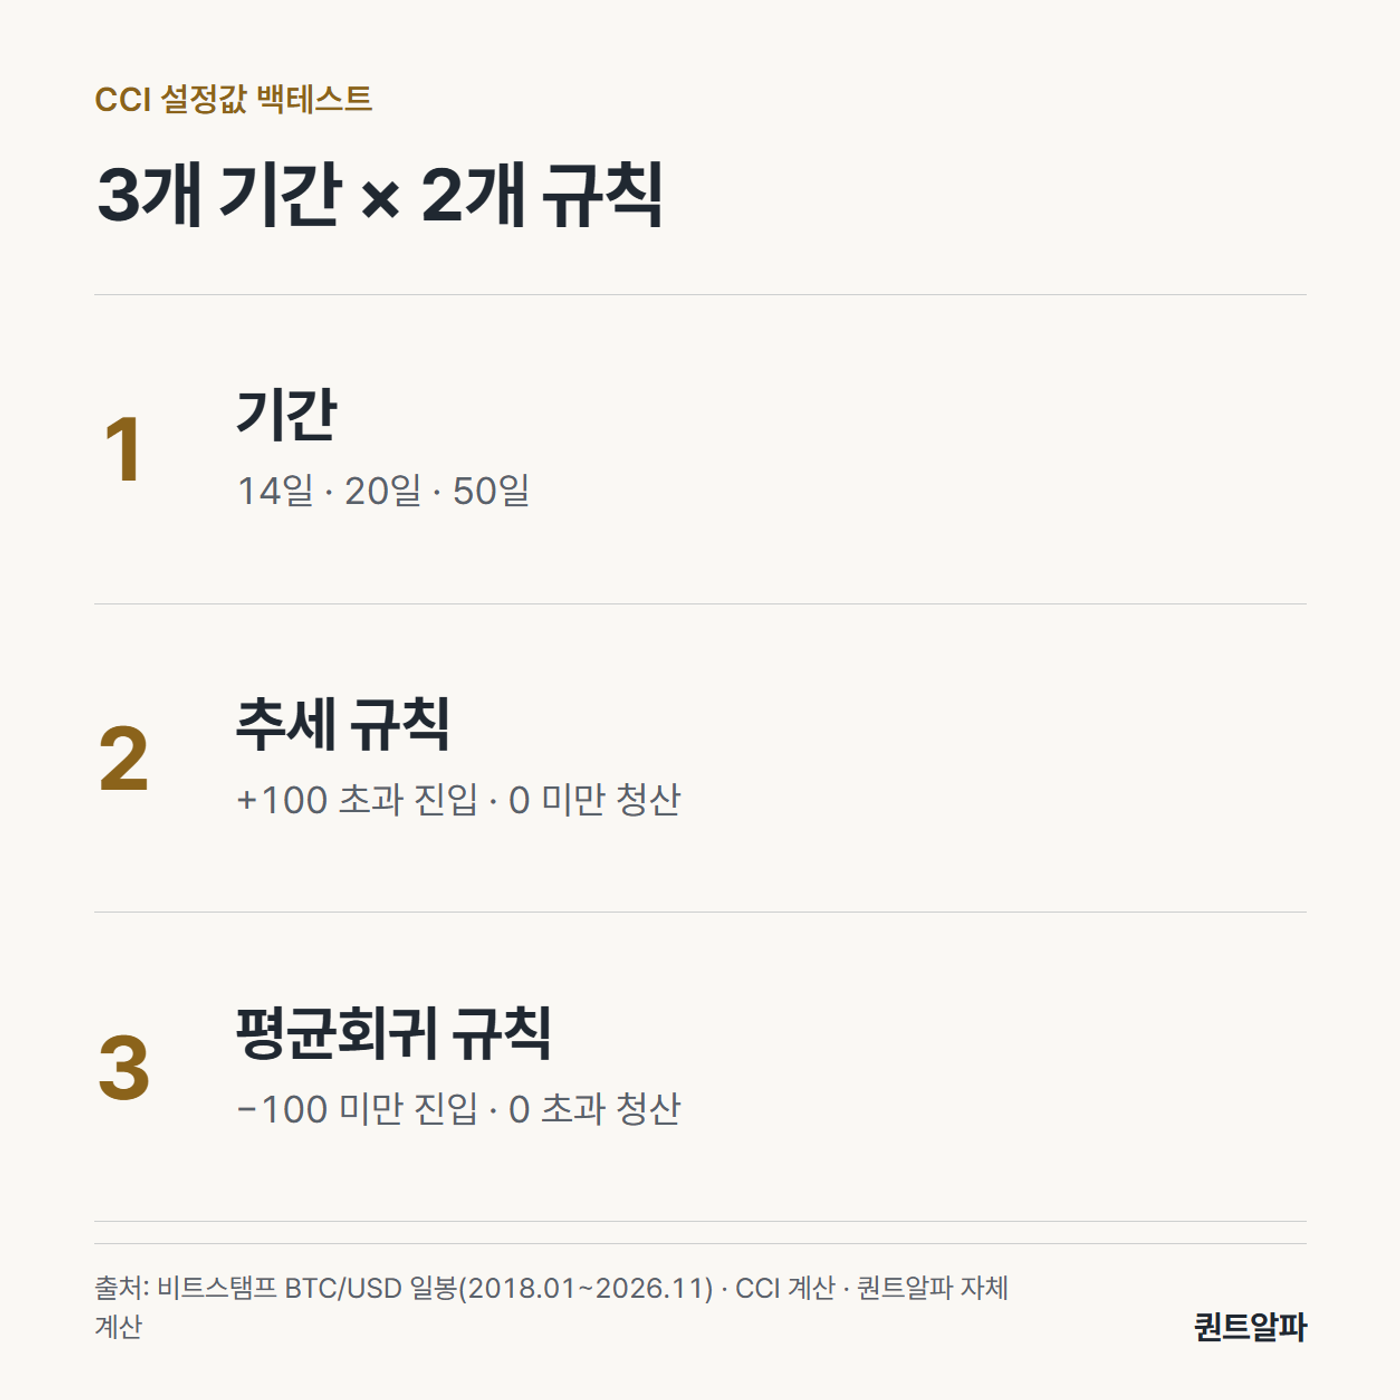
CCI는 가격의 평균(고가·저가·종가의 평균)이 최근 N일 평균에서 얼마나 떨어졌는지를 평균 흔들림으로 나눈 값입니다. N을 14, 20, 50으로 바꿔 계산했습니다. 규칙은 두 가지입니다. 추세 규칙은 CCI가 +100을 넘으면 다음 날부터 보유하고 0 아래로 내려가면 정리합니다. 평균회귀 규칙은 CCI가 −100 아래로 내려가면 다음 날부터 보유하고 0 위로 올라오면 정리합니다.
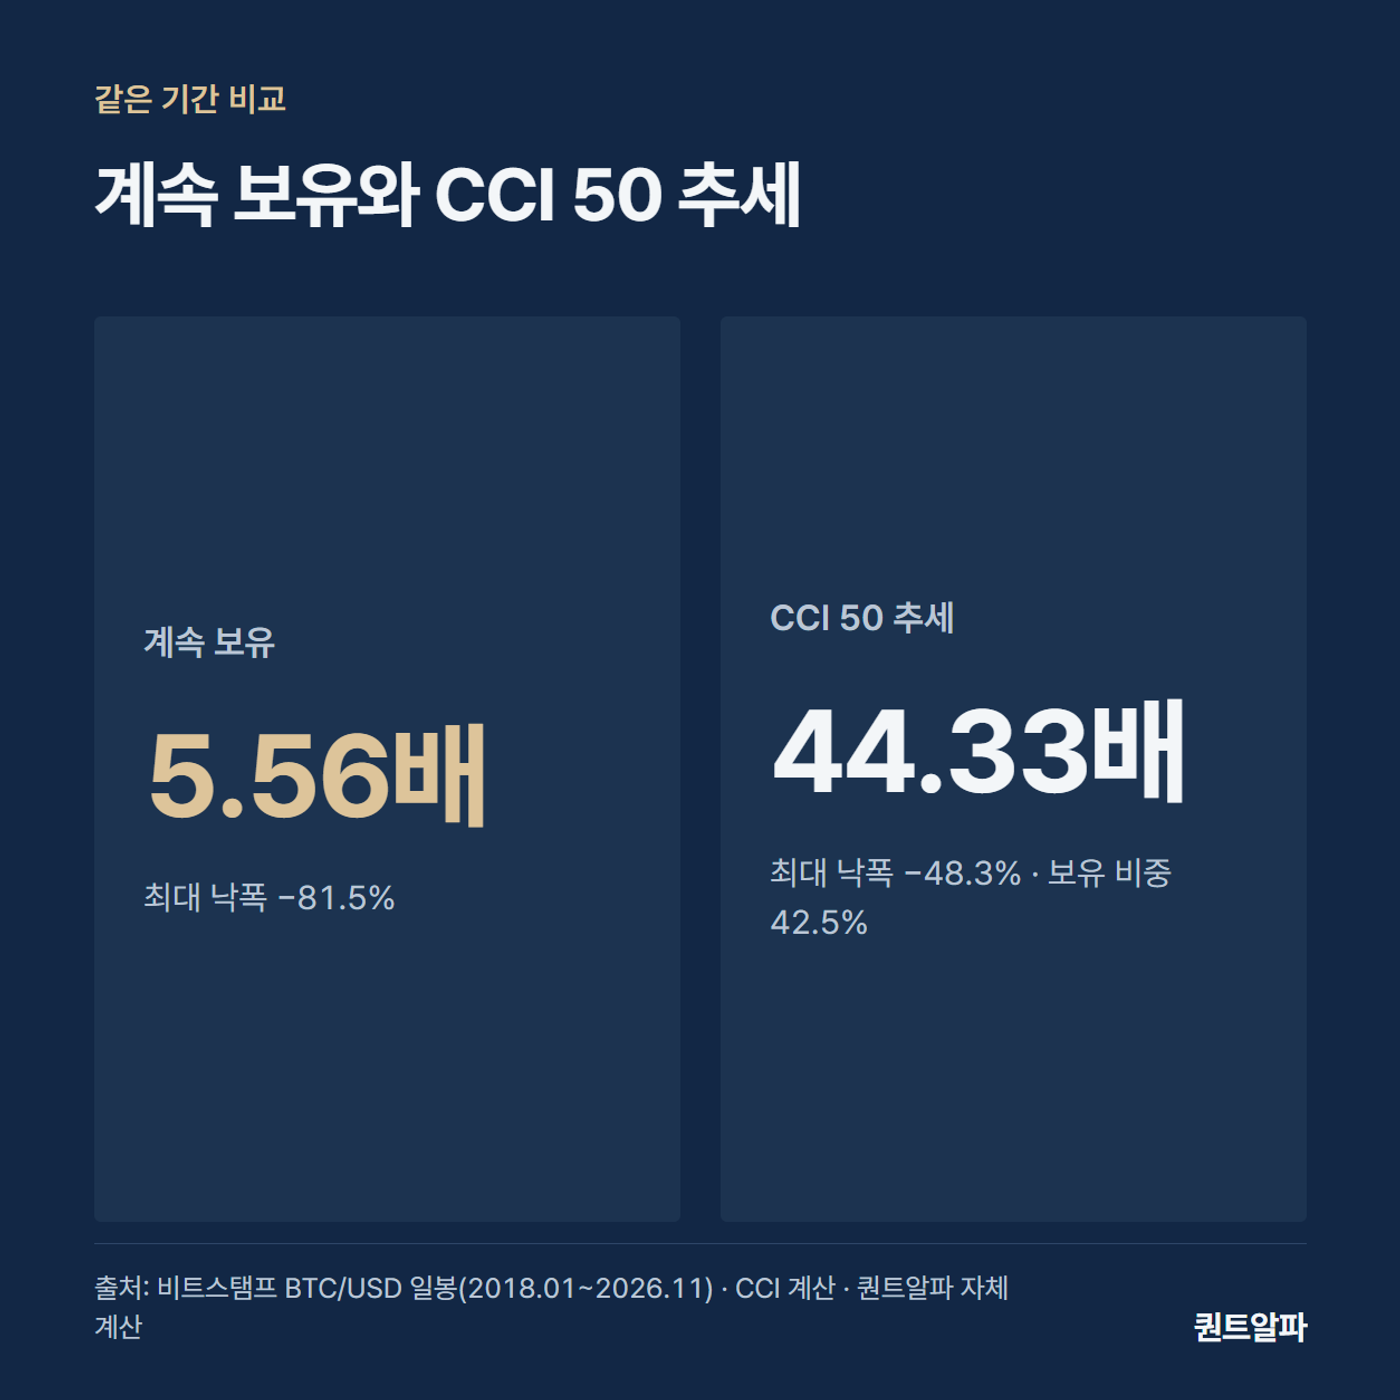
두 규칙 모두 롱 온리, 레버리지 없음, 포지션이 바뀔 때마다 편도 수수료 0.1%를 반영했습니다. 슬리피지는 반영하지 않았고, 신호는 그날 종가로 계산해 다음 날 수익률부터 적용했습니다. 비교 기준은 같은 기간 계속 보유한 경우로 5.56배(최대 낙폭 −81.5%)였습니다.
6가지 조합의 결과
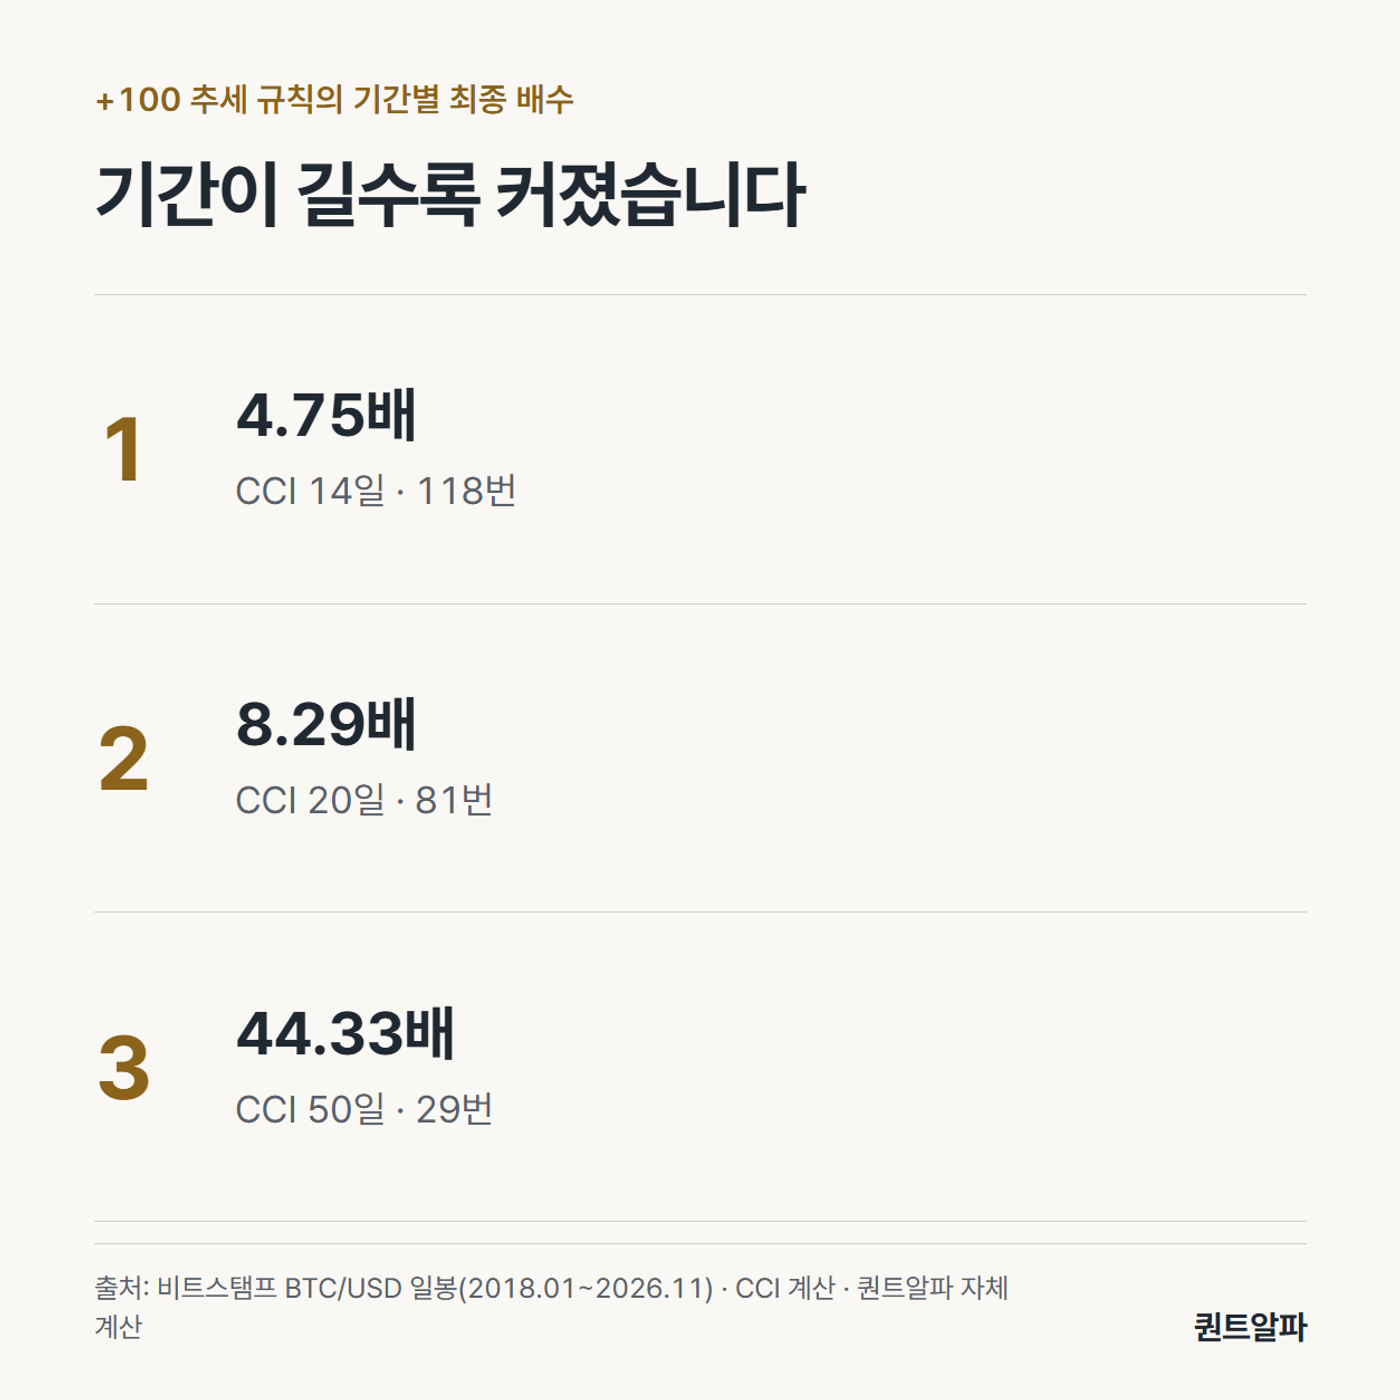
- CCI 14 — 규칙: 추세(+100 진입, 0 청산) · 최종 배수: 4.75배 · 최대 낙폭: −58.0% · 거래 수: 118번 · 승률: 33.9% · 보유 비중: 40.5%
- CCI 14 — 규칙: 평균회귀(−100 진입, 0 청산) · 최종 배수: 0.43배 · 최대 낙폭: −74.5% · 거래 수: 101번 · 승률: 67.3% · 보유 비중: 36.3%
- CCI 20 — 규칙: 추세 · 최종 배수: 8.29배 · 최대 낙폭: −68.4% · 거래 수: 81번 · 승률: 38.3% · 보유 비중: 40.7%
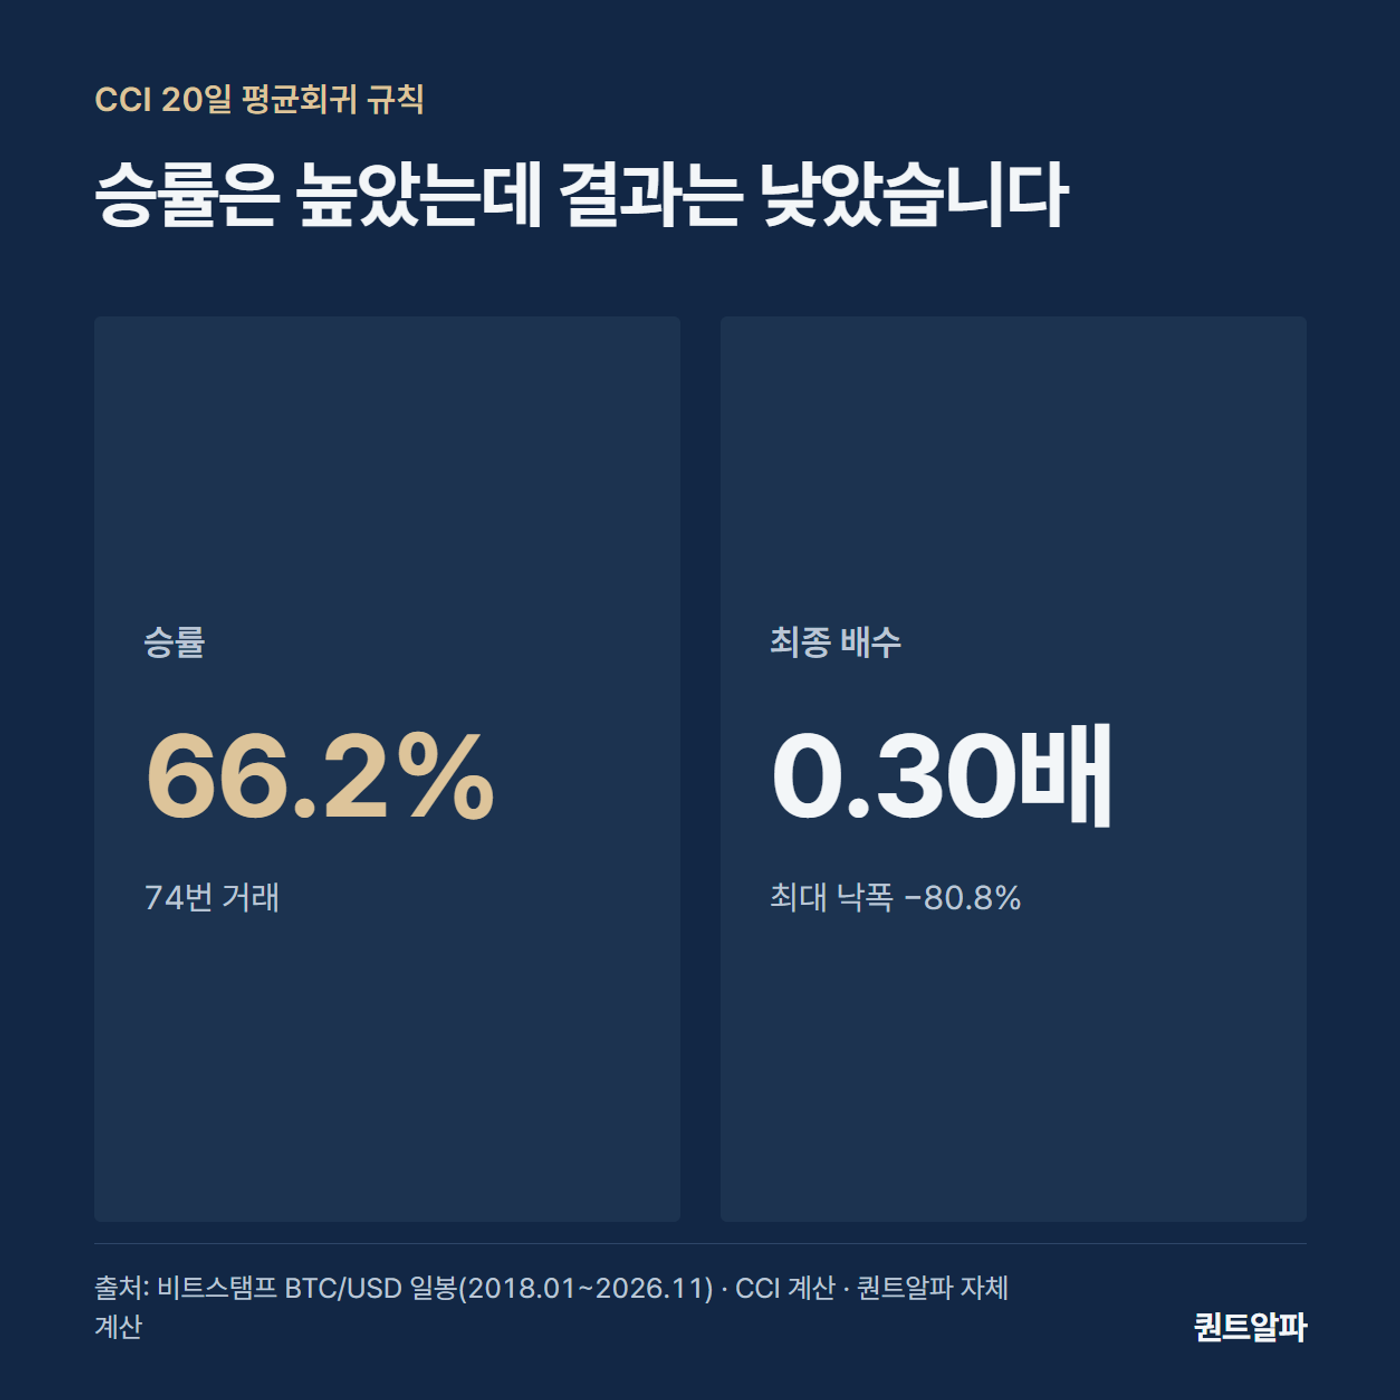
- CCI 20 — 규칙: 평균회귀 · 최종 배수: 0.30배 · 최대 낙폭: −80.8% · 거래 수: 74번 · 승률: 66.2% · 보유 비중: 35.9%
- CCI 50 — 규칙: 추세 · 최종 배수: 44.33배 · 최대 낙폭: −48.3% · 거래 수: 29번 · 승률: 55.2% · 보유 비중: 42.5%
- CCI 50 — 규칙: 평균회귀 · 최종 배수: 0.64배 · 최대 낙폭: −69.2% · 거래 수: 37번 · 승률: 64.9% · 보유 비중: 34.7%
평균회귀 규칙 세 개는 승률이 64.9~67.3%로 높았지만 최종 결과는 모두 1배 아래였습니다. 이익으로 끝난 거래는 많았어도 손실로 끝난 거래의 크기가 훨씬 컸다는 뜻입니다. 승률만 보고 규칙을 고르면 이 함정에 빠지기 쉽습니다.
기간이 길수록 추세 규칙이 좋아졌습니다
추세 규칙은 CCI 14일(4.75배), 20일(8.29배), 50일(44.33배)로 기간이 길어질수록 최종 결과가 커졌고 최대 낙폭은 −58.0%, −68.4%, −48.3%였습니다. 기간이 길수록 거래 수는 118번, 81번, 29번으로 줄었습니다. 같은 +100이라도 긴 기간의 CCI는 큰 상승이 이어질 때만 넘기 때문에 신호가 드물어지고, 잦은 신호에서 생기는 작은 손실과 수수료가 줄었기 때문으로 읽을 수 있습니다.
그래도 44.33배라는 숫자를 그대로 믿으면 안 됩니다. 거래가 29번뿐이고 2020~2021년의 큰 상승 한 번이 결과의 상당 부분을 만들었을 가능성이 큽니다. 보유 비중 42.5%로 시장의 절반 가까이를 현금으로 보낸 점도 낙폭을 줄인 이유로 보이지만, 이 결과가 다른 기간에도 이어진다는 근거는 이 데이터에 없습니다. 50이라는 기간이 하필 좋은 값이었는지도 확인되지 않았습니다.
이 결과의 한계
첫째, 6가지 조합 가운데 가장 좋은 결과를 골라 내세우면 과최적화가 됩니다. 이 글에서는 조합을 6개로 정한 뒤 모두 보여 주었고, 더 세분한 설정은 시험하지 않았습니다. 둘째, 2018년 이후 비트코인은 몇 번의 큰 상승과 하락을 겪은 한정된 표본이어서 거래 29번~118번으로는 확정적인 결론을 낼 수 없습니다.
셋째, 슬리피지와 세금을 반영하지 않았고 일봉 종가 기준이라 실제 체결과 차이가 있습니다. 넷째, 청산 기준을 0으로 고정했는데, 청산 기준을 바꾸면 결과가 크게 달라질 수 있습니다. 이 글의 목적은 어느 설정이 정답인지를 말하는 것이 아니라 같은 지표가 설정에 따라 얼마나 다른 결과를 내는지 보여 주는 것입니다.
실제 매매 기록은 텔레그램에 매일 올라갑니다.
 퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl
마지막으로 이 6가지 결과가 알려 주는 가장 실용적인 사실은 방향의 선택이 설정값 선택보다 훨씬 큰 차이를 만든다는 점입니다. 같은 CCI 20일에서 추세 규칙은 8.29배, 평균회귀 규칙은 0.30배로 거의 28배 차이였고, 같은 추세 규칙 안에서 14일과 50일의 차이(4.75배와 44.33배)도 9배가 넘었습니다. 지표를 고른 뒤 설정값을 고민하기 전에, 그 지표가 가격을 따라가는 쪽인지 되돌아오는 쪽인지부터 과거 데이터로 확인해야 한다는 뜻입니다.
시스템트레이딩에서 지표 설정값을 정하는 법
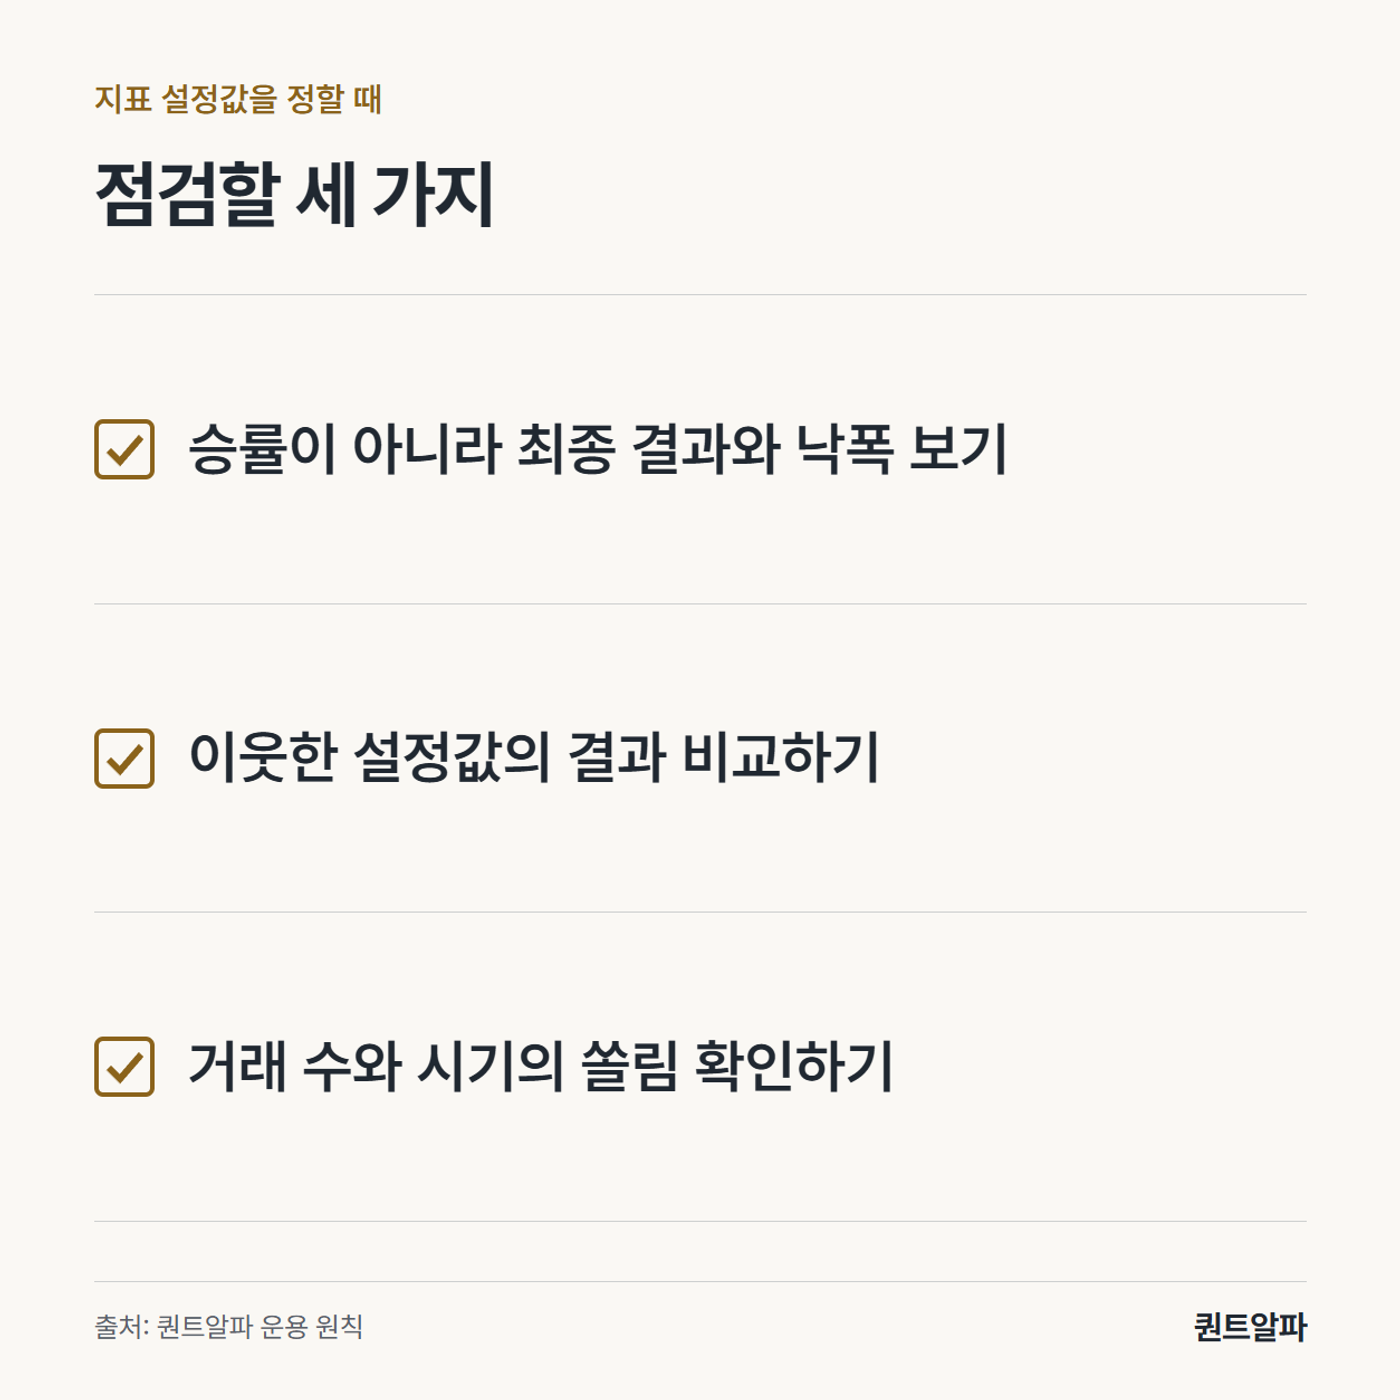
시스템트레이딩에서는 지표 설정값을 감으로 고르지 않고 조합 전체의 결과를 비교하며, 좋은 값이 이웃한 값에서도 비슷하게 좋은지(안정성)를 확인합니다. 이 글의 숫자에서 뽑은 기준은 다음과 같습니다.
- 승률만으로 규칙을 고르지 않습니다. 평균회귀 규칙은 승률 66%에서 최종 0.30배였습니다.
- 규칙의 방향까지 함께 시험합니다. 같은 CCI라도 +100을 따라가는 규칙과 −100에서 사는 규칙은 결과가 반대였습니다.
- 이웃한 설정값의 결과를 비교합니다. 14일, 20일, 50일의 추세 결과가 4.75배, 8.29배, 44.33배로 크게 달랐으므로 한 값의 성적만 믿을 수 없습니다.
- 거래 수를 함께 적습니다. 29번 거래의 결과는 118번 거래의 결과보다 훨씬 불안정합니다.
- 낙폭과 보유 비중도 같이 봅니다. 최종 배수만 보면 위험이 보이지 않습니다.
퀀트알파는 지표 하나로 방향을 정하지 않습니다. 시장 국면을 판단한 뒤 정해진 차수로 나눠 진입하고, 5분봉이 마감돼 확정된 뒤에만 주문을 내며, 단계별로 익절합니다. 여기 실은 CCI 계산은 설정값이 결과를 얼마나 바꾸는지 보여 주려는 사례일 뿐 실제 운용 전략과는 별개입니다. 승률과 최종 결과가 엇갈린 다른 예는 "볼린저밴드 하단 매수"에서, 조합이 많을 때 생기는 과최적화는 "백테스팅 과최적화"에서 정리했습니다.
 볼린저밴드 하단 매수, 승률이 높은데도 손실이 난 8년 백테스트비트코인 일봉 8년으로 볼린저밴드 하단 매수를 백테스트하면 승률은 62.7%였지만 평균 손실이 −12.8%로 평균 이익 +6.6%의 두 배라 최종 0.52배였습니다. 손절·보유기간 제한 효과도 비교했습니다.quant-alpha.kr
 백테스팅 과최적화, 비트코인 이동평균 162개 조합으로 확인한 학습과 검증의 차이백테스팅 과최적화를 비트코인 데이터로 직접 시험했습니다. 이동평균 교차 162개 조합 중 학습 구간 1위(+126%)는 검증 구간에서 −24%로 160위였고, 두 구간 순위 상관은 −0.13이었습니다. 과최적화를 줄이는 백테스트 방법을 정리합니다.quant-alpha.kr
자주 묻는 질문
Q. CCI 지표 설정값은 14와 20 중 무엇이 좋은가요?
A. 이 글의 비트코인 일봉 8년 백테스트에서 +100 추세 규칙은 14일 4.75배, 20일 8.29배, 50일 44.33배로 기간이 길수록 좋았습니다. 거래 수와 시기에 따라 달라지므로 한 값을 정답으로 보기는 어렵습니다.
Q. CCI가 −100 아래일 때 사면 수익이 나나요?
A. −100 아래에서 사고 0 위에서 정리한 규칙은 승률이 65~67%였지만 최종 결과는 14일 0.43배, 20일 0.30배, 50일 0.64배로 모두 원금보다 낮았습니다. 이긴 거래가 많아도 진 거래의 손실이 컸기 때문입니다.
Q. CCI +100을 넘으면 과매수라 팔아야 하나요?
A. 이 글의 추세 규칙에서는 +100을 넘으면 보유하는 쪽이 좋은 결과를 냈습니다. 과매수라는 이름이 하락을 뜻하지 않았고, 값이 큰 구간이 강한 상승과 겹친 경우가 많았습니다.
Q. CCI 백테스트 결과를 그대로 믿어도 되나요?
A. 거래가 29번~118번이고 큰 상승 한 번에 크게 기대는 결과여서 그대로 믿기는 어렵습니다. 슬리피지와 세금도 반영하지 않았습니다.
실제 매매 기록은 텔레그램에 매일 올라갑니다.
퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl퀀트알파가 지표 하나에 기대지 않고 정해 둔 규칙과 마감 확정 후 주문으로 매매하는 방식이 궁금하다면 홈페이지에서 확인해 보세요.
https://quant-alpha.kr/?utm_source=web_blog&utm_medium=blog
출처
- 비트코인 일봉: 비트스탬프 BTC/USD(2018-01-01~2026-11-08 UTC 마감, 2026-11-10 조회). CCI 6가지 조합 백테스트는 퀀트알파가 직접 계산했습니다
- 계산 가정: CCI는 (고가+저가+종가)/3 기준 N일 평균과 평균편차(0.015 곱), 추세 규칙은 +100 초과 진입·0 미만 청산, 평균회귀 규칙은 −100 미만 진입·0 초과 청산, 신호 다음 날부터 적용, 롱 온리, 편도 수수료 0.1%, 슬리피지·세금 미반영