 Quant Alpha
켈리 공식 계산법과 포지션 사이징, 시뮬레이션으로 정하는 한 번의 비중
켈리 공식 계산법(f = 승률 − 패율 ÷ 손익비)을 예시로 풀고, 승률 45%·손익비 1.5 전략을 100회씩 1만 번 시뮬레이션했습니다. 켈리 그대로면 최대 낙폭 중간값 −59%, 절반 켈리는 −34%였습니다. 실전 포지션 사이징 계산까지 정리합니다.
목차
켈리 공식 계산은 "승률 − (패율 ÷ 손익비)" 한 줄이면 됩니다. 승률 45%, 이길 때 1.5배 벌고 질 때 1배 잃는 전략이라면 켈리 비중은 0.45 − 0.55 ÷ 1.5 = 약 8.3%입니다. 그런데 이 비중을 그대로 쓰면 100번 매매하는 동안 최대 낙폭 중간값이 −59%였고, 절반(약 4.2%)만 쓰면 −34%로 줄었습니다(1만 번 반복, 퀀트알파 자체 계산).
이 글은 켈리 공식의 의미와 계산 예시, 비중별 시뮬레이션 결과, 그리고 이론을 실제 포지션 사이징 규칙으로 옮기는 방법을 차례로 설명합니다.
켈리 공식 계산법: 승률과 손익비만 있으면 된다
- p — 뜻: 승률 · 예시 값: 0.45
- q — 뜻: 패율(1 − p) · 예시 값: 0.55
- b — 뜻: 손익비(평균 이익 ÷ 평균 손실) · 예시 값: 1.5
- f* — 뜻: 켈리 비중 = p − q ÷ b · 예시 값: 0.45 − 0.55 ÷ 1.5 ≈ 0.083
켈리 공식은 같은 매매를 오래 반복할 때 자산이 가장 빠르게 불어나는 "한 번에 거는 위험 비율"을 알려 줍니다. 여기서 비중은 투자 금액이 아니라 "질 때 잃는 금액이 자금의 몇 %인가"라는 점이 중요합니다. f*가 0 이하로 나오면 그 전략에는 걸지 않는 것이 맞다는 뜻입니다.
켈리 공식 손익비에 따라 비중이 이렇게 달라진다
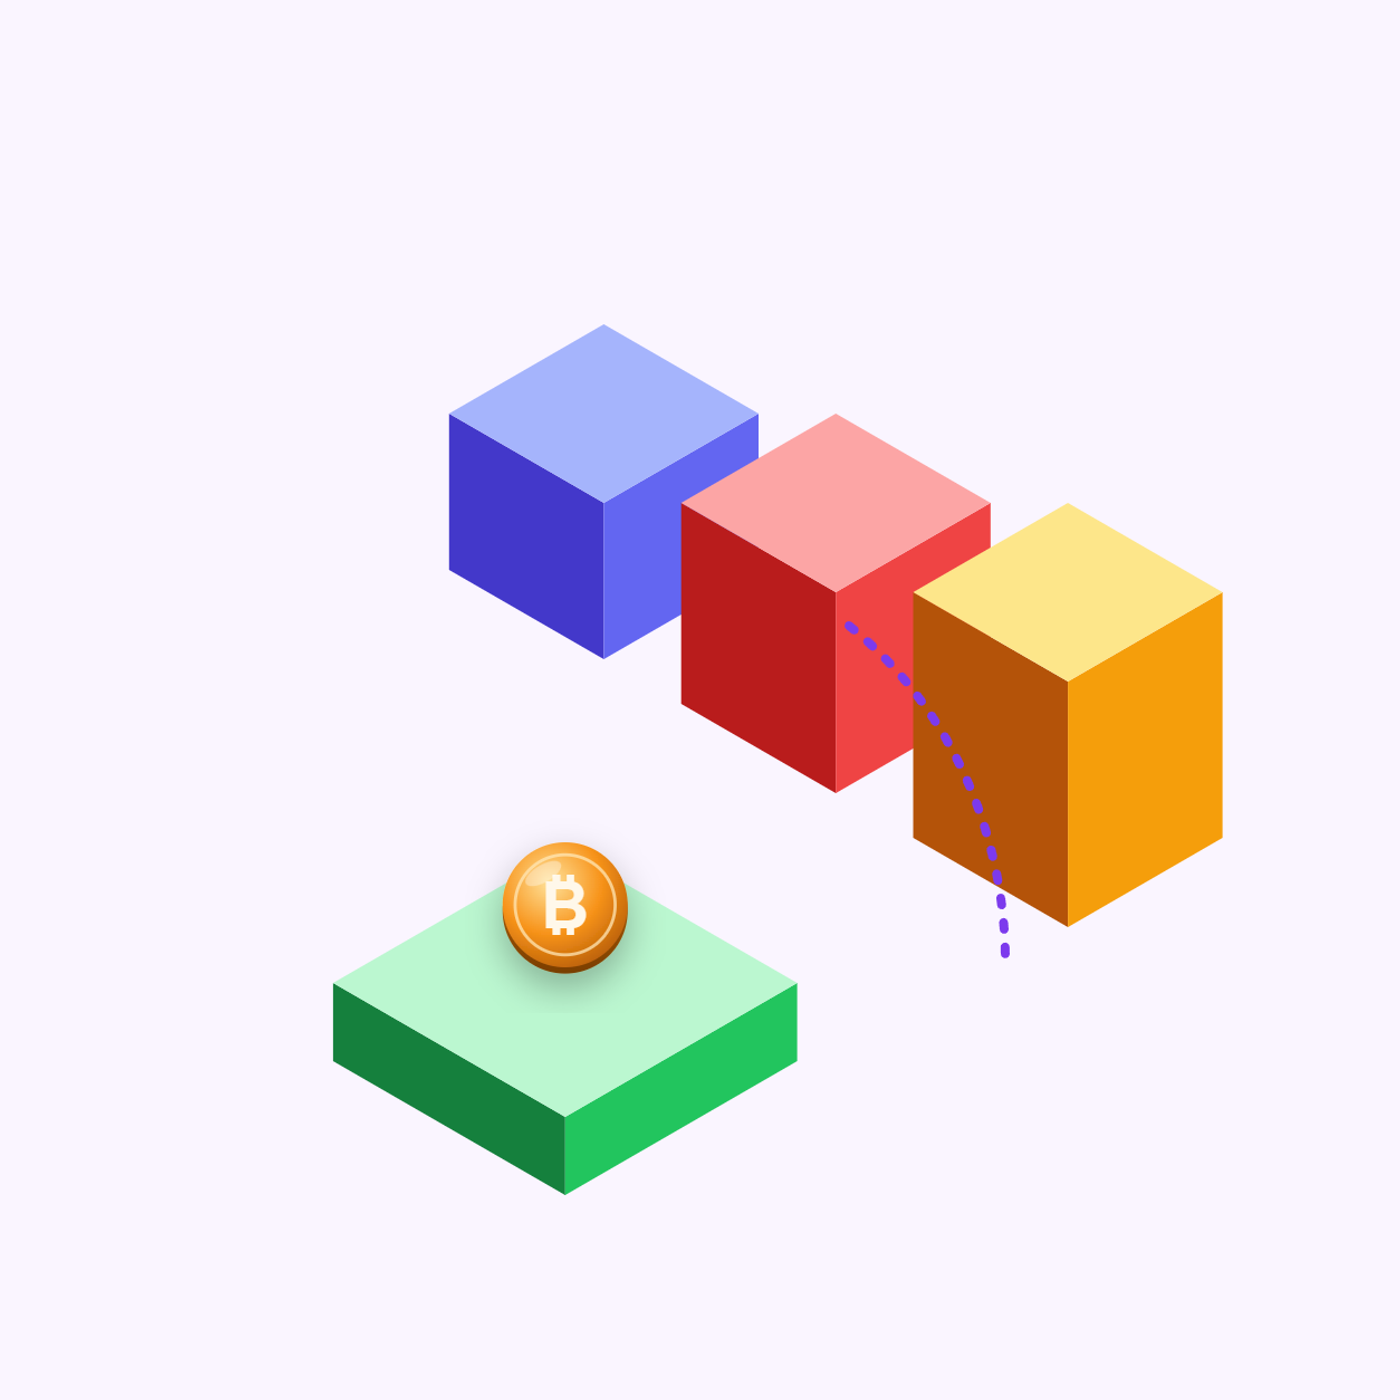
같은 승률 45%라도 켈리 공식 손익비가 바뀌면 적정 비중은 크게 달라집니다.
- 1.0 — 켈리 비중: −10.0%(걸지 않음)
- 1.25 — 켈리 비중: 1.0% · 절반 켈리: 0.5%
- 1.5 — 켈리 비중: 8.3% · 절반 켈리: 4.2%
- 2.0 — 켈리 비중: 17.5% · 절반 켈리: 8.8%
- 3.0 — 켈리 비중: 26.7% · 절반 켈리: 13.3%
손익비 1.0에서는 기대값이 마이너스라 켈리 비중이 음수가 됩니다. 반대로 손익비가 커질수록 비중이 빠르게 커지는데, 이는 입력한 승률과 손익비가 정확하다는 가정 위의 숫자입니다. 실제 전략의 승률과 손익비는 추정값이라 오차가 있고, 그 오차는 비중을 과대평가하는 쪽으로 작용하기 쉽습니다.
비중별 1만 번 시뮬레이션: 켈리를 넘는 순간 무너진다
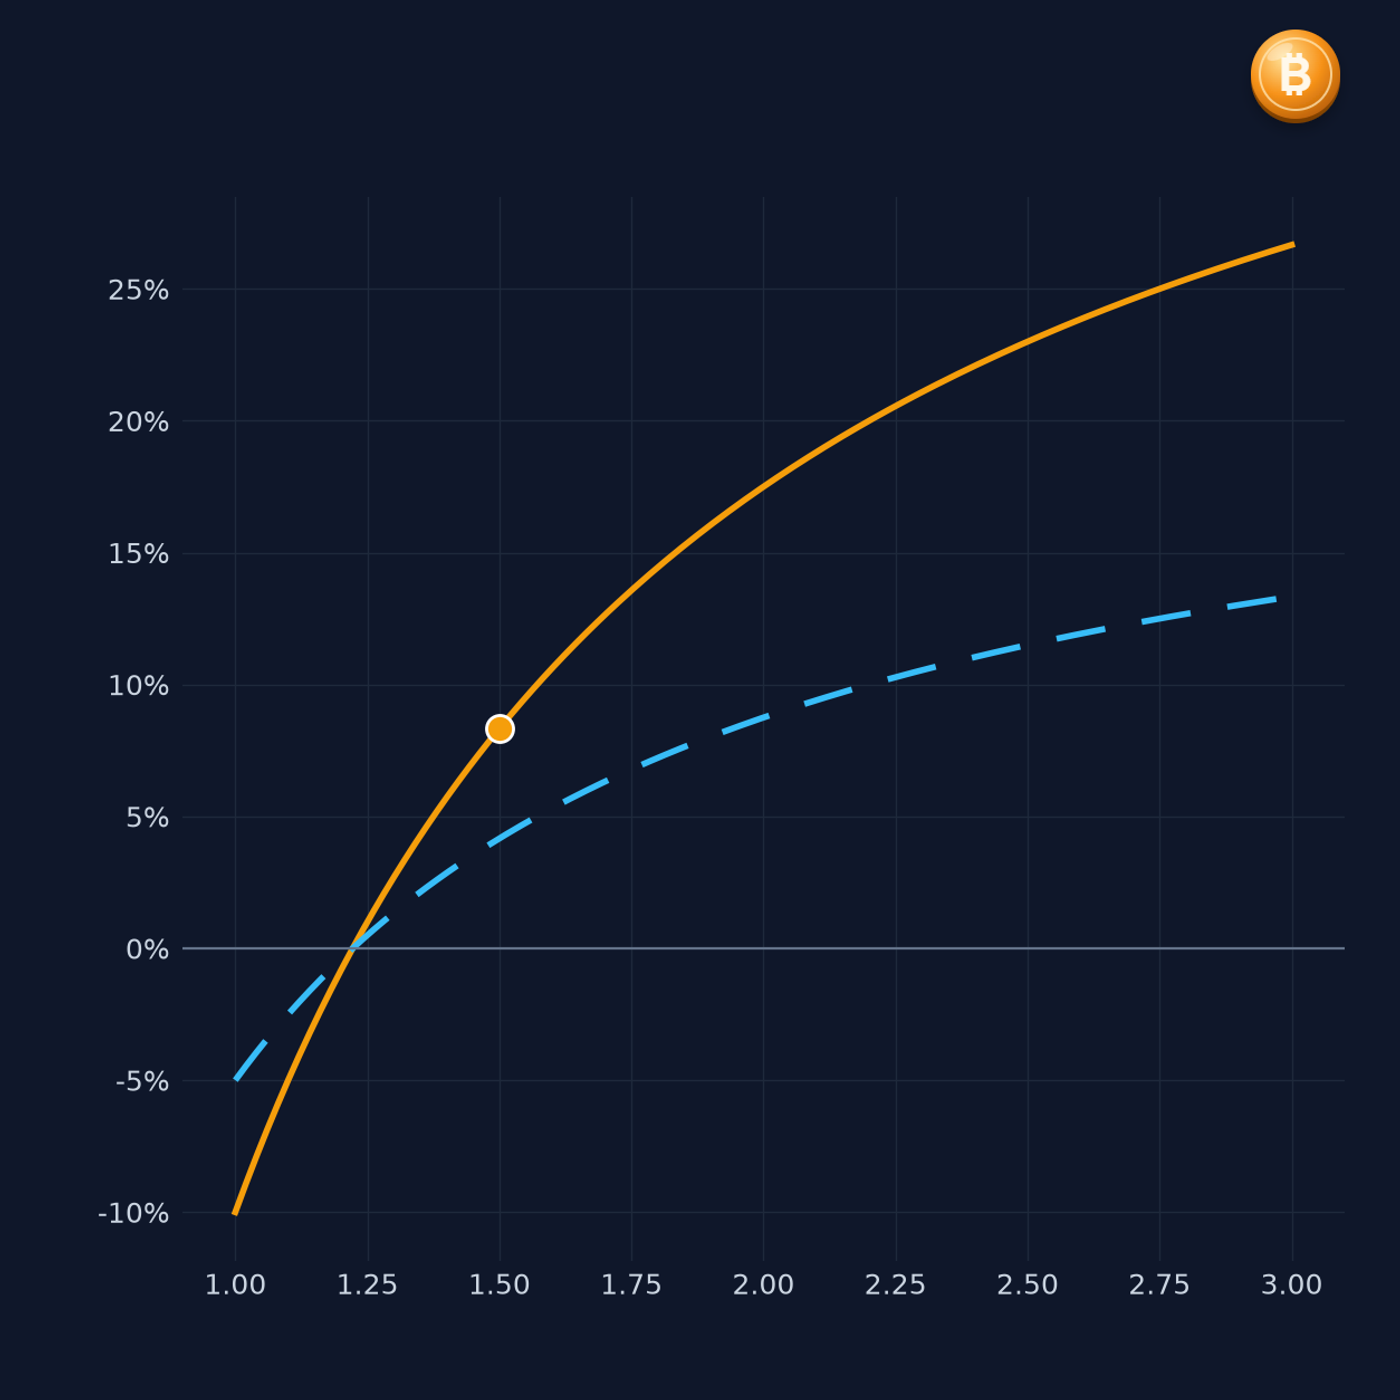
승률 45%, 손익비 1.5 전략으로 100번 매매하는 과정을 비중별로 1만 번 반복했습니다.
- 1% — 100회 뒤 중간값: +12.4% · 손실로 끝난 비율: 18.1% · 자금 절반 이하로 끝난 비율: 0.0% · 최대 낙폭 중간값: −9.1% · 최대 낙폭 하위 5%: −17.1%
- 2% — 100회 뒤 중간값: +24.5% · 손실로 끝난 비율: 18.1% · 자금 절반 이하로 끝난 비율: 0.0% · 최대 낙폭 중간값: −17.6% · 최대 낙폭 하위 5%: −31.8%
- 4.2%(절반 켈리) — 100회 뒤 중간값: +47.3% · 손실로 끝난 비율: 24.1% · 자금 절반 이하로 끝난 비율: 1.6% · 최대 낙폭 중간값: −34.0% · 최대 낙폭 하위 5%: −56.4%
- 8.3%(켈리) — 100회 뒤 중간값: +67.3% · 손실로 끝난 비율: 31.1% · 자금 절반 이하로 끝난 비율: 13.1% · 최대 낙폭 중간값: −59.2% · 최대 낙폭 하위 5%: −83.4%
- 16.7%(켈리의 2배) — 100회 뒤 중간값: +1.4% · 손실로 끝난 비율: 45.9% · 자금 절반 이하로 끝난 비율: 38.1% · 최대 낙폭 중간값: −88.2% · 최대 낙폭 하위 5%: −98.6%
- 50% — 100회 뒤 중간값: −100.0% · 손실로 끝난 비율: 98.1% · 자금 절반 이하로 끝난 비율: 97.0% · 최대 낙폭 중간값: −100.0% · 최대 낙폭 하위 5%: −100.0%
켈리 비중에서 중간값 수익은 가장 컸지만, 그 대가로 낙폭이 −59%까지 갔습니다. 켈리의 2배를 걸면 수익 중간값은 거의 0으로 떨어지고 낙폭은 −88%가 됩니다. 비중을 키울수록 수익이 계속 늘어나는 것이 아니라, 일정 지점을 넘으면 오히려 줄어든다는 점이 핵심입니다.
포지션 사이징 계산기 없이 수량 정하는 법
이론 비중을 실제 수량으로 옮기는 과정은 세 단계입니다(예: 자금 1만 USDT, 비트코인 롱).
- 1회 위험 금액 = 자금 × 위험 비중. 2%라면 200 USDT.
- 손절 폭 = 진입가와 손절가의 차이. 진입 84,500달러, 손절 82,800달러라면 약 2.0%.
- 포지션 크기 = 위험 금액 ÷ 손절 폭. 200 ÷ 0.02 = 약 1만 USDT어치(약 0.118 BTC).
손절 폭이 4%로 넓어지면 같은 위험 금액에서 포지션은 5,000 USDT로 줄어듭니다. 켈리 공식 레버리지 질문도 여기서 답이 나옵니다. 레버리지는 이 포지션 크기를 맞추기 위한 수단일 뿐, 위험은 "위험 금액"으로 이미 정해져 있습니다.
시스템트레이딩이라면 켈리 공식을 이렇게 씁니다
- 상한으로만 씁니다. 켈리 비중은 "이 이상 걸면 손해"라는 천장으로 보고, 실제로는 그 일부만 씁니다. 추정 오차를 감안하면 절반 이하가 현실적입니다.
- 승률·손익비는 충분한 표본에서 추정합니다. 거래 20~30번의 결과로 켈리를 계산하면 비중이 크게 부풀 수 있어, 백테스트와 실거래를 합쳐 수백 번 단위로 봅니다.
- 낙폭 한도에서 거꾸로 확인합니다. 시뮬레이션의 낙폭 하위 5%가 감당 가능한 수준인지 먼저 보고 비중을 정합니다. 위 예에서 2%는 하위 5%가 약 −32%, 절반 켈리는 약 −56%였습니다.
- 상관된 포지션은 합산합니다. 비트코인과 이더리움, 관련주를 동시에 들고 있다면 각각의 비중이 아니라 합친 위험으로 계산합니다.
퀀트알파도 이론상 최대 비중이 아니라 감당 가능한 낙폭에서 거꾸로 1회 위험을 정합니다. 수익률보다 낙폭을 먼저 보는 이유는 퀀트알파이야기 10편 "그렇다면 퀀트알파는 단점이 없을까요? 아닙니다"(https://www.quant-alpha.kr/blog/quant-alpha-story-10)에서도 다뤘습니다.
켈리 공식과 포지션 사이징 요약
- 켈리 비중 = 승률 − 패율 ÷ 손익비. 승률 45%·손익비 1.5라면 약 8.3%입니다.
- 1만 번 시뮬레이션에서 켈리 그대로는 최대 낙폭 중간값 −59%, 절반 켈리는 −34%, 2%는 −18%였습니다.
- 켈리의 2배를 넘으면 수익 중간값이 거의 0으로 떨어지고 절반 이하로 줄어드는 경우가 38%였습니다.
- 실전 수량은 "위험 금액 ÷ 손절 폭"으로 계산하고, 켈리는 상한으로만 쓰는 것이 안전합니다.
함께 읽으면 좋은 글
- 승률 손익비 표와 기대수익률 계산: https://www.quant-alpha.kr/blog/win-rate-risk-reward-table
- 비트코인 레버리지 ETF 3배와 음의 복리: https://www.quant-alpha.kr/blog/bitcoin-3x-leveraged-etf-volatility-decay
자주 묻는 질문
Q. 켈리 공식 계산은 어떻게 하나요?
A. f = p − q ÷ b입니다. p는 승률, q는 1 − p, b는 손익비입니다. 승률 50%, 손익비 2라면 0.5 − 0.5 ÷ 2 = 25%입니다.
Q. 켈리 공식 손익비가 1보다 작으면 어떻게 되나요?
A. 승률이 충분히 높지 않으면 비중이 0 이하로 나옵니다. 기대값이 마이너스라는 뜻이라 걸지 않는 것이 맞습니다.
Q. 켈리 공식 레버리지는 몇 배가 적당한가요?
A. 켈리는 레버리지 배수가 아니라 1회 위험 비율을 알려 줍니다. 위험 금액과 손절 폭으로 포지션 크기를 정하면, 레버리지는 그 크기를 맞추는 수단일 뿐입니다.
Q. 포지션 사이징 계산기가 없으면 어떻게 하나요?
A. 위험 금액(자금 × 위험 비중)을 손절 폭으로 나누면 됩니다. 자금 1만 USDT, 위험 2%, 손절 2%라면 포지션은 1만 USDT어치입니다.
이론상 최대 비중이 아니라 감당 가능한 낙폭에서 거꾸로 위험을 정하는 퀀트알파의 운용 원칙이 궁금하다면 홈페이지에서 확인해 보세요. 텔레그램 무료방 안내도 홈페이지에서 제공됩니다.
투자 위험 고지
본 글의 시뮬레이션은 가정된 승률·손익비와 서로 독립인 거래를 전제로 한 교육용 계산이며 투자 권유가 아닙니다. 실제 전략의 승률·손익비는 시장 환경에 따라 달라지고 거래 비용과 체결 오차가 결과를 바꿀 수 있습니다. 가상자산 선물 거래는 변동성이 매우 크며 원금 이상의 손실이 발생할 수 있습니다.
출처
- 퀀트알파 자체 계산: 켈리 비중 표, 비중별 100회 × 1만 번 몬테카를로 시뮬레이션(2026-10-04)
- 비트코인 가격 예시: 비트스탬프 BTC/USD 일봉 종가(2026-10-02)