 Quant Alpha
변동성 돌파 전략 백테스트, 비트코인으로 만들고 검증하는 다섯 단계
변동성 돌파 전략을 비트코인 일봉 8년으로 백테스트했습니다. k=0.5는 누적 1,118%였지만 최근 1년은 −13.8%였고, 수수료를 편도 0.1%로 올리면 245%로 줄었습니다. 만드는 법과 검증 순서를 정리합니다.
목차
변동성 돌파 전략 백테스트를 비트코인 일봉 8년(2018년 1월~2026년 10월)으로 돌려 보면, k=0.5 규칙은 누적 1,118%로 그냥 보유했을 때(508%)보다 높았습니다. 그런데 최근 1년만 떼어 보면 −13.8%였고, 수수료를 편도 0.05%에서 0.1%로 올리자 8년 누적이 245%로 줄었습니다.
이 글은 변동성 돌파 전략을 처음 만들어 보는 사람을 위해, 규칙 정하기부터 수수료·기간별 검증까지 다섯 단계를 실제 숫자와 함께 정리합니다.
1단계: 변동성 돌파 전략 규칙을 문장으로 고정하기
래리 윌리엄스의 변동성 돌파 전략은 세 문장입니다.
- 목표가 = 오늘 시가 + (전날 고가 − 전날 저가) × k
- 가격이 목표가를 넘으면 목표가에 매수합니다. 시가가 이미 목표가 위라면 시가에 삽니다.
- 그날 종가(다음 날 시가)에 팝니다.
자동매매로 옮기기 전에 '하루의 시작'을 먼저 정해야 합니다. 이 글은 한국 시간 오전 9시(세계 표준시 0시)에 시작하는 비트스탬프 일봉을 썼고, 수수료는 사고팔 때 각각 0.05%를 넣었습니다.
2단계: 변동성 돌파 전략 k 값별 결과 비교
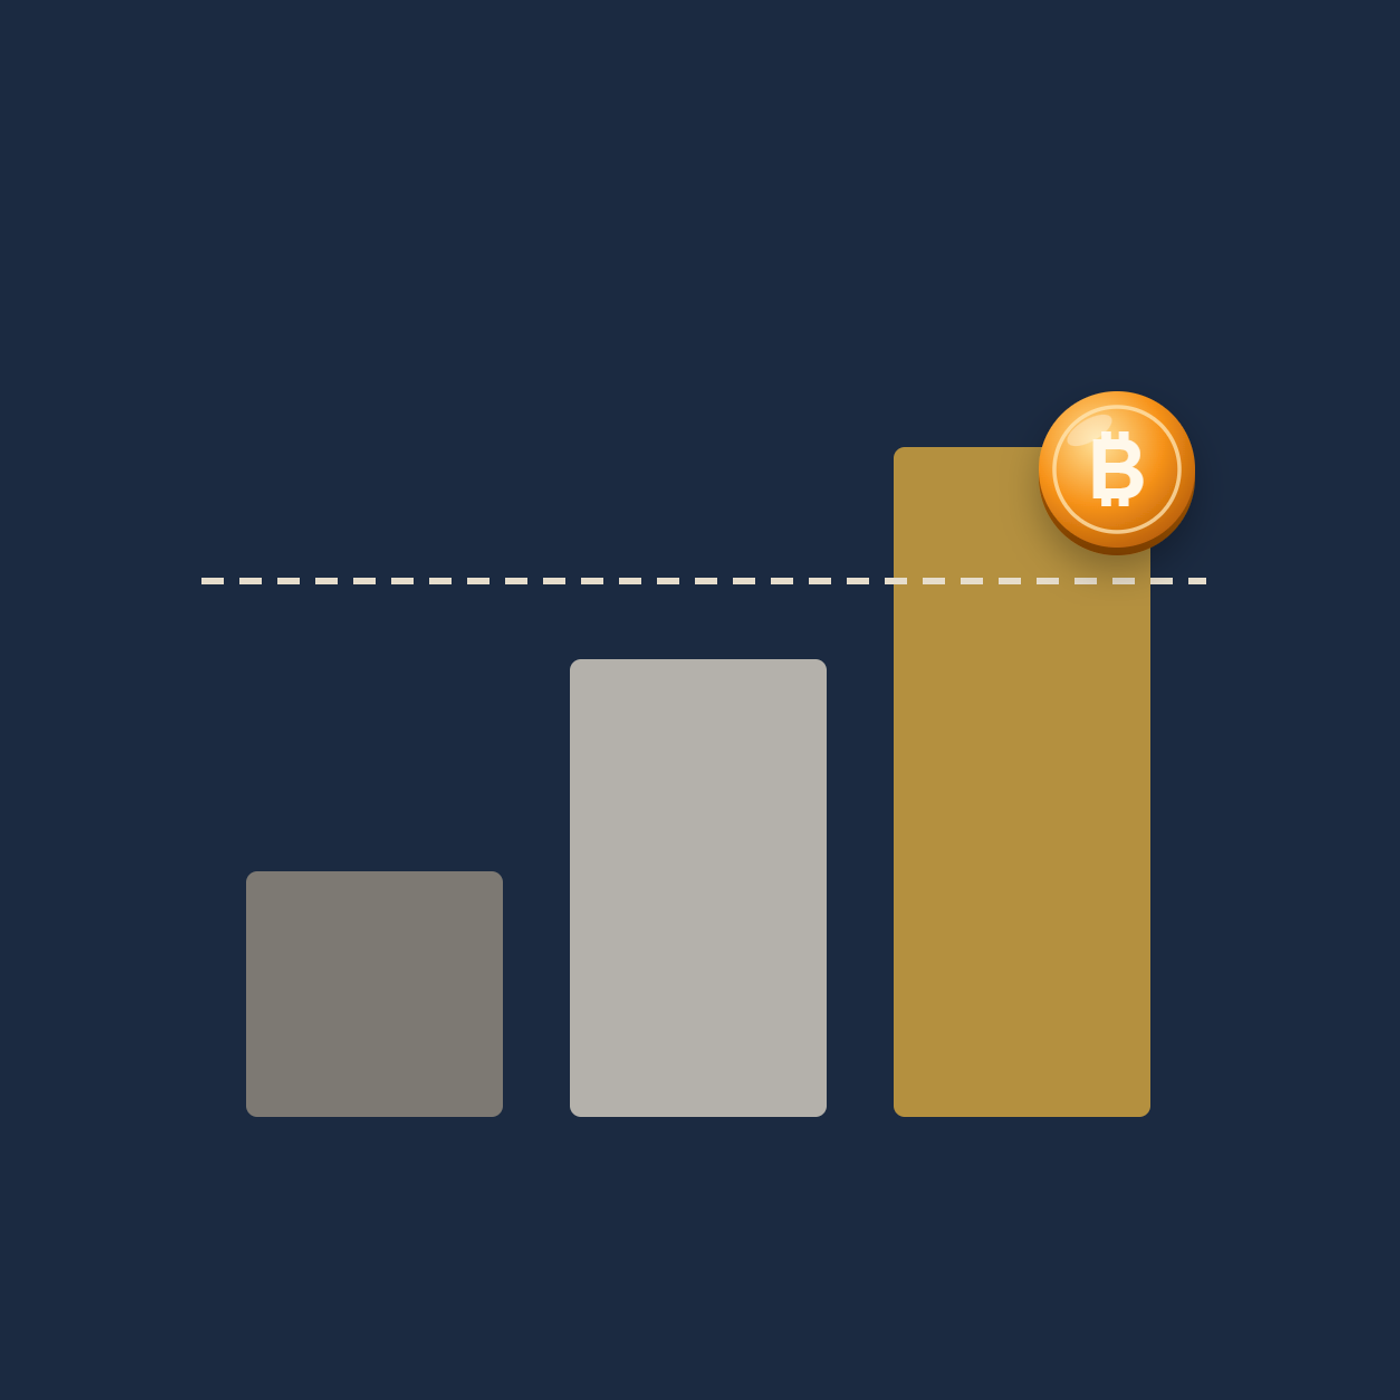
- 0.3 — 거래 수: 1,880 · 승률: 46.5% · 8년 누적: 315% · 연환산: 17.6% · 최대낙폭(MDD): −68.5%
- 0.4 — 거래 수: 1,553 · 승률: 47.4% · 8년 누적: 692% · 연환산: 26.6% · 최대낙폭(MDD): −66.5%
- 0.5 — 거래 수: 1,261 · 승률: 50.4% · 8년 누적: 1,118% · 연환산: 33.0% · 최대낙폭(MDD): −55.8%
- 0.6 — 거래 수: 1,056 · 승률: 51.5% · 8년 누적: 2,189% · 연환산: 42.9% · 최대낙폭(MDD): −42.5%
- 0.7 — 거래 수: 894 · 승률: 53.1% · 8년 누적: 1,472% · 연환산: 36.9% · 최대낙폭(MDD): −29.8%
- 보유 — 8년 누적: 508% · 연환산: 22.8% · 최대낙폭(MDD): −81.5%
(비트스탬프 BTC/USD 일봉 2018-01~2026-10-12, 편도 수수료 0.05%, 퀀트알파 계산)
k가 커질수록 거래는 줄고 승률은 올라갔습니다. 확실히 오르는 날만 골라 들어가기 때문입니다. 8년 기준으로는 k=0.6이 가장 좋아 보이지만, 이 숫자만 보고 0.6을 고르면 과최적화에 빠질 수 있습니다. 여러 값을 시험해 가장 좋은 하나를 고르면 과거에만 잘 맞는 규칙이 되기 쉽습니다. 이 함정은 "백테스팅 과최적화"에서 162개 조합으로 확인한 적이 있습니다.
 백테스팅 과최적화, 비트코인 이동평균 162개 조합으로 확인한 학습과 검증의 차이백테스팅 과최적화를 비트코인 데이터로 직접 시험했습니다. 이동평균 교차 162개 조합 중 학습 구간 1위(+126%)는 검증 구간에서 −24%로 160위였고, 두 구간 순위 상관은 −0.13이었습니다. 과최적화를 줄이는 백테스트 방법을 정리합니다.quant-alpha.kr
3단계: 기간을 나눠 다시 검증하기
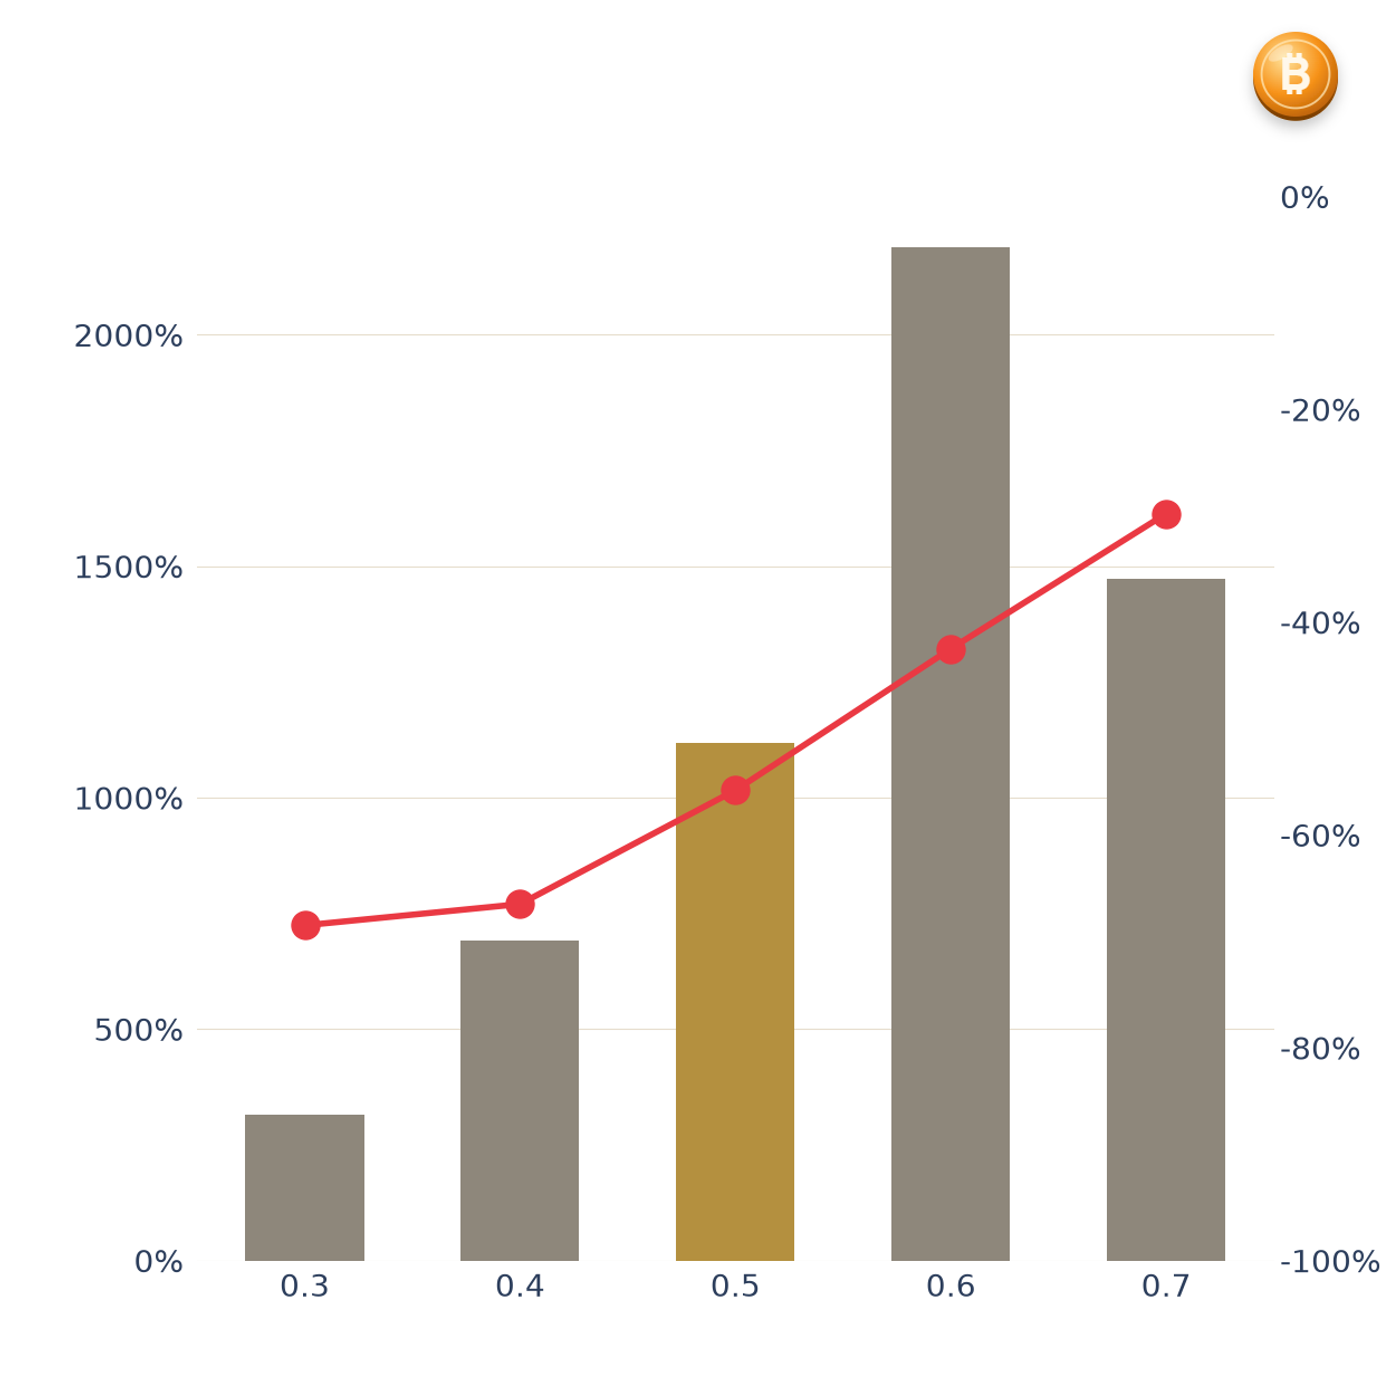
- 2018년~현재 — k=0.5 누적: +1,118% · k=0.7 누적: +1,472% · 보유: +508%
- 2022년 하락장 — k=0.5 누적: −31.6% · k=0.7 누적: −4.8% · 보유: −65.4%
- 최근 1년 — k=0.5 누적: −13.8% · k=0.7 누적: +8.1% · 보유: −27.7%
긴 기간 성적이 좋아도, 최근 1년처럼 박스권이 길면 같은 규칙이 손실을 냈습니다. 다만 하락장에서는 보유보다 손실이 훨씬 작았습니다. 시가 위로 올라가지 못하는 날에는 아예 들어가지 않기 때문입니다. 기간을 나눠 봤을 때 매번 보유보다 손실이 작았다는 점이 이 전략의 실제 장점이고, '항상 수익'은 아닙니다.
4단계: 수수료를 바꿔 보기
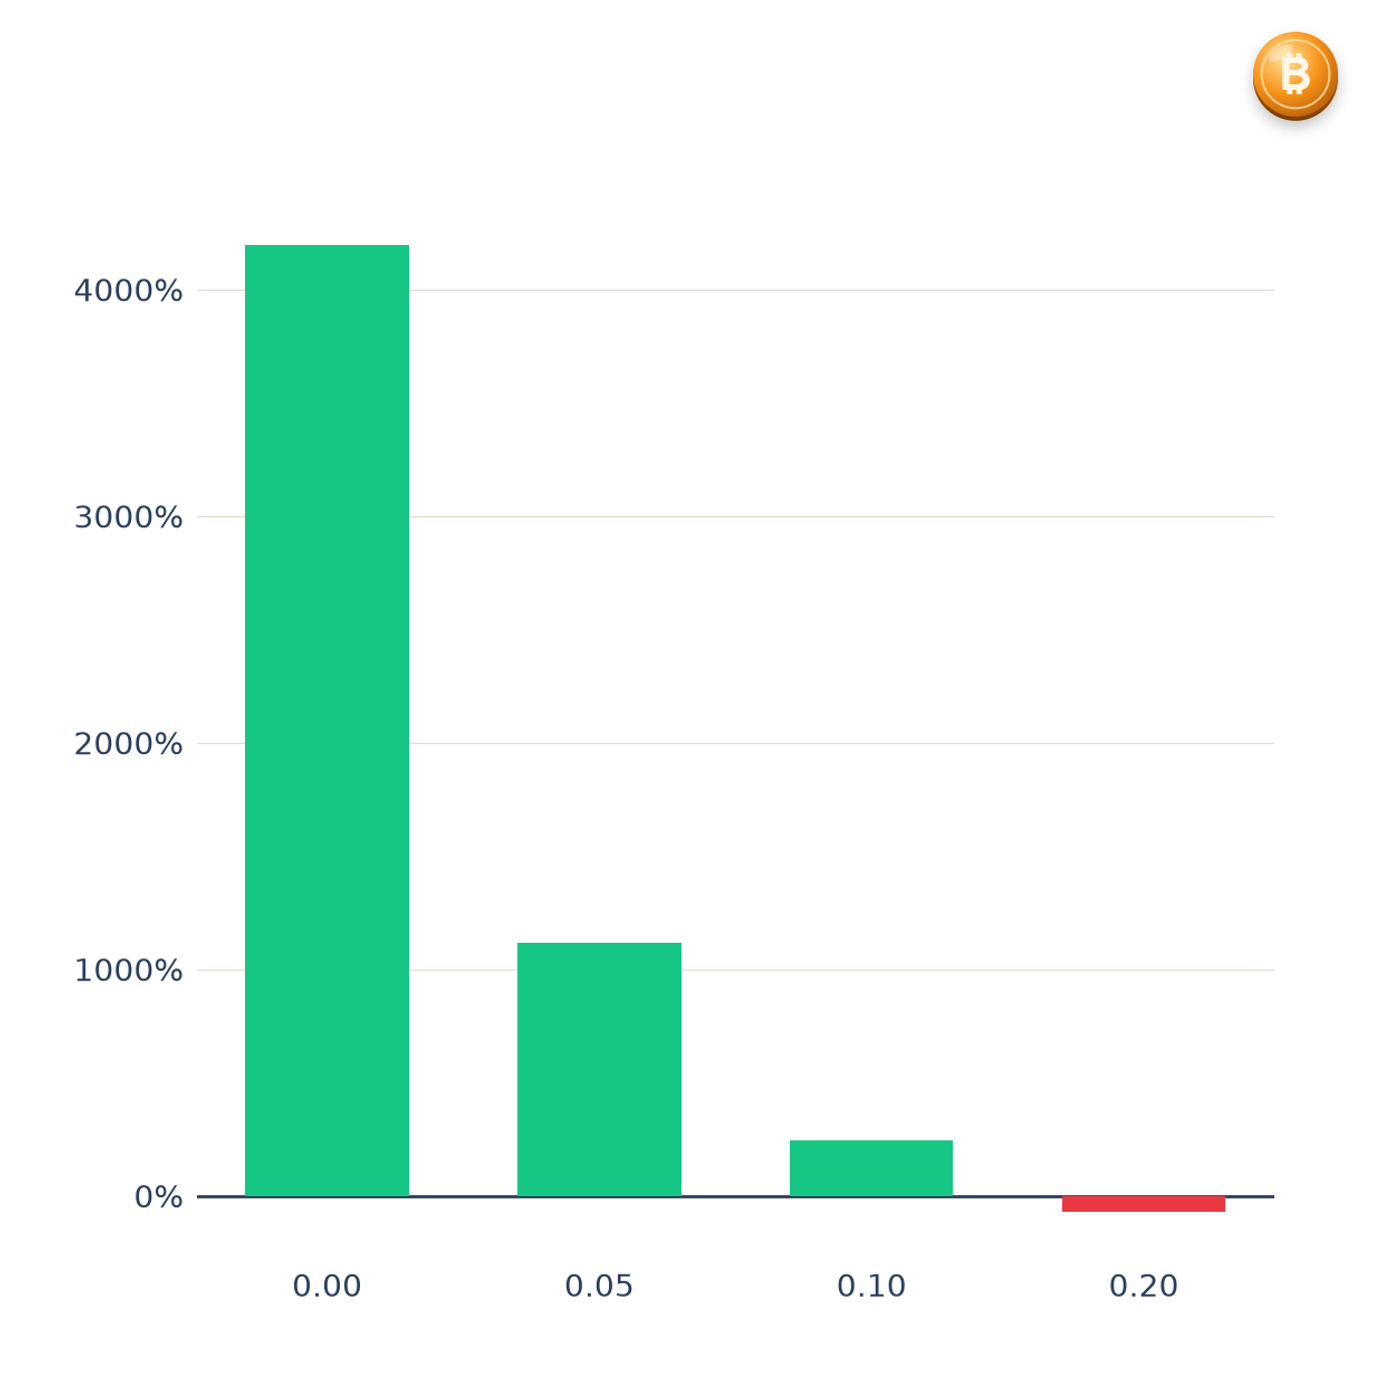
변동성 돌파는 신호가 난 날마다 사고파는 단기 전략이라 수수료에 매우 민감합니다. k=0.5, 8년 누적 기준입니다.
- 0% — 8년 누적: +4,197%
- 0.05% — 8년 누적: +1,118%
- 0.1% — 8년 누적: +245%
- 0.2% — 8년 누적: −72%
수수료가 편도 0.05%에서 0.2%로 오르면 1,000%가 넘던 누적 수익이 손실로 바뀝니다. 실제 체결에서는 목표가보다 비싸게 사는 미끄러짐(슬리피지)도 생기므로, 백테스트 수수료는 넉넉하게 잡아야 합니다. 매매 빈도와 수수료의 관계는 "비트코인 자동매매 전략, 매매 빈도와 수수료"에서 더 볼 수 있습니다.
 비트코인 자동매매 전략, 매매 빈도와 수수료로 다시 보는 세 가지 규칙비트코인 자동매매 전략 3가지를 2018년 이후 데이터로 비교했습니다. 1년 22번 매매하는 단기 전략은 수수료 0.1%에 연 15.0%가 10.0%로 줄었지만, 1년 4~5번 매매하는 추세·돌파 전략은 거의 줄지 않았습니다.quant-alpha.kr
5단계: 시스템트레이딩이라면 변동성 돌파 전략을 이렇게 씁니다
- k는 하나로 정하고 이유를 적어 둡니다. 0.5처럼 널리 쓰이는 값을 쓰고, 0.4~0.7 범위에서 결과가 크게 무너지지 않는지만 확인합니다.
- 최대낙폭 한도를 먼저 정합니다. k=0.5도 8년 중 −55.8%까지 빠진 구간이 있었으므로, 계좌 전체에서 이 전략에 줄 비중을 낙폭 기준으로 정합니다. 낙폭으로 전략을 비교하는 방법은 "최대낙폭 MDD"(https://www.quant-alpha.kr/blog/max-drawdown-mdd-backtest)에 정리해 두었습니다.
- 시장 국면 필터를 고민합니다. 박스권이 길어지는 시기에는 손실이 쌓였으므로, 이동평균 위에서만 신호를 받는 등 추가 조건을 따로 검증합니다.
퀀트알파도 한 전략의 최고 성적보다, 여러 기간에서 무너지지 않는지와 수수료를 넣은 뒤에도 남는지를 먼저 봅니다.
자주 묻는 질문
Q. 변동성 돌파 전략 k 값은 얼마가 좋나요?
A. 보통 0.5를 씁니다. 비트코인 8년 데이터에서는 0.6이 가장 높았지만, 최고값을 고르면 과최적화 위험이 있어 0.4~0.7에서 결과가 안정적인지 보는 편이 낫습니다.
Q. 변동성 돌파 전략 승률은 어느 정도인가요?
A. 비트코인 일봉 8년 기준 k=0.5의 승률은 50.4%였습니다. 승률보다 이길 때 크게 벌고 질 때 작게 잃는 구조가 수익을 만듭니다.
Q. 변동성 돌파 전략 자동 매매로 하면 수익이 나나요?
A. 기간에 따라 다릅니다. 8년 누적은 보유보다 높았지만 최근 1년은 −13.8%였습니다. 수수료를 편도 0.2%로 잡으면 8년 누적도 손실이었습니다.
Q. 변동성 돌파 전략 백테스트에서 가장 많이 하는 실수는 무엇인가요?
A. 수수료와 시가 기준을 빼먹는 것, 그리고 가장 좋은 k 하나만 골라 믿는 것입니다.
한 전략의 최고 성적보다 여러 기간과 수수료를 넣은 검증을 먼저 보는 퀀트알파의 전략 검증 원칙이 궁금하다면 홈페이지에서 확인해 보세요.
https://quant-alpha.kr/?utm_source=web_blog&utm_medium=blog
매일 운용 현황은 퀀트알파 텔레그램 채널에서 확인해 보세요.
 퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl
본 글의 수익률은 과거 일봉 데이터로 계산한 백테스트 결과이며 실제 운용 성과가 아닙니다. 실제 매매에서는 슬리피지·체결 실패 등으로 결과가 달라질 수 있습니다.
출처
- 비트스탬프 BTC/USD 일봉(2018-01~2026-10-12, 2026-10-14 06:46 KST 조회), 퀀트알파 직접 계산
- 래리 윌리엄스(Larry Williams)의 변동성 돌파 매매 개념