 Quant Alpha
포지션 사이징이란, 같은 규칙에 비중만 바꿨더니 낙폭이 달라졌다
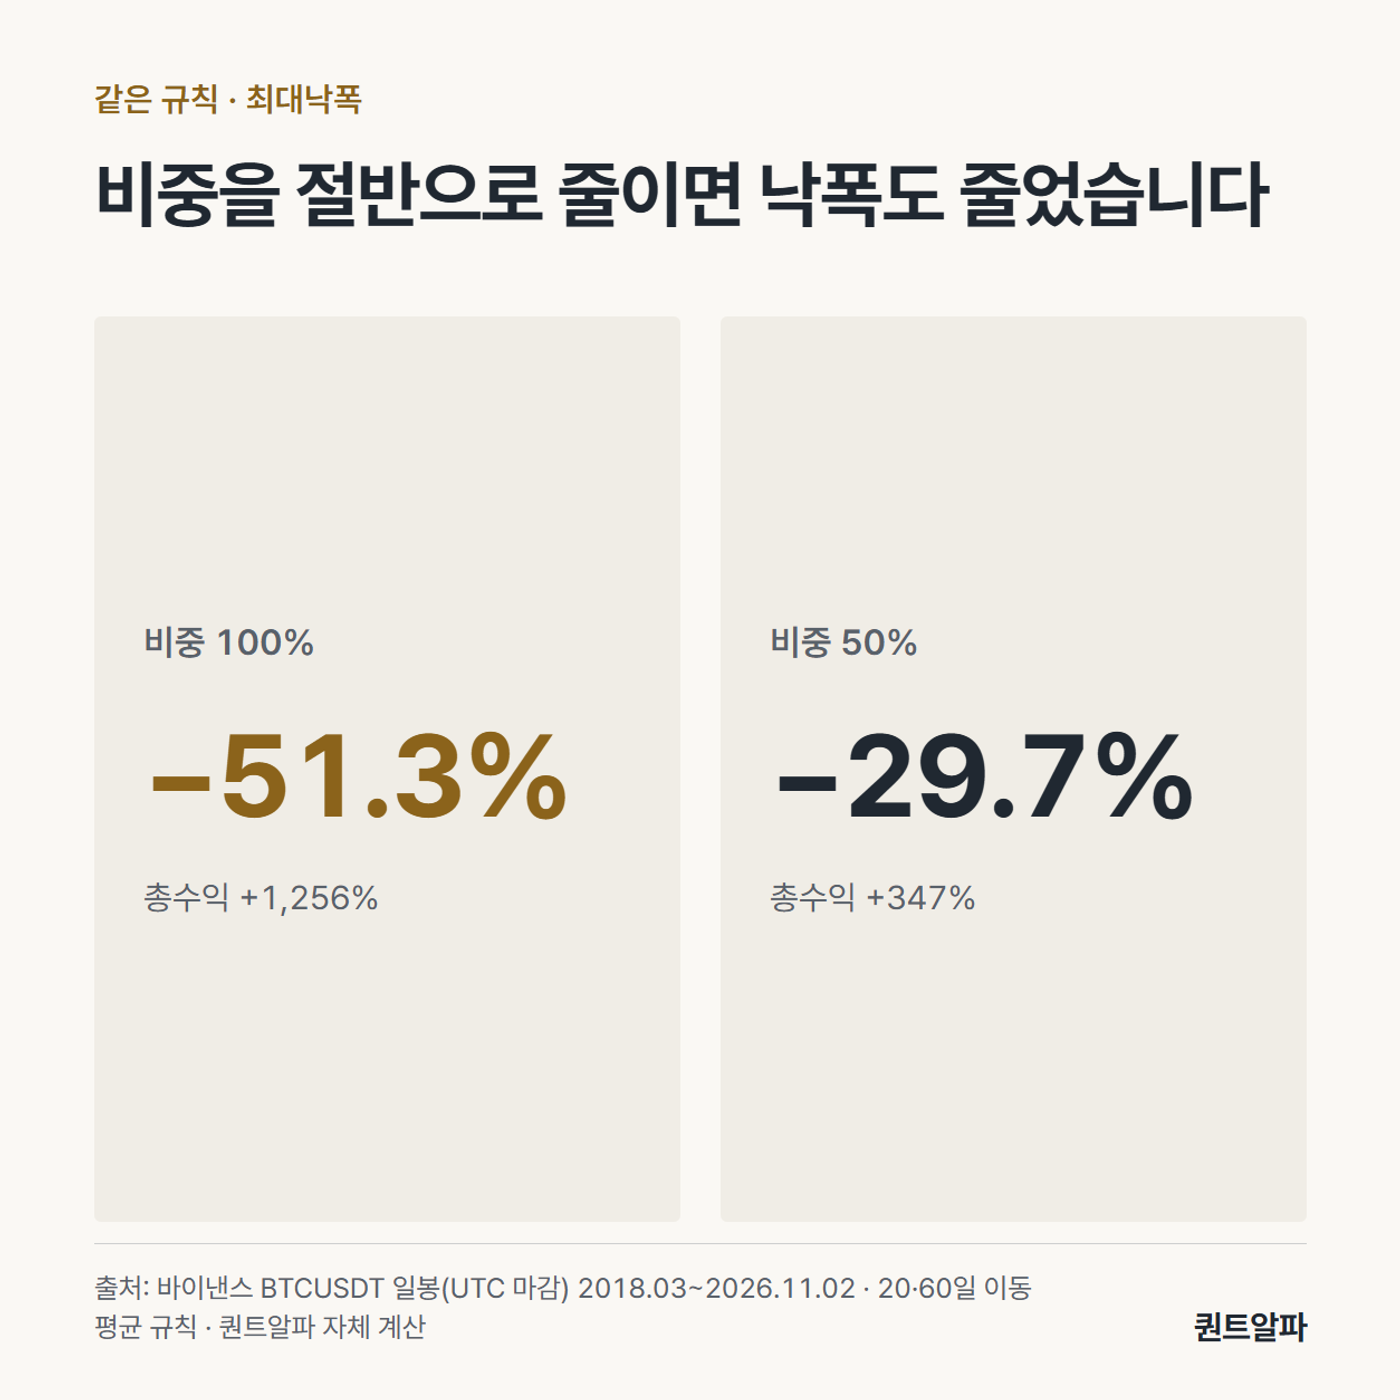
포지션 사이징이 결과를 얼마나 바꾸는지 비트코인 일봉으로 계산했습니다. 같은 이동평균 규칙이 비중 100%에서는 최대낙폭 −51.3%, 50%에서는 −29.7%였습니다.
목차
포지션 사이징은 신호가 나왔을 때 자산의 몇 퍼센트를 투자할지 정하는 방법이고, 같은 규칙이라도 비중에 따라 수익과 낙폭이 크게 달라집니다. 비트코인 일봉에 20·60일 이동평균 규칙을 같은 조건으로 적용하고 비중만 바꿨더니, 최대낙폭은 비중 100%에서 −51.3%, 50%에서 −29.7%였습니다. 총수익은 +1,256%와 +347%였습니다.
이 글은 포지션 사이징의 뜻과 세 가지 방법(고정 100%, 고정 50%, 변동성에 맞춘 비중)을 같은 데이터로 비교합니다. 결론부터 말하면 비중을 줄이면 낙폭은 줄었지만 수익도 훨씬 크게 줄었고, 변동성 비중 조절이 항상 더 좋지는 않았습니다.
포지션 사이징 뜻, 계산 조건
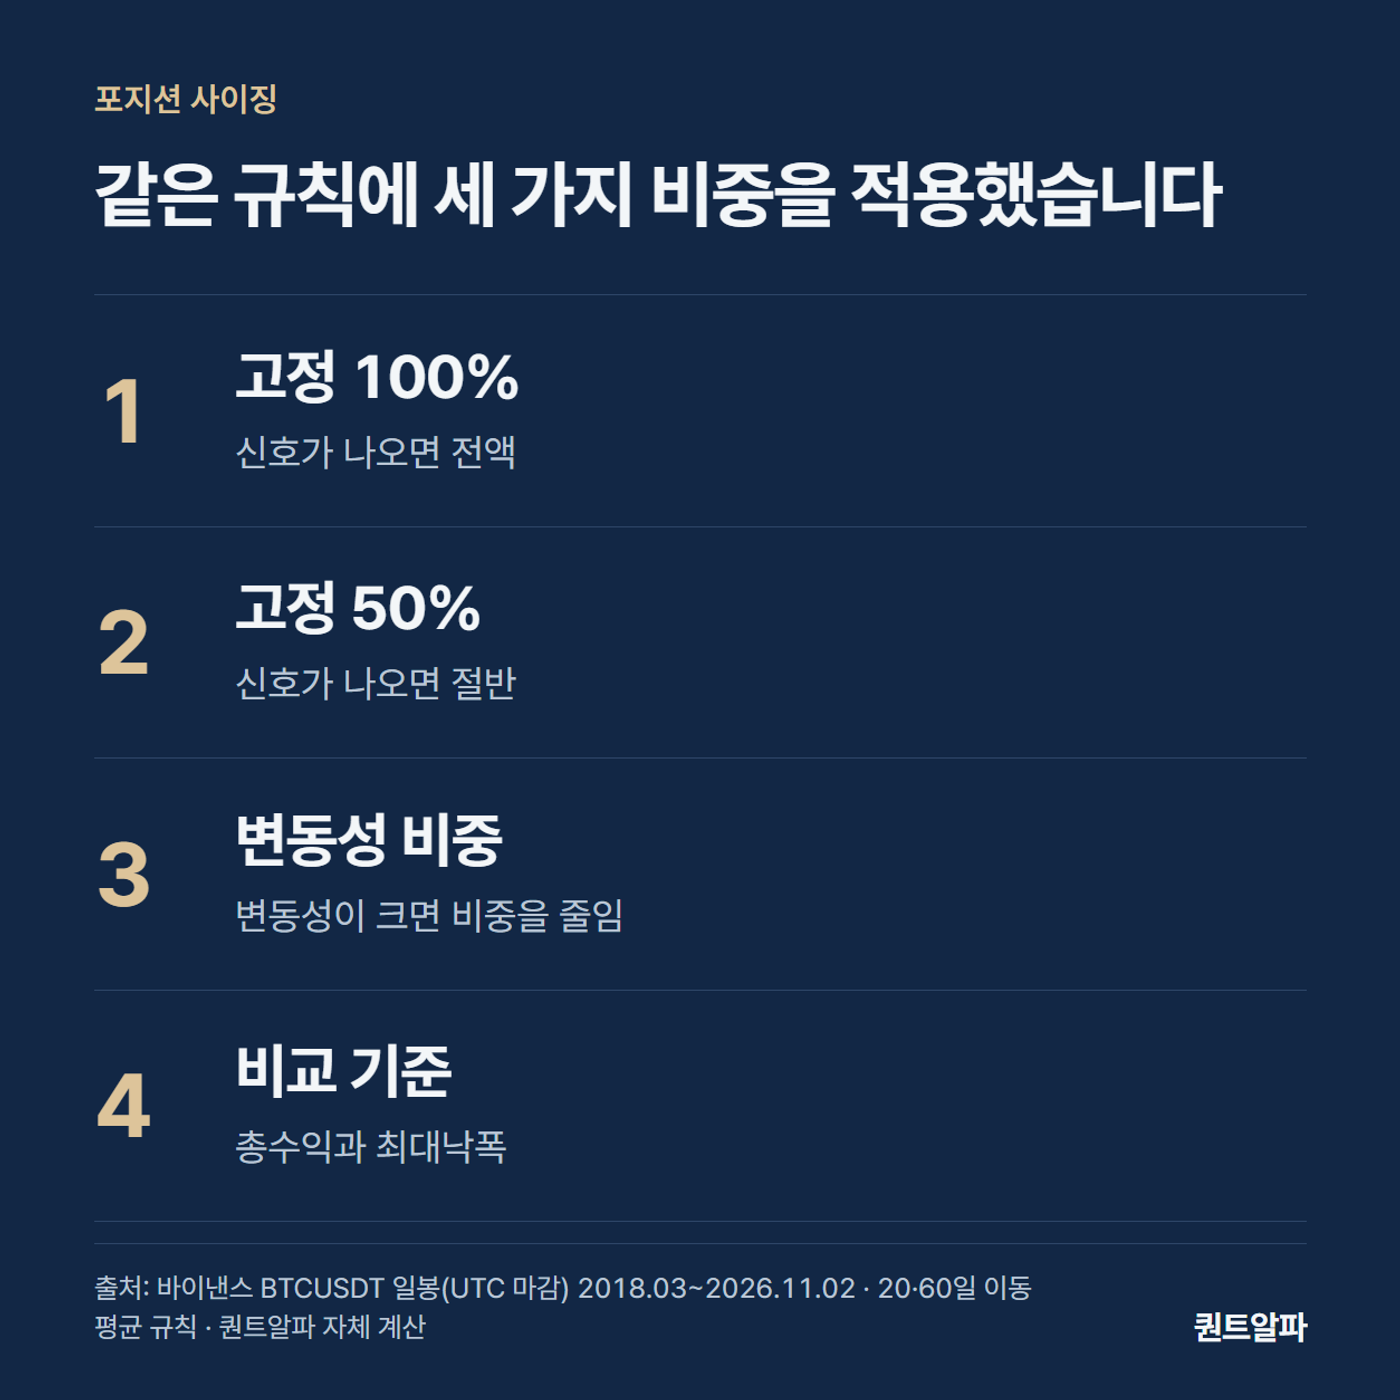
포지션 사이징의 뜻은 규칙이 매수 신호를 낼 때 얼마나 많은 금액을 넣을지 정하는 일입니다. 같은 신호에도 100%를 넣으면 이익과 손실이 모두 커지고 50%를 넣으면 절반이 됩니다. 이 글에서는 20일 이동평균이 60일 이동평균 위에 있을 때만 비트코인을 보유하고, 아래이면 현금으로 두는 규칙을 썼습니다.
바이낸스 BTCUSDT 일봉(UTC 마감)으로 2018년 3월 2일부터 2026년 11월 2일까지 3,168일을 계산했습니다. 마감 일봉으로 신호를 확인하고 다음 날부터 적용했고, 비중이 바뀔 때마다 변경한 만큼에 0.1% 비용을 넣었습니다. 슬리피지와 세금은 넣지 않았습니다.
포지션 사이징 계산, 세 가지 방법의 결과
- 규칙 100% 고정 — 총수익: +1,256.1% · 최대낙폭: −51.3% · 연 변동성: 42.6% · 총수익÷최대낙폭: 24.5
- 규칙 50% 고정 — 총수익: +347.4% · 최대낙폭: −29.7% · 연 변동성: 21.3% · 총수익÷최대낙폭: 11.7
- 변동성 목표 30%(상한 100%) — 총수익: +359.4% · 최대낙폭: −37.2% · 연 변동성: 25.2% · 총수익÷최대낙폭: 9.7
- 변동성 목표 40%(상한 100%) — 총수익: +524.8% · 최대낙폭: −45.0% · 연 변동성: 31.1% · 총수익÷최대낙폭: 11.7
- 변동성 목표 50%(상한 100%) — 총수익: +696.3% · 최대낙폭: −48.5% · 연 변동성: 35.2% · 총수익÷최대낙폭: 14.4
- 단순 보유 100% — 총수익: +602.8% · 최대낙폭: −76.6% · 연 변동성: 62.0% · 총수익÷최대낙폭: 7.9
비중을 절반으로 줄이면 최대낙폭은 −51.3%에서 −29.7%로 줄었지만 총수익은 +1,256%에서 +347%로 4분의 1 수준이 되었습니다. 낙폭을 줄인 만큼의 수익보다 더 많은 수익이 줄어든 것은 복리 효과 때문입니다. 반면 단순 보유는 최대낙폭이 −76.6%로 가장 컸습니다.
변동성 비중 조절은 항상 낙폭을 줄이나
변동성 목표 방식은 직전 20일 변동성이 클수록 비중을 줄이고 작을수록 늘리는 방법으로, 비중은 최대 100%로 제한했습니다. 목표 변동성을 연 40%로 두면 보유 중 평균 비중은 77.7%였고 최대낙폭은 −45.0%였습니다. 고정 50%의 −29.7%보다 낙폭이 컸고 총수익은 +524.8%로 더 높았습니다.
변동성 목표 30%는 총수익 +359.4%, 최대낙폭 −37.2%로 고정 50%(+347.4%, −29.7%)와 수익은 비슷한데 낙폭은 더 컸습니다. 이 데이터에서는 변동성에 맞춰 비중을 바꾸는 방식이 낙폭을 줄이는 데 항상 더 낫지는 않았습니다. 변동성이 낮을 때 비중을 늘린 구간에서 급락을 만난 경우가 있었기 때문일 가능성이 있지만, 이 계산만으로 원인을 확정할 수는 없습니다.
낙폭이 클수록 복구에 더 큰 수익이 필요하다
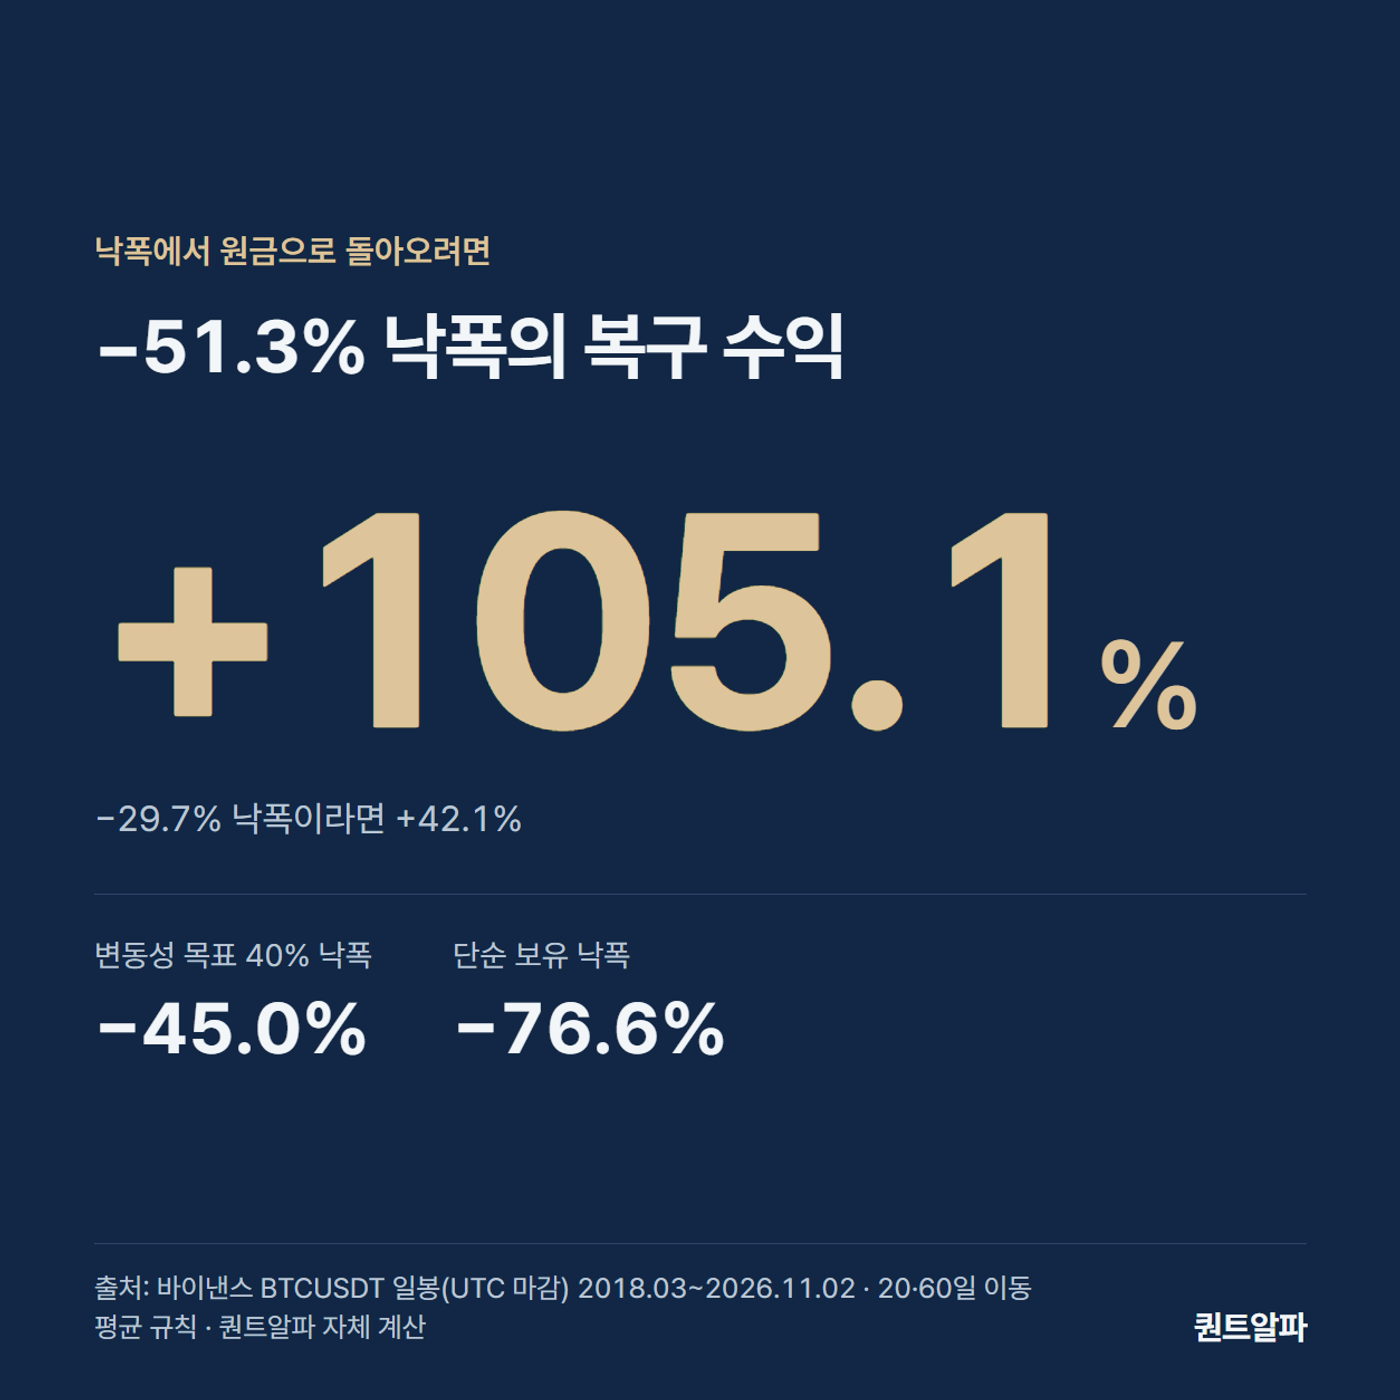
최대낙폭 −51.3%에서 원금으로 돌아오려면 +105.1%가 필요하고, −29.7%에서는 +42.1%가 필요합니다. 같은 규칙인데 비중 100%는 낙폭 이후 두 배가 되어야 본전이었고, 비중 50%는 약 1.4배면 충분했습니다. 포지션 사이징이 중요한 이유는 수익이 아니라 이 복구 부담을 정하는 데 있습니다.
직전 20일 실측 변동성은 11월 2일 기준 연환산 약 28.1%로, 목표 변동성 40%보다 낮아 변동성 방식에서는 상한 100% 비중이 적용되는 구간입니다. 이 숫자는 설명용 계산이며 현재 포지션을 권하는 것이 아닙니다.
시스템트레이딩이라면 포지션 사이징을 어떻게 다루는가
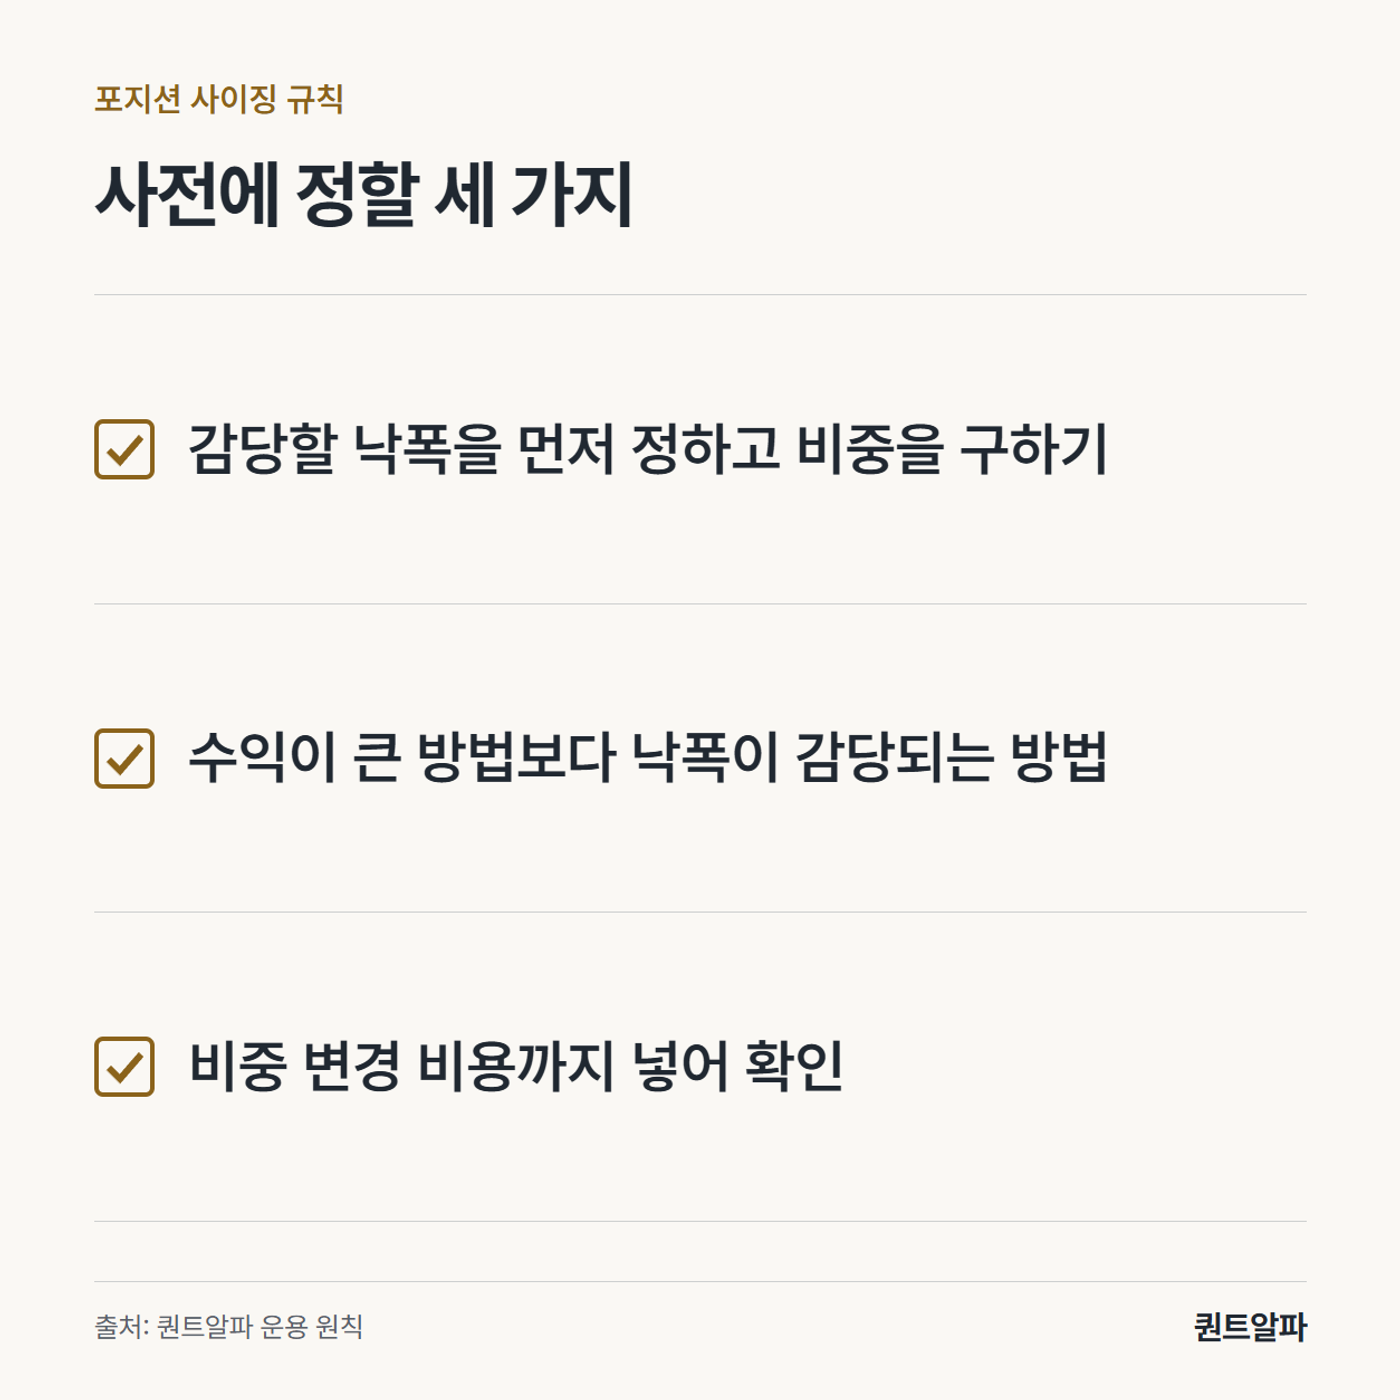
시스템트레이딩에서는 비중도 규칙의 일부로 미리 정합니다. 비중 계산에서 규칙으로 가져갈 수 있는 것은 세 가지입니다.
- 감당할 낙폭을 먼저 정하고 비중을 거꾸로 구합니다. 최대낙폭 −30% 안에서 운용하고 싶다면 이 규칙에서는 비중 50% 안팎이 맞았습니다.
- 수익이 큰 방법이 아니라 낙폭이 감당되는 방법을 고릅니다. 비중 100%의 총수익이 가장 컸지만 낙폭 −51.3%를 견딜 수 있어야 합니다.
- 비중 변경도 규칙에 적고 비용을 넣어 확인합니다. 변동성에 맞춰 비중을 자주 바꾸면 거래 비용이 늘어납니다.
퀀트알파는 신호뿐 아니라 진입 비중과 나눠 진입하는 차수도 정해진 규칙으로 처리합니다. 이 글의 이동평균 규칙은 설명용 예시이며 퀀트알파의 실제 전략이 아닙니다. 최대낙폭의 계산과 해석은 "최대낙폭 MDD 백테스트"에서, 같은 이동평균 규칙의 자동매매 결과는 "코인 자동매매 수익"에서 정리했습니다.
 최대낙폭 MDD, 비트코인 전략 4개를 8년 동안 돌려 보니최대낙폭 MDD를 백테스트 성적표에서 어떻게 읽어야 할까요? 비트코인 보유·200일선·50대50·변동성 맞춤 전략을 2018년부터 비교해 MDD, 연수익률, 칼마 비율, 최장 회복 기간까지 데이터로 정리했습니다.quant-alpha.kr
 코인 자동매매 수익은 얼마나 났을까, 비트코인 이동평균 전략 8년 32번 진입 결과코인 자동매매 수익은 승률로 정해지지 않습니다. 20·60일 이동평균 전략은 승률 43.8%, 총수익 +1,306%였지만 계좌 최고점을 넘기기까지 817일이 걸렸습니다.quant-alpha.kr
자주 묻는 질문
Q. 포지션 사이징이란 무엇인가요?
A. 신호가 나왔을 때 자산의 몇 퍼센트를 투자할지 정하는 방법입니다. 같은 규칙이라도 비중에 따라 수익과 최대낙폭이 달라집니다.
Q. 비중을 줄이면 수익도 같은 비율로 줄어드나요?
A. 이 계산에서는 비중을 100%에서 50%로 줄이자 최대낙폭이 −51.3%에서 −29.7%로 줄었고, 총수익은 +1,256%에서 +347%로 절반 이하로 줄었습니다. 복리 효과 때문에 수익 감소가 더 큽니다.
Q. 변동성에 맞춰 비중을 조절하면 낙폭이 줄어드나요?
A. 이 데이터에서는 항상 그렇지 않았습니다. 변동성 목표 40% 방식은 최대낙폭 −45.0%로 고정 50%의 −29.7%보다 컸고, 총수익은 +524.8%였습니다.
Q. 포지션 사이징 계산기로 비중을 정해도 되나요?
A. 계산기는 손실 한도와 손절 폭에서 비중을 구해 주는 도구입니다. 이 글처럼 과거 낙폭을 기준으로 비중을 점검하는 것을 함께 해 보는 편이 좋고, 과거 결과가 앞으로를 보장하지는 않습니다.
수익 숫자보다 감당할 낙폭을 먼저 정하고 비중을 규칙으로 처리하는 퀀트알파의 운용 방식이 궁금하다면 홈페이지에서 확인해 보세요.
https://quant-alpha.kr/?utm_source=web_blog&utm_medium=blog
매일 운용 현황은 퀀트알파 텔레그램 채널에서 확인해 보세요.
 퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl
출처
- 바이낸스 BTCUSDT 일봉(UTC 마감) 2018-01-01~2026-11-02 조회(2026-11-03 20:05 KST), 20·60일 이동평균 규칙의 비중별 총수익·최대낙폭·변동성은 퀀트알파 자체 계산
- 계산 가정: 마감 일봉 신호를 다음 날부터 적용, 비중 변경분에 0.1% 비용, 슬리피지·세금 미반영, 변동성은 직전 20일 일간 변동률 표준편차의 연환산(×√365), 계산 시작 2018-03-02