 Quant Alpha
포트폴리오 리밸런싱 주기, 월·분기·연·밴드 방식을 비트코인으로 비교하기
포트폴리오 리밸런싱 주기를 월·분기·연 단위와 비중 밴드 방식으로 비트코인 2018년 이후 데이터에 적용했습니다. 리밸런싱 방법, 횟수와 수수료, 최대낙폭 차이를 표로 비교하고 계산 예시까지 정리합니다.
목차
포트폴리오 리밸런싱 주기에 정답은 없지만, 비트코인처럼 많이 움직이는 자산에서는 너무 자주 맞추는 것보다 드물게 맞추는 쪽이 결과가 좋았습니다. 2018년 1월부터 2026년 10월 17일까지 비트코인 50%·현금 50%를 매달 맞추면 3.99배, 해마다 한 번 맞추면 5.54배였습니다.
이 글은 리밸런싱 방법 두 가지(정해진 날짜, 비중 밴드)를 설명하고, 주기별 결과와 계산 예시, 수수료까지 정리합니다. 수치는 모두 백테스트이며 현금 이자는 0%로 두었습니다.
리밸런싱 방법, 날짜 방식과 밴드 방식
리밸런싱 방법은 크게 두 가지입니다.
- 날짜(정기) 방식 — 언제 맞추나: 매월·매분기·매년 정해진 날 · 장점: 단순하고 일정이 분명함 · 단점: 비중이 별로 안 틀어져도 거래함
- 밴드(비중 폭) 방식 — 언제 맞추나: 목표 비중에서 ±10%p, ±20%p 등을 벗어날 때 · 장점: 필요할 때만 거래함 · 단점: 비중을 자주 확인해야 함
날짜 방식은 일정이 정해져 있어 자동화하기 쉽습니다. 밴드 방식은 시장이 크게 움직일 때만 반응합니다. 예를 들어 목표가 50%이고 밴드가 ±10%p면, 비트코인 비중이 60% 이상이거나 40% 이하가 될 때만 맞춥니다.
리밸런싱 계산기 없이 계산하는 법
계산은 간단합니다. 비트코인 1,200만 원, 현금 800만 원으로 총 2,000만 원이고 목표가 50:50이라면 이렇게 계산합니다.
- 총액 × 목표 비중 = 2,000만 원 × 50% = 1,000만 원(비트코인 목표 금액)
- 현재 금액 − 목표 금액 = 1,200만 원 − 1,000만 원 = 200만 원
- 200만 원어치 비트코인을 팔아 현금으로 옮깁니다.
수수료가 0.1%라면 이번 리밸런싱 비용은 200만 원의 0.1%인 2,000원입니다. 전체 금액이 아니라 옮기는 금액에만 수수료가 붙는다는 점을 기억하면 됩니다.
포트폴리오 리밸런싱 주기별 결과, 2018년 이후
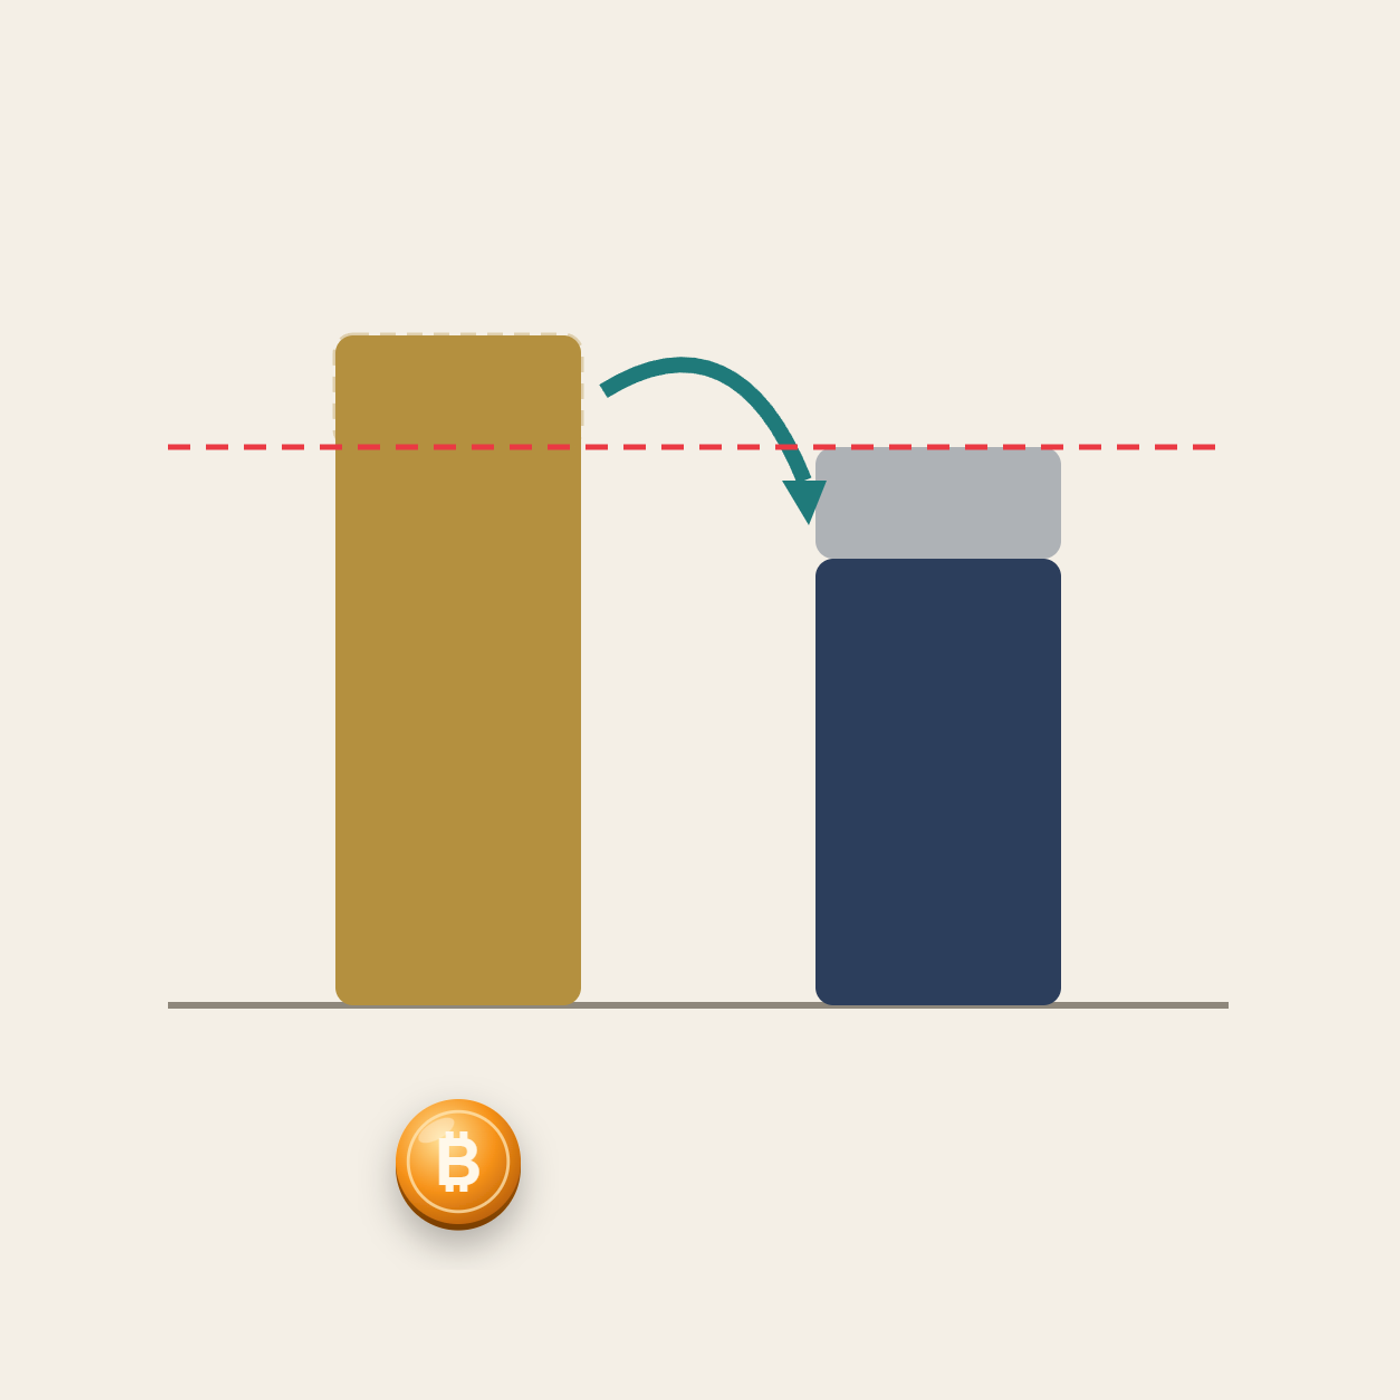
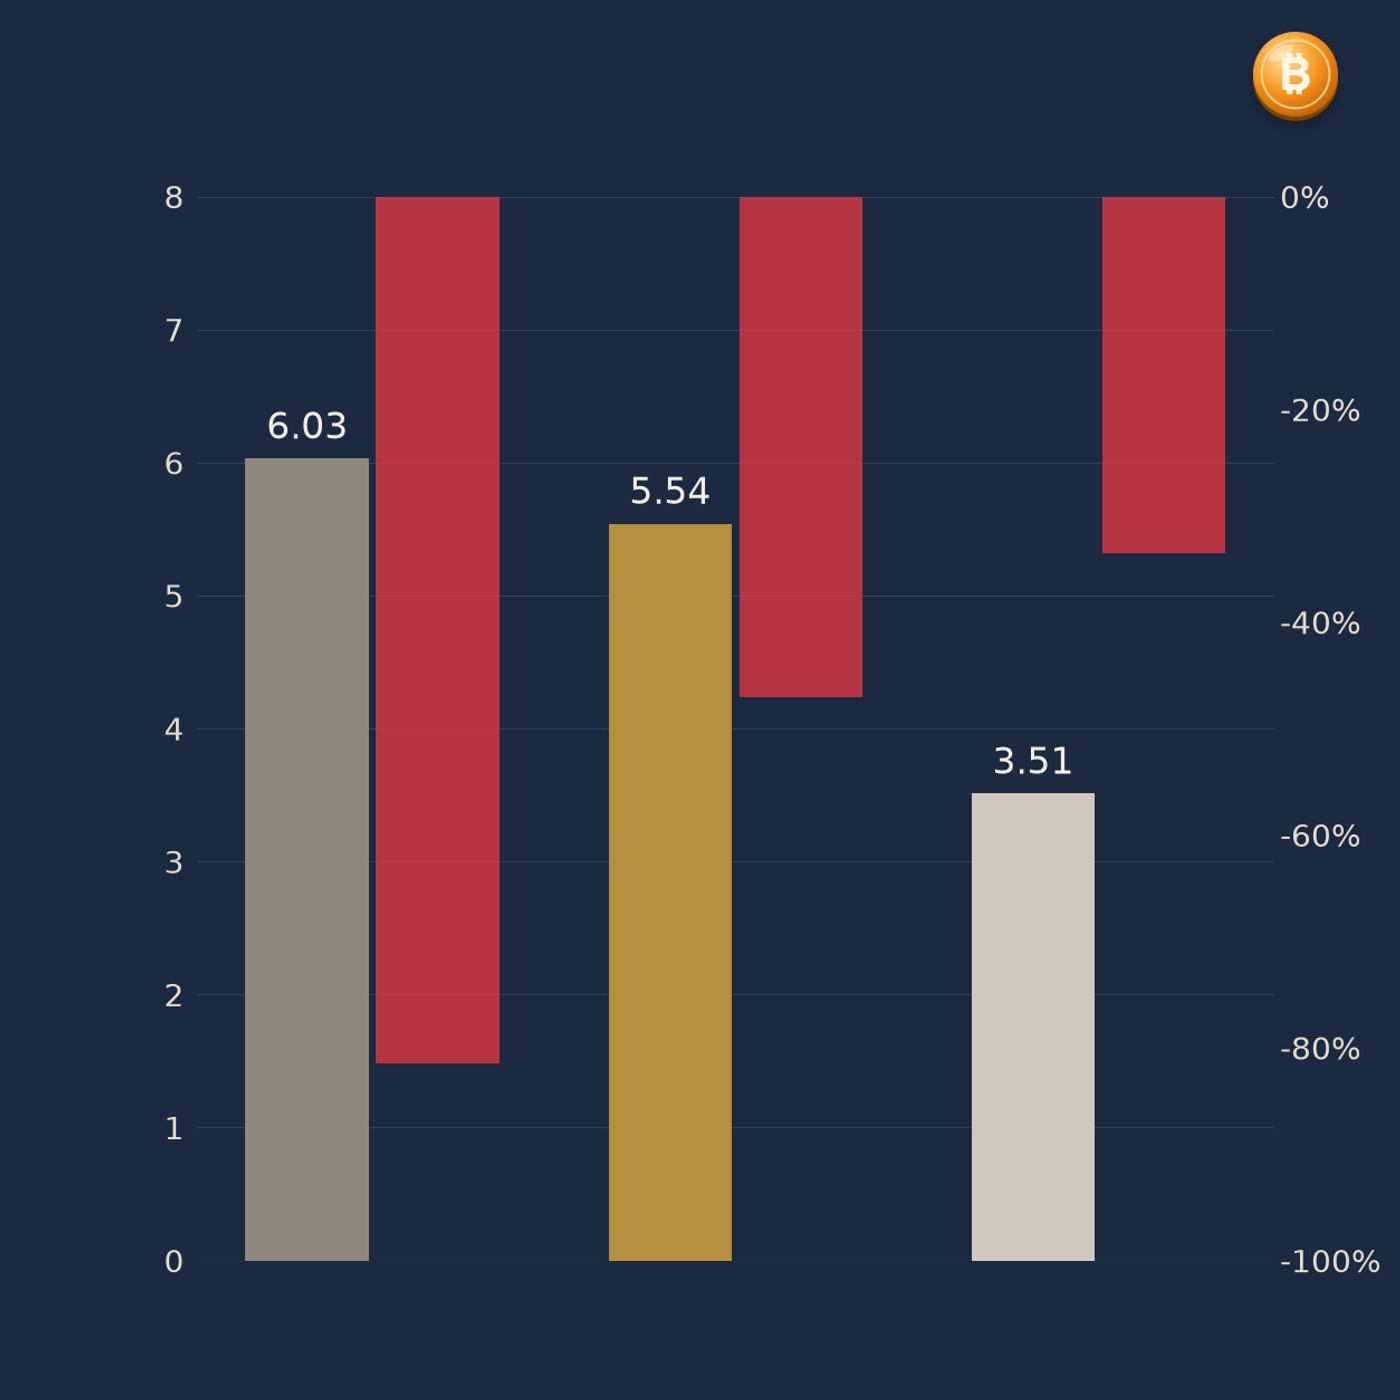
2018년 1월 1일(비트코인 약 13,000달러대)에 시작해 2026년 10월 17일까지 계산했습니다. 비트코인 100% 보유는 6.03배, 최대낙폭 −81.5%였습니다.
- 그대로 두기 — 리밸런싱 횟수: 0 · 최종 배수: 3.52배 · 연수익률: 15.4% · 최대낙폭: −63.9% · 연변동성: 39.5%
- 매월 — 리밸런싱 횟수: 105 · 최종 배수: 3.99배 · 연수익률: 17.0% · 최대낙폭: −52.5% · 연변동성: 32.2%
- 매분기 — 리밸런싱 횟수: 35 · 최종 배수: 5.04배 · 연수익률: 20.2% · 최대낙폭: −51.7% · 연변동성: 33.0%
- 매년 — 리밸런싱 횟수: 8 · 최종 배수: 5.54배 · 연수익률: 21.5% · 최대낙폭: −47.1% · 연변동성: 34.6%
- 밴드 ±10%p — 리밸런싱 횟수: 21 · 최종 배수: 4.06배 · 연수익률: 17.3% · 최대낙폭: −54.2% · 연변동성: 32.9%
- 밴드 ±20%p — 리밸런싱 횟수: 4 · 최종 배수: 3.55배 · 연수익률: 15.5% · 최대낙폭: −51.9% · 연변동성: 34.6%
(비트스탬프 BTC/USD 일봉, 2018-01-01~2026-10-17, 2026-10-18 06:46 KST 조회, 수수료 0.1%, 퀀트알파 계산. 과거 데이터 모의 계산으로 실제 운용 기록과 다름)
매년 한 번 맞춘 경우가 8번의 거래로 가장 높은 5.54배를 냈습니다. 매달 맞추면 상승 추세 중간에 계속 덜어 내게 되어 오히려 결과가 낮았습니다. 비트코인은 추세가 몇 달씩 이어지는 경우가 많아, 너무 잦은 리밸런싱이 추세를 끊는 셈입니다.
리밸런싱 전략, 비중을 줄이면 무엇이 달라지나
비트코인 비중을 30%로 낮추면 결과는 더 안정적으로 바뀝니다.
- 그대로 두기 — 리밸런싱 횟수: 0 · 최종 배수: 2.51배 · 최대낙폭: −52.4% · 연변동성: 29.3%
- 매분기 — 리밸런싱 횟수: 35 · 최종 배수: 3.21배 · 최대낙폭: −34.4% · 연변동성: 20.5%
- 매년 — 리밸런싱 횟수: 8 · 최종 배수: 3.51배 · 최대낙폭: −33.5% · 연변동성: 22.5%
- 밴드 ±20%p — 리밸런싱 횟수: 5 · 최종 배수: 2.85배 · 최대낙폭: −29.9% · 연변동성: 19.3%
30:70에 매년 리밸런싱을 하면 비트코인 100%의 절반이 넘는 결과(3.51배)를 내면서 최대낙폭은 −81.5%에서 −33.5%로 줄었습니다. 리밸런싱 전략의 핵심은 주기보다 먼저 '얼마의 비중을 감당할 수 있는가'를 정하는 것입니다.
다만 시작 시점이 결과를 크게 바꾼다는 점은 기억해야 합니다. 2022년 1월에 시작했다면 50:50 매년 리밸런싱이 1.79배로 비트코인 100%(1.70배)보다 높았지만, 상승장 한가운데서 시작한 다른 구간에서는 반대일 수 있습니다.
시스템트레이딩이라면 리밸런싱을 규칙으로 고정합니다
시스템트레이딩에서 리밸런싱은 판단이 아니라 일정입니다. 정한 날이 오거나 정한 폭을 벗어나면 기분과 상관없이 실행합니다.
- 주기를 먼저 고정합니다. 이번 데이터처럼 비트코인에는 잦은 맞춤보다 분기·연 단위가 유리했던 만큼, 한 번 정하면 바꾸지 않습니다.
- 비용을 계산에 넣습니다. 매월 맞추면 8년간 105번 거래가 생기므로, 수수료와 세금까지 넣어 비교합니다.
- 비중은 최대낙폭으로 정합니다. 견딜 수 있는 계좌 하락 폭에서 거꾸로 비트코인 비중을 정하면 리밸런싱을 끝까지 지키기 쉽습니다.
비중 결정의 다른 방법은 "켈리 공식 계산"에서, 최대낙폭의 의미는 "최대낙폭 MDD"에서 볼 수 있습니다. 나눠 사는 방법과의 차이는 "분할매수 물타기 차이"에 정리했습니다.
 켈리 공식 계산법과 포지션 사이징, 시뮬레이션으로 정하는 한 번의 비중켈리 공식 계산법(f = 승률 − 패율 ÷ 손익비)을 예시로 풀고, 승률 45%·손익비 1.5 전략을 100회씩 1만 번 시뮬레이션했습니다. 켈리 그대로면 최대 낙폭 중간값 −59%, 절반 켈리는 −34%였습니다. 실전 포지션 사이징 계산까지 정리합니다.quant-alpha.kr
 최대낙폭 MDD, 비트코인 전략 4개를 8년 동안 돌려 보니최대낙폭 MDD를 백테스트 성적표에서 어떻게 읽어야 할까요? 비트코인 보유·200일선·50대50·변동성 맞춤 전략을 2018년부터 비교해 MDD, 연수익률, 칼마 비율, 최장 회복 기간까지 데이터로 정리했습니다.quant-alpha.kr
 분할매수 물타기 차이, 네 가지 규칙을 비트코인으로 392번 돌려 본 결과분할매수 물타기 차이를 비트코인 392번 진입 시뮬레이션으로 비교했습니다. 평균 수익은 물타기가 앞섰지만 2018·2022년 하락장에서는 금액 기준 손실과 최악 평가손실이 커졌습니다. 시스템 규칙으로 바꾸는 방법도 정리합니다.quant-alpha.kr
자주 묻는 질문
Q. 포트폴리오 리밸런싱 주기는 얼마가 적당한가요?
A. 정답은 없지만 비트코인 50:50으로 2018년 이후를 계산하면 매년(5.54배)·매분기(5.04배)가 매월(3.99배)보다 나았습니다. 변동성이 큰 자산일수록 너무 잦은 리밸런싱은 추세를 끊을 수 있습니다.
Q. 리밸런싱 방법에는 어떤 것이 있나요?
A. 정해진 날짜에 맞추는 정기 방식과 목표 비중에서 일정 폭 이상 벗어날 때 맞추는 밴드 방식이 있습니다. 둘을 섞어 '분기마다 확인하되 ±10%p를 넘을 때만 맞추는' 방식도 씁니다.
Q. 리밸런싱 계산기는 어떻게 쓰나요?
A. 총액에 목표 비중을 곱해 목표 금액을 구하고, 현재 금액과의 차이만큼 사고팔면 됩니다. 엑셀에서 '총액×비중−현재 금액' 한 줄로 계산할 수 있습니다.
Q. 리밸런싱을 하면 수수료가 많이 드나요?
A. 옮기는 금액에만 수수료가 붙어 한 번의 비용은 작습니다. 다만 매월 맞추면 8년간 105번 거래가 생겨 누적 비용이 커지므로 주기를 정할 때 함께 계산해야 합니다.
비중과 일정을 미리 정해 감정 없이 위험을 관리하는 퀀트알파의 운용 원칙이 궁금하다면 홈페이지에서 확인해 보세요.
https://quant-alpha.kr/?utm_source=web_blog&utm_medium=blog
매일 운용 현황은 퀀트알파 텔레그램 채널에서 확인해 보세요.
 퀀트알파 | 비트코인 시스템트레이딩시장 국면별 BTC 자동매매 분석, 매일 전략 작동 현황과 매주 수익·손실·MDD 리포트 공개t.me/+oSDjObO-5N05NWVl
출처
- 비트스탬프 BTC/USD 일봉(2018-01-01~2026-10-17), 2026-10-18 06:46 KST 조회, 퀀트알파 직접 계산(현금 수익 0%, 수수료 0.1%)