 Quant Alpha
샤프지수 계산, 비트코인 전략으로 따라 해 보는 위험 대비 수익
샤프지수 계산 공식과 소르티노 지수를 비트코인 데이터로 직접 계산했습니다. 2018년 이후 비트코인 보유는 샤프 0.60, 20일 돌파 전략은 0.94, 나스닥은 0.68이었습니다. 계산 단계와 시스템 평가에 쓰는 법을 정리합니다.
목차
샤프지수 계산은 공식만 보면 간단하지만, 일간 수익률을 연 단위로 바꾸는 법, 무위험 수익률을 넣는 법에서 자주 헷갈립니다. 퀀트알파가 2018년 1월부터 2026년 10월까지 비트코인 일봉과 미국 3개월 국채 금리로 직접 계산해 보니, 비트코인 보유의 샤프지수는 0.60, 20일 돌파 전략은 0.94, 나스닥 종합지수는 0.68이었습니다.
비트코인은 연수익(22.7%)이 나스닥(17.0%)보다 높았지만, 변동성이 2.8배라 위험 대비 효율은 오히려 낮았습니다. 같은 비트코인이라도 규칙으로 보유 시간을 줄인 돌파 전략은 효율이 1.5배 높아졌습니다.
샤프지수 공식과 계산 단계
샤프지수 = (연 수익률 − 무위험 수익률) ÷ 연 변동성
일간 데이터로 계산하는 순서는 이렇습니다.
- 일간 수익률을 구합니다: 오늘 종가 ÷ 어제 종가 − 1
- 일간 무위험 수익률을 뺍니다: 3개월 국채 금리(2018년 이후 평균 2.66%) ÷ 365
- 초과 수익률의 평균과, 수익률의 표준편차를 구합니다.
- 연 단위로 바꿉니다: 평균 × 365, 표준편차 × √365(비트코인은 365일 거래, 주식은 252일)
- 연 초과 수익 ÷ 연 변동성 = 샤프지수
주식과 비트코인을 비교할 때 연 환산 일수를 다르게 넣는 것이 가장 흔한 실수입니다.
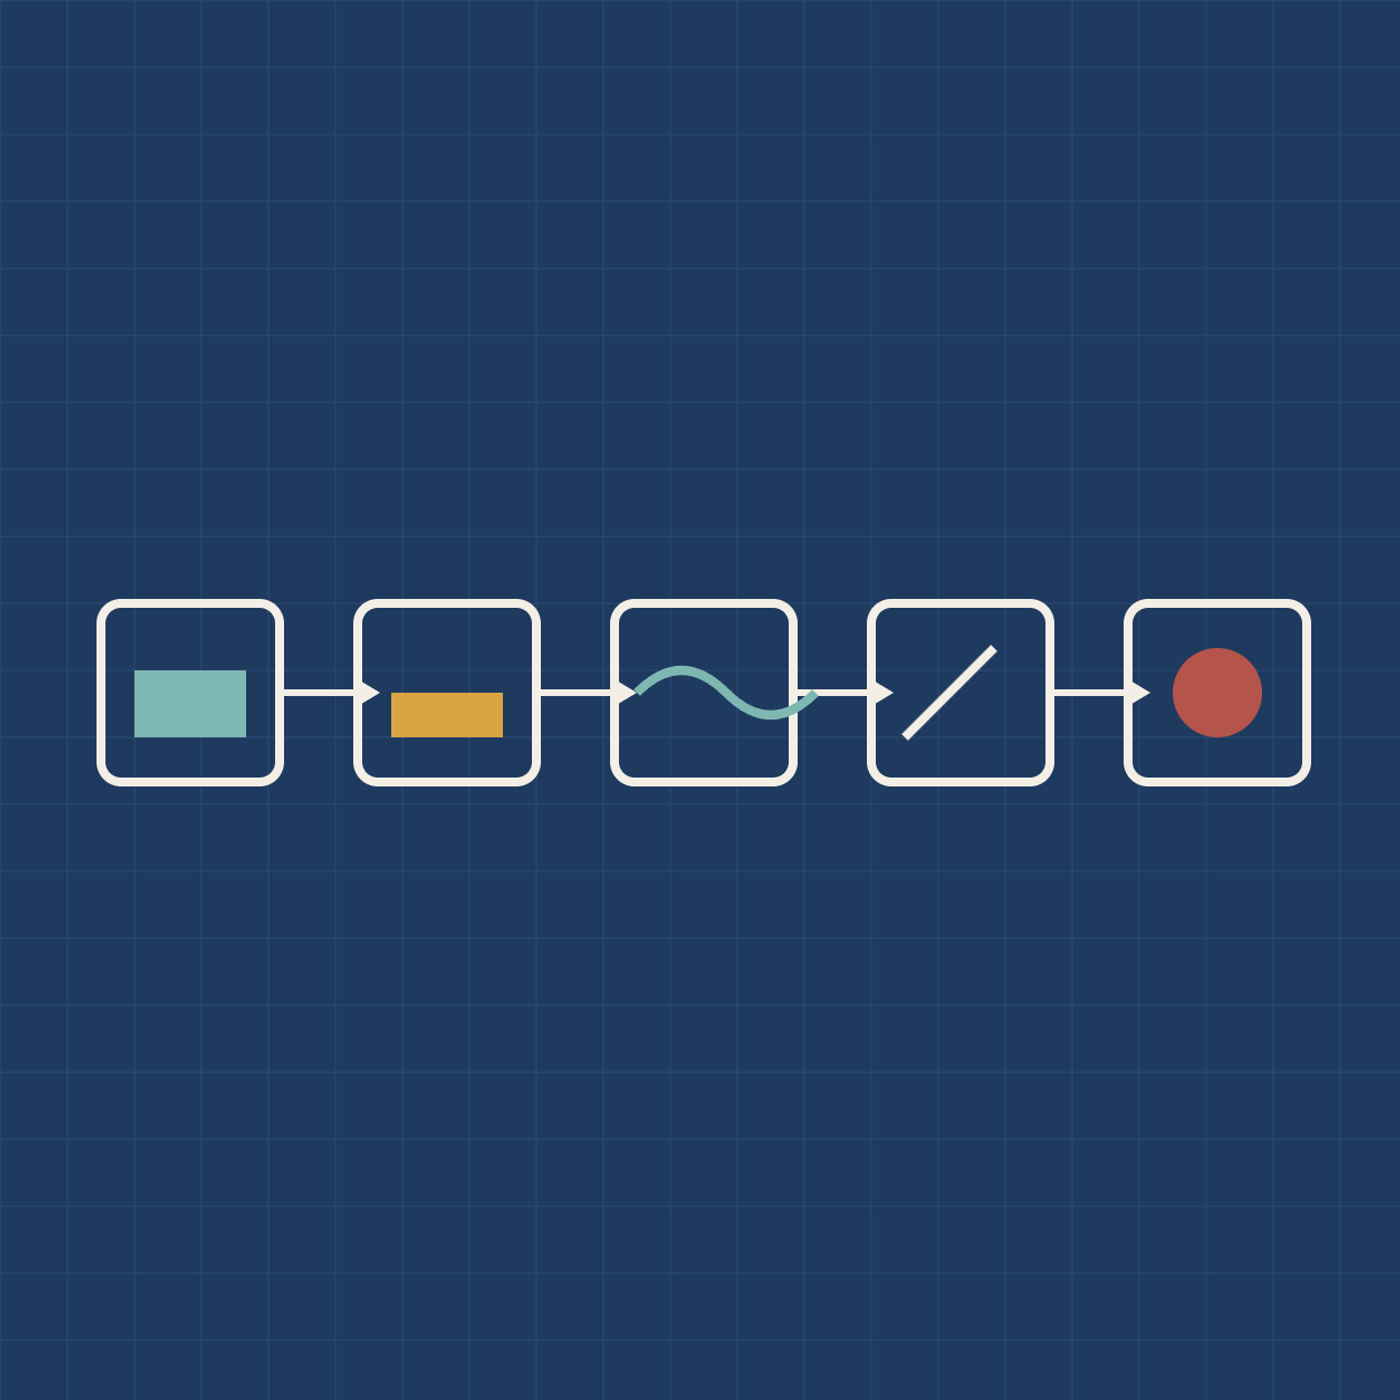
비트코인 전략별 샤프지수 계산 결과
- 비트코인 보유 — 연 수익: 22.7% · 연 변동성: 64.7% · 샤프: 0.60 · 소르티노: 0.81 · 최대낙폭: −81.5%
- 200일선 추세 — 연 수익: 20.9% · 연 변동성: 46.0% · 샤프: 0.61 · 소르티노: 0.62 · 최대낙폭: −64.0%
- 20일 돌파 — 연 수익: 36.4% · 연 변동성: 40.3% · 샤프: 0.94 · 소르티노: 0.97 · 최대낙폭: −51.9%
- 변동성 맞춤 — 연 수익: 21.8% · 연 변동성: 42.5% · 샤프: 0.63 · 소르티노: 0.85 · 최대낙폭: −64.5%
- 나스닥 종합 — 연 수익: 17.0% · 연 변동성: 23.4% · 샤프: 0.68 · 소르티노: 0.88 · 최대낙폭: −36.4%
(2018-01~2026-10, 전략은 신호 다음 날 실행·편도 0.1%, 비트스탬프·FRED, 퀀트알파 계산)
200일선 전략은 변동성을 크게 줄였지만 수익도 함께 줄어 샤프지수는 보유와 거의 같았습니다. 효율을 실제로 높인 것은 큰 추세에만 올라탄 돌파 전략이었습니다.
샤프지수 소르티노 지수, 무엇이 다른가
- 샤프지수 — 분모(위험): 전체 변동성 · 특징: 크게 오른 날도 위험으로 계산
- 소르티노 지수 — 분모(위험): 하락한 날의 변동성만 · 특징: 손실 위험만 벌점
- 트레이너지수 — 분모(위험): 시장 대비 민감도(베타) · 특징: 분산된 포트폴리오 평가용
비트코인 보유는 소르티노(0.81)가 샤프(0.60)보다 꽤 높았습니다. 큰 상승일이 많아 전체 변동성이 하락 변동성보다 크기 때문입니다. 반대로 200일선 전략은 두 숫자가 거의 같았습니다(0.61·0.62). 상승장 급등 구간의 일부를 놓친 대신, 하락만 크게 줄이지는 못했다는 뜻입니다.
샤프지수란 언제 믿고 언제 의심하나
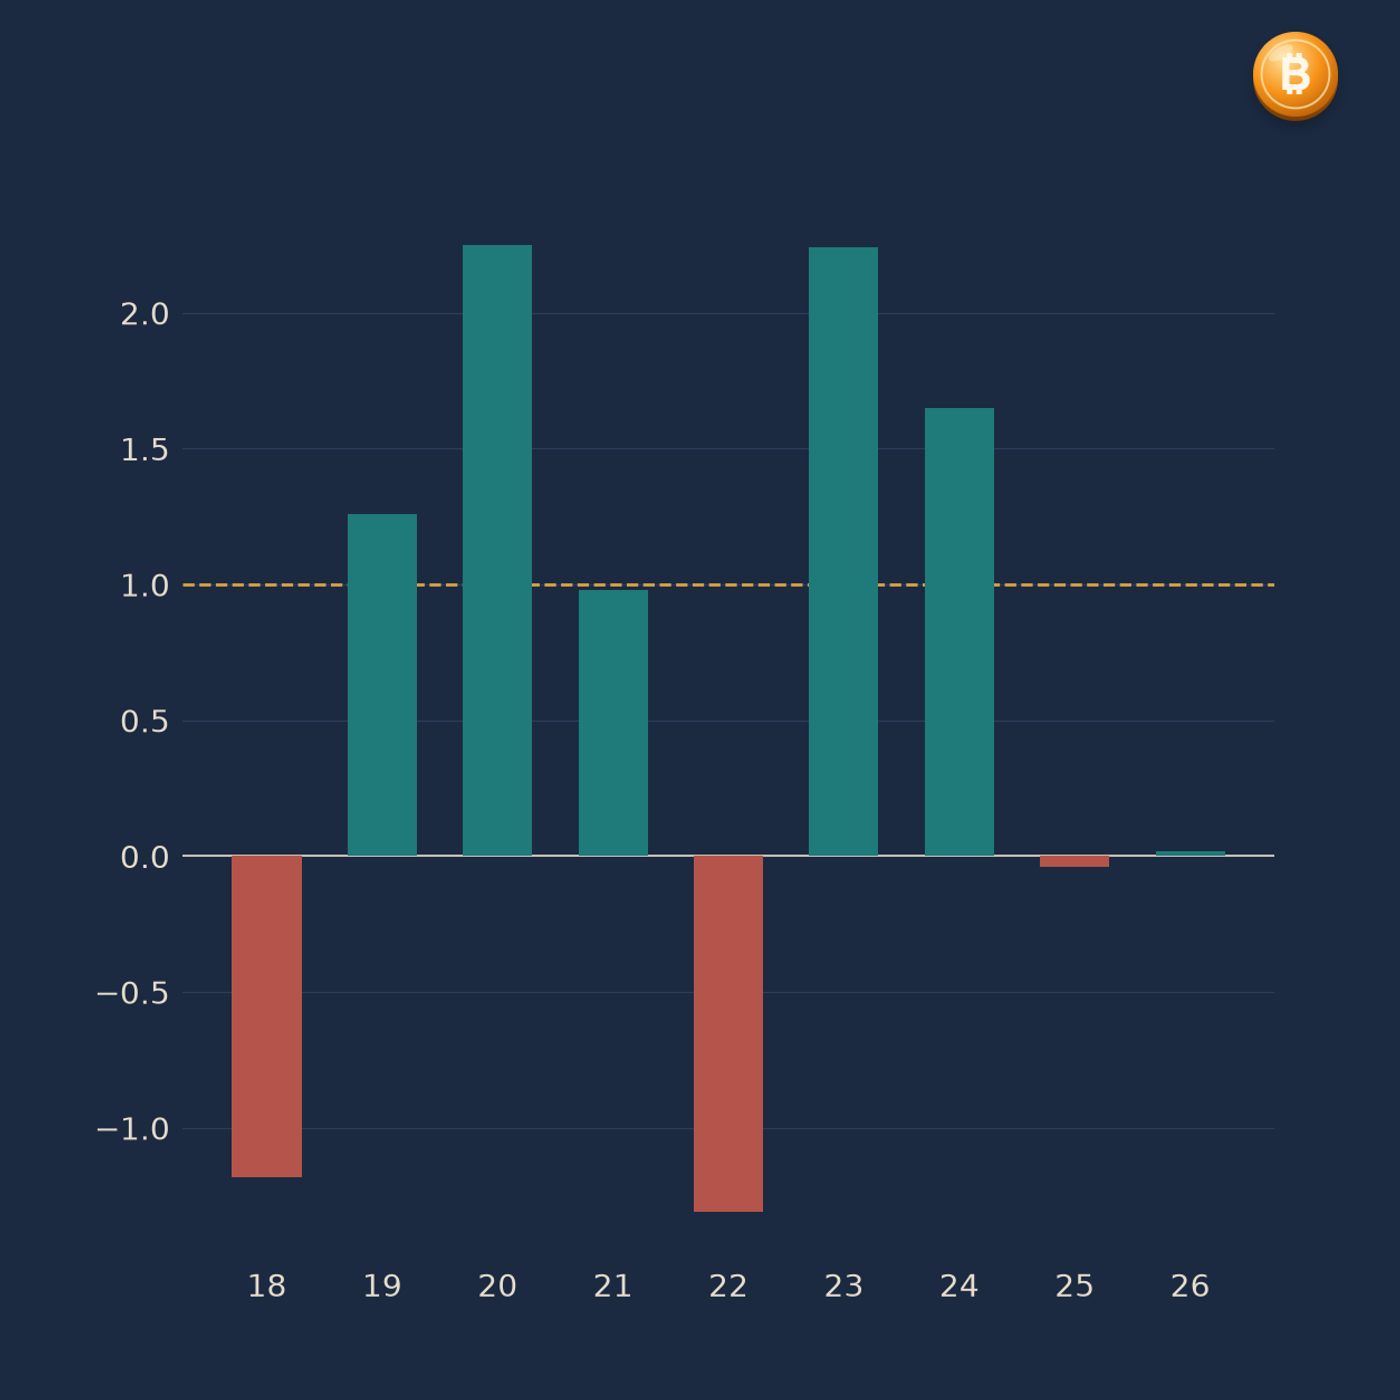
비트코인 보유의 연도별 샤프지수는 이렇게 오갔습니다.
- 샤프 — 2018: −1.18 · 2019: 1.26 · 2020: 2.25 · 2021: 0.98 · 2022: −1.31 · 2023: 2.24 · 2024: 1.65 · 2025: −0.04 · 2026: 0.02
2015년 이후 1년 롤링 샤프지수는 최저 −1.9에서 최고 +4.0까지 움직였고, 지금은 약 −0.5입니다. 한 해의 샤프지수로 전략을 고르면, 그해 시장 국면을 고르는 것과 다르지 않습니다. 최소 3~5년, 상승장과 하락장이 모두 들어간 기간으로 계산해야 합니다.
시스템트레이딩이라면 샤프지수를 이렇게 씁니다
- 전략 비교의 첫 필터로 씁니다. 수수료를 넣은 장기 샤프지수가 보유보다 낮으면 굳이 복잡한 규칙을 쓸 이유가 없습니다.
- 최대낙폭과 함께 봅니다. 샤프지수는 드문 큰 하락을 잘 드러내지 못합니다. 낙폭 기준은 "최대낙폭 MDD, 비트코인 전략 4개 백테스트"(https://www.quant-alpha.kr/blog/max-drawdown-mdd-backtest)에서 다뤘습니다.
- 실운용 점검 지표로 씁니다. 최근 1년 샤프지수가 백테스트 범위보다 크게 낮아지면 전략 점검 신호로 봅니다.
- 비중 결정에 연결합니다. 효율이 높은 전략에 더 많은 위험 예산을 배분하는 방법은 "켈리 공식 계산법과 포지션 사이징"(https://www.quant-alpha.kr/blog/kelly-criterion-position-sizing)에서 볼 수 있습니다.
퀀트알파도 전략을 수익률 순위가 아닌 위험 대비 수익과 낙폭으로 함께 평가합니다. 돌파 계열 규칙의 다른 검증 결과는 "볼린저밴드 스퀴즈 전략, 비트코인 백테스트"에 정리해 두었습니다.
 볼린저밴드 스퀴즈 전략, 비트코인 데이터로 만든 규칙과 성적표볼린저밴드 스퀴즈 전략을 비트코인으로 검증했습니다. 밴드 수축 뒤 상단 돌파 매수·중심선 이탈 청산 규칙은 2018년 이후 32번 거래, 승률 37.5%였지만 연 15.9%·최대낙폭 −29.7%로 보유보다 낙폭이 크게 작았습니다.quant-alpha.kr
자주 묻는 질문
Q. 샤프지수 계산 공식은 무엇인가요?
A. (연 수익률 − 무위험 수익률) ÷ 연 변동성입니다. 일간 데이터라면 평균 초과 수익에 365(주식은 252)를 곱하고, 표준편차에 √365(√252)를 곱해 연 단위로 바꿉니다.
Q. 비트코인 샤프지수는 얼마인가요?
A. 2018년 이후 일봉 기준 약 0.60입니다. 같은 기간 나스닥 종합지수는 0.68이었습니다.
Q. 샤프지수와 소르티노 지수 중 무엇을 봐야 하나요?
A. 둘 다 보는 것이 좋습니다. 소르티노 지수는 하락 변동성만 위험으로 보므로, 큰 상승이 잦은 비트코인에서는 샤프지수보다 높게 나오는 경향이 있습니다(0.81 vs 0.60).
Q. 샤프지수 1 이상이면 좋은 전략인가요?
A. 장기간 꾸준히 1 이상이면 좋은 편입니다. 하지만 비트코인의 1년 샤프지수는 −1.9~+4.0을 오갔으므로, 짧은 기간 숫자만으로 판단하면 안 됩니다.
수익률 순위가 아닌 위험 대비 수익과 낙폭으로 전략을 평가하는 퀀트알파의 시스템트레이딩 원칙이 궁금하다면 홈페이지에서 확인해 보세요. 텔레그램 무료방 안내도 홈페이지에서 제공됩니다.
본 글의 수치는 과거 데이터로 계산한 교육용 예시이며 실제 운용 기록이 아닙니다. 전략 결과는 단순화한 백테스트입니다.
출처
- 비트스탬프 BTC/USD 일봉(2013~2026-10-11, 2026-10-12 07:32 KST 조회), 퀀트알파 직접 계산
- 미국 세인트루이스 연은 FRED, 3개월 국채 금리(DTB3)·나스닥 종합지수(NASDAQCOM)