 Quant Alpha
매매일지 양식 Q&A, 거래 38건 기록을 분석하면 보이는 것
매매일지 양식에 어떤 칸이 필요하고 기록을 어떻게 분석하는지, 비트코인 돌파 전략 거래 38건으로 보여 드립니다. 승률은 42%였지만 손익비 4.6으로 수익이 났고, 상위 3건이 이익의 71%였습니다.
목차
매매일지 양식은 칸이 많을수록 좋은 것이 아니라, 나중에 계산할 숫자를 뽑을 수 있어야 좋습니다. 퀀트알파가 단순한 비트코인 돌파 전략(20일 고가 돌파 진입, 10일 저가 이탈 청산)의 2019~2026년 거래 38건을 매매일지처럼 정리해 분석해 보니, 승률은 42.1%에 그쳤지만 평균 이익이 평균 손실의 4.6배라 거래당 기대값은 +11.7%였습니다.
더 중요한 발견도 있었습니다. 이익의 70.6%가 상위 3건에서 나왔고, 그 3건을 빼면 누적 결과는 −27.9%였습니다. 매매일지는 이런 사실을 숫자로 보여 주는 도구입니다.
Q1. 매매일지 양식에는 어떤 칸이 필요한가요?
- 날짜·시간 — 용도: 시간대별 성과 확인
- 종목·방향(롱/숏) — 용도: 자산별 성과 구분
- 진입가·청산가·수량 — 용도: 수익률·금액 계산
- 손절가(진입 전 기록) — 용도: 계획 대비 실행 확인
- 진입 이유(한 문장) — 용도: 규칙 거래인지 즉흥 거래인지 구분
- 청산 이유 — 용도: 손절·목표·감정 청산 구분
- 보유 기간 — 용도: 이익·손실 거래의 보유 습관 비교
매매일지 엑셀이나 스프레드시트로 만든다면 이 7개 칸이면 충분합니다. 칸이 적어야 오래 씁니다.
Q2. 쌓인 매매일지에서 무엇을 계산하나요?
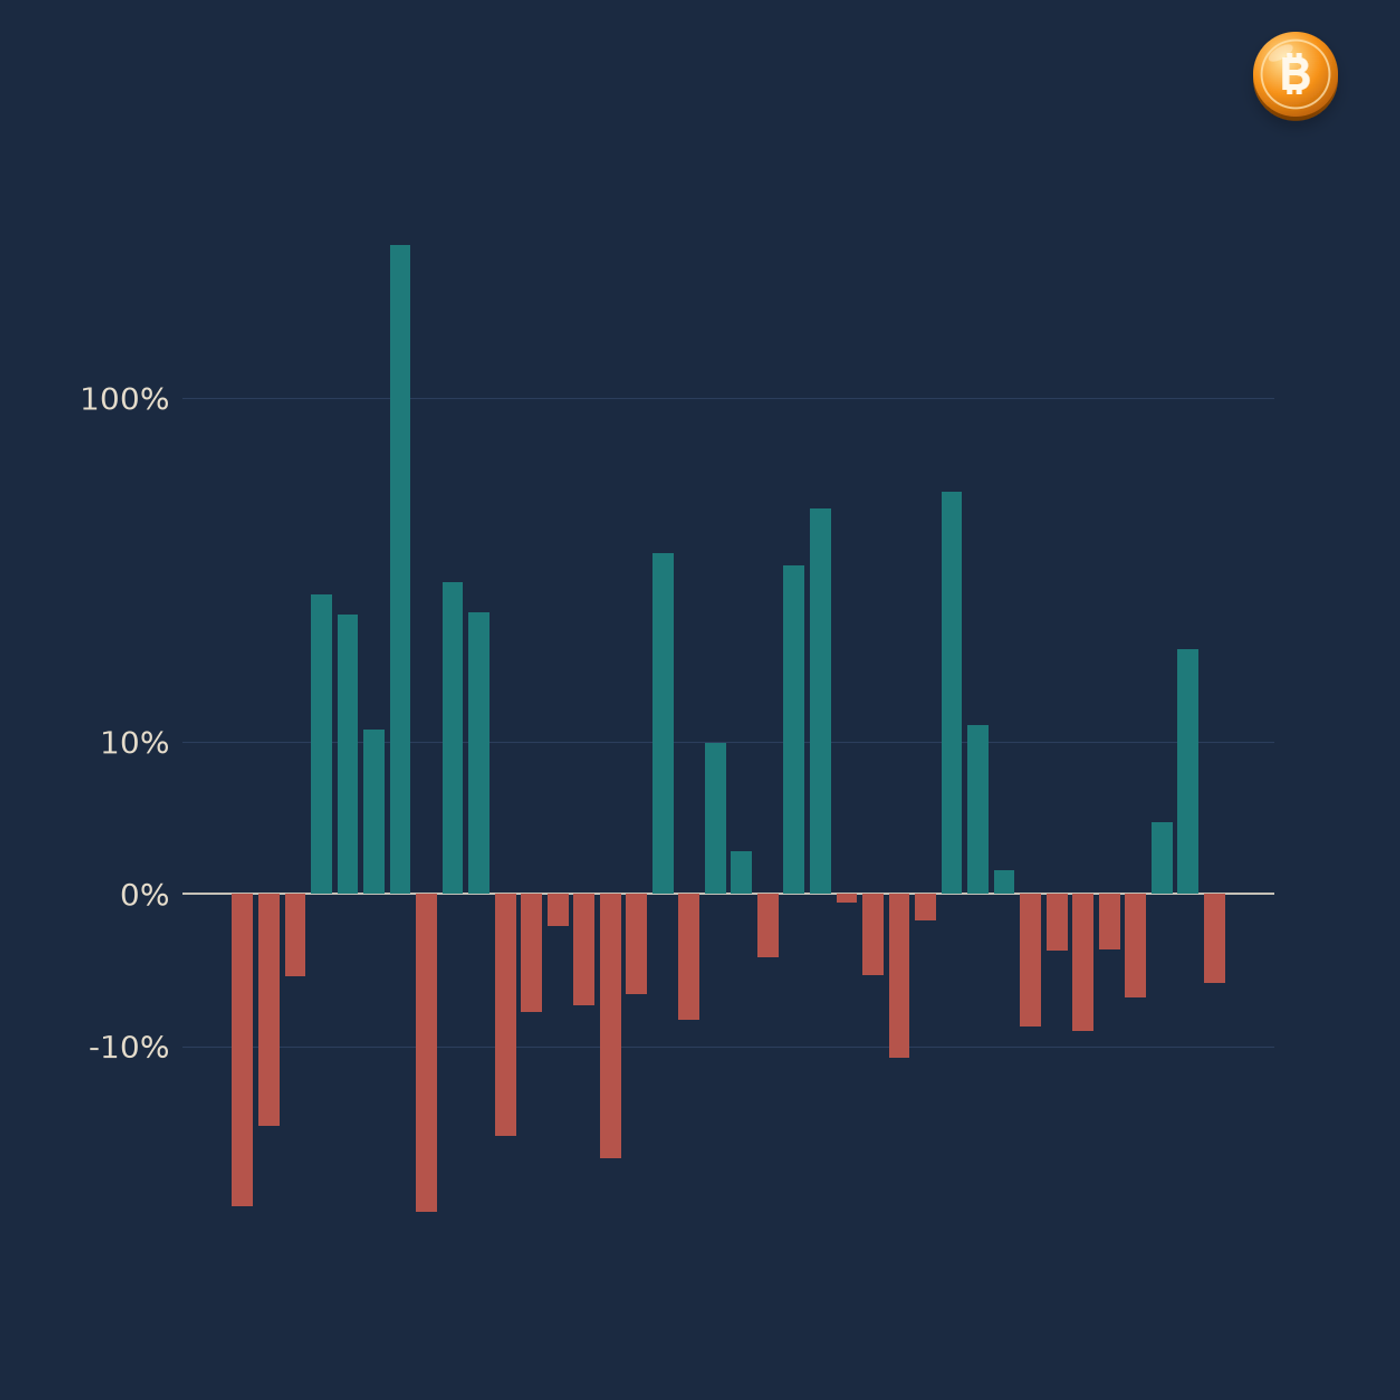
거래 38건(2019-06~2026-10, 편도 비용 0.1% 반영)에서 계산한 값입니다.
- 승률 — 값: 42.1% · 계산 방법: 이익 거래 수 ÷ 전체 거래 수
- 평균 이익 — 값: +39.5% · 계산 방법: 이익 거래 수익률 평균
- 평균 손실 — 값: −8.6% · 계산 방법: 손실 거래 수익률 평균
- 손익비 — 값: 4.58 · 계산 방법: 평균 이익 ÷ 평균 손실
- 거래당 기대값 — 값: +11.7% · 계산 방법: 전체 거래 수익률 평균
- 최대 연속 손실 — 값: 6번 · 계산 방법: 손실이 이어진 최대 횟수
- 최대 손실 1건 — 값: −22.5% · 계산 방법: 가장 나쁜 거래
승률만 보면 실패한 전략처럼 보이지만, 손익비가 커서 기대값은 플러스였습니다. 승률과 손익비의 관계는 "승률 손익비 표, 1만 번 시뮬레이션"에서 더 자세히 볼 수 있습니다.
 승률 손익비 표와 1만 번 시뮬레이션, 숫자로 비교한 전략의 진짜 성적승률 손익비 표를 직접 계산하고, 승률 30~70% 전략을 200회씩 1만 번 시뮬레이션했습니다. 승률 70%·손익비 0.5 전략은 비용 0.1R만 붙어도 84%가 손실로 끝났습니다. 기대수익률 공식과 연속 손실 통계까지 정리합니다.quant-alpha.kr
Q3. 기록에서 무엇이 보였나요?
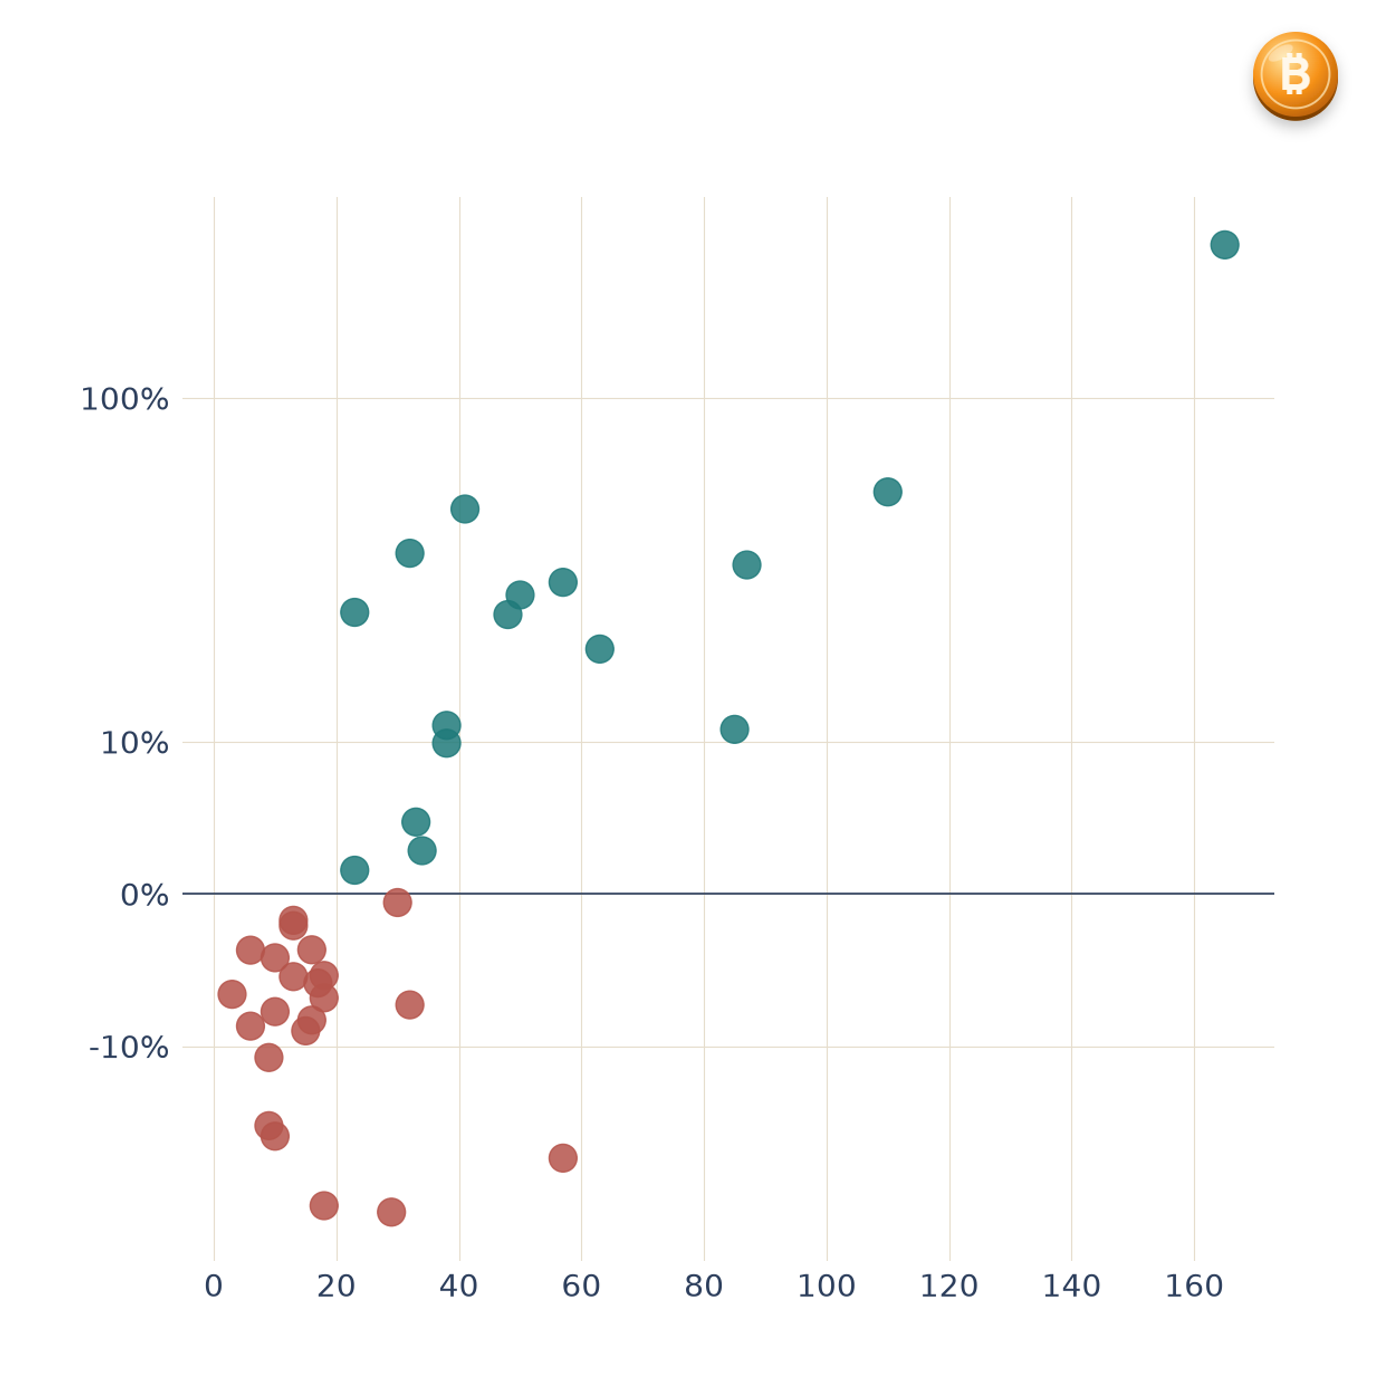
- 이익은 길게, 손실은 짧게: 이익 거래의 평균 보유 기간은 57.9일, 손실 거래는 16.7일이었습니다. 규칙대로 청산하면 손실은 빨리 끊기고 이익은 오래 갑니다. 감정으로 매매할 때 흔히 나오는 반대 패턴과 비교하는 기준이 됩니다.
- 이익의 쏠림: 상위 3건(전체의 약 8%)이 이익의 70.6%를 만들었습니다. 그 3건을 빼면 누적 −27.9%입니다. 큰 추세 한두 번을 놓치면 전략 전체가 무너진다는 뜻입니다.
- 6연속 손실: 기대값이 플러스여도 6번 연속 손실이 나올 수 있었습니다. 일지가 없으면 이 구간에서 전략을 버리기 쉽습니다.
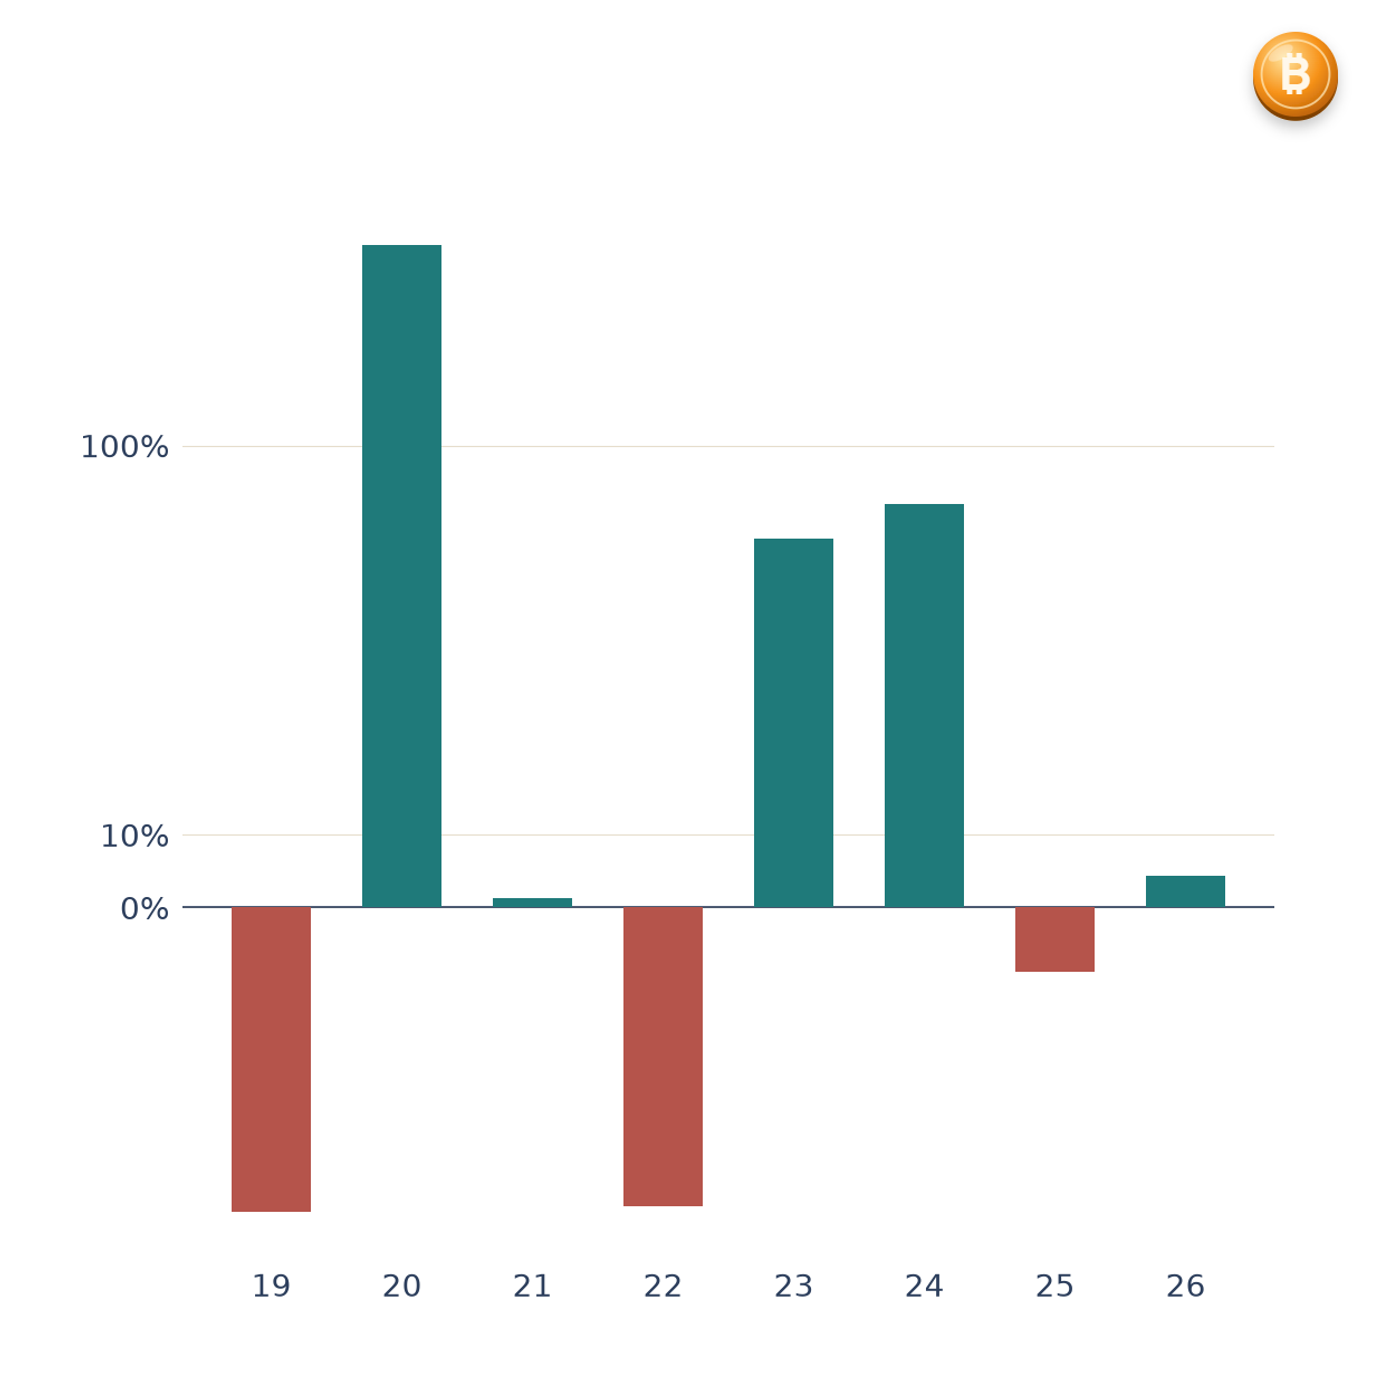
Q4. 연도별로 나눠 보면 무엇이 다른가요?
- 2019 — 거래: 3 · 승률: 0% · 수익률 합: −41.9%
- 2020 — 거래: 4 · 승률: 100% · 수익률 합: +410.5%
- 2021 — 거래: 4 · 승률: 50% · 수익률 합: +1.3%
- 2022 — 거래: 5 · 승률: 0% · 수익률 합: −41.1%
- 2023 — 거래: 6 · 승률: 66.7% · 수익률 합: +51.9%
- 2024 — 거래: 6 · 승률: 33.3% · 수익률 합: +66.2%
- 2025 — 거래: 5 · 승률: 40.0% · 수익률 합: −8.8%
- 2026 — 거래: 5 · 승률: 40.0% · 수익률 합: +4.4%
(2019년은 6월 이후, 2026년은 10월 8일까지)
2019년과 2022년에는 한 번도 이기지 못했습니다. 한 해 기록만 보고 판단했다면 전략을 버렸을 것이고, 바로 다음 해의 큰 추세를 놓쳤을 것입니다. 매매일지 작성법에서 '기간을 길게 보고 판단한다'가 중요한 이유입니다.
Q5. 시스템트레이딩이라면 매매일지를 어떻게 쓰나요?
- 기록은 자동으로 남깁니다. 진입·청산·손절가·이유 코드가 주문과 함께 저장되게 해, 사후 수정이 불가능하게 합니다.
- 실거래 기록과 백테스트를 같은 지표로 비교합니다. 승률·손익비·연속 손실이 백테스트 범위를 벗어나면 점검 신호로 봅니다.
- 연속 손실 한도를 미리 정합니다. 이번 예시처럼 6연속 손실이 정상 범위일 수 있으니, 그보다 깊은 연속 손실이 나올 때 전략을 멈추는 기준을 둡니다.
퀀트알파도 모든 거래를 같은 양식으로 기록하고, 낙폭과 연속 손실이 정해진 범위를 넘는지로 전략 상태를 점검합니다. 낙폭 기준을 정하는 방법은 "최대낙폭 MDD, 비트코인 전략 4개 백테스트"에, 한 번에 걸 금액을 정하는 법은 "켈리 공식 계산법과 포지션 사이징"에 정리해 두었습니다.
 최대낙폭 MDD, 비트코인 전략 4개를 8년 동안 돌려 보니최대낙폭 MDD를 백테스트 성적표에서 어떻게 읽어야 할까요? 비트코인 보유·200일선·50대50·변동성 맞춤 전략을 2018년부터 비교해 MDD, 연수익률, 칼마 비율, 최장 회복 기간까지 데이터로 정리했습니다.quant-alpha.kr
 켈리 공식 계산법과 포지션 사이징, 시뮬레이션으로 정하는 한 번의 비중켈리 공식 계산법(f = 승률 − 패율 ÷ 손익비)을 예시로 풀고, 승률 45%·손익비 1.5 전략을 100회씩 1만 번 시뮬레이션했습니다. 켈리 그대로면 최대 낙폭 중간값 −59%, 절반 켈리는 −34%였습니다. 실전 포지션 사이징 계산까지 정리합니다.quant-alpha.kr
자주 묻는 질문
Q. 매매일지 양식은 어떤 칸으로 만들면 되나요?
A. 날짜·종목·진입가·청산가·손절가·진입 이유·청산 이유·보유 기간 정도면 충분합니다. 나중에 승률·손익비·기대값을 계산할 수 있는지가 기준입니다.
Q. 매매일지 엑셀로 무엇을 계산해야 하나요?
A. 승률, 평균 이익·손실, 손익비, 거래당 기대값, 최대 연속 손실을 계산합니다. 예시 38건에서는 승률 42.1%, 손익비 4.58, 기대값 +11.7%였습니다.
Q. 승률이 낮으면 나쁜 전략인가요?
A. 아닙니다. 승률 42%여도 평균 이익이 평균 손실의 4.6배면 기대값이 플러스일 수 있습니다. 승률과 손익비를 함께 봐야 합니다.
Q. 코인 매매일지는 얼마나 모아야 판단할 수 있나요?
A. 최소 30건 이상, 가능하면 여러 해를 모아야 합니다. 예시에서도 2019년·2022년만 보면 승률 0%였지만 전체로는 플러스였습니다.
모든 거래를 같은 양식으로 기록하고 숫자로 점검하는 퀀트알파의 시스템트레이딩 원칙이 궁금하다면 홈페이지에서 확인해 보세요. 텔레그램 무료방 안내도 홈페이지에서 제공됩니다.
본 글의 거래 기록은 과거 일봉으로 만든 단순 전략의 가정 백테스트이며 실제 운용 기록이 아닙니다. 체결·비용 조건을 단순화했습니다.
출처
- 비트스탬프 BTC/USD 일봉(2019-06~2026-10-09, 2026-10-10 07:31 KST 조회), 퀀트알파 직접 계산(20일 고가 돌파 진입·10일 저가 이탈 청산, 편도 0.1%)